
Списано нма в следствие морального износа
Списано нма в следствие морального износа
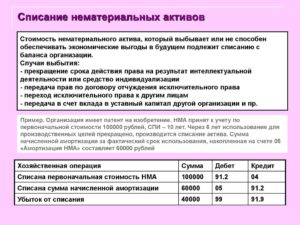
- передача по договору об отчуждении исключительного права на результат интеллектуальной деятельности или на средство индивидуализации;
- переход исключительного права к другим лицам без договора (в т.ч. в порядке универсального правопреемства или при обращении взыскания на НМА);
- прекращение использования вследствие морального износа;
- передача в виде вклада в уставный капитал другой организации;
- передача по договору мены;
- передача по договору дарения;
- внесение в счет вклада по договору о совместной деятельности;
- выявление недостачи нематериальных активов при их инвентаризации.
Обращаем внимание, что списание НМА по истечении срока полезного использования производить не нужно, если при этом объект не выбывает и продолжает приносить организации экономические выгоды.
- Потеря доходных качеств, а также, непригодность к будущей эксплуатации;
- Моральный износ;
- Переход права пользования нематериальным активом к другим лицам, компаниям или организациям;
- Передача актива в виде интеллектуальной собственности в уставной капитал каких – либо предприятий;
- При нахождении недостачи по результатам произведенной инвентаризации;
- Иные случаи, если есть в этом потребность.
- Проводки при списании нематериального актива Дебет Кредит Название операции Документ — основание 05 04.01 Списана амортизация НМА Карточка учета HMA-1 91.02 04.01 Списана остаточная стоимость Карточка учета HMA-1 99.01.1 91.09 Отражен убыток Карточка учета HMA-1 Как отразить в проводках списание НМА при ликвидации Дебет Кредит хозяйственных операций Первичные документы 05 04.01 Списана начисленная амортизация объекта HMA.
Внимание
Типовые случаи, когда требуется списание НМА, а также основные бухгалтерские записи, составляемые при этом, рассмотрим в нашей консультации. Кроме того, раскроем особенности налогового учета выбытия нематериальных активов.
Важно
Когда необходимо списание нематериальных активов Обстоятельства, при которых происходит выбытие нематериальных активов, перечислены в ПБУ 14/2007. При этом перечень таких случаев является открытым. К ним относятся, в частности (п.
Приобретение за плату – ПС складывается из всех фактических затрат на их приобретение, за исключением НДС: — суммы, уплачиваемые продавцу — стоимость информационных, консультационных услуг — вознаграждения посреднической организации Если затраты, связанные с приобретением ц. б. являются несущественными по сравнению с суммой, уплачиваемой продавцу, такие затраты могут быть учтены в составе прочих расходов. 2. Получены в счет вклада в УК – ПС признается их денежная оценка, согласованная учредителями (участниками) организации.3. Получены безвозмездно – ПС финансовых вложений, таких как ц б. признается: — их текущая рыночная стоимость на дату принятия к бухучету (по котируемым ц. б.) — сумма денежных средств, которая может быть получена в результате продажи данных ц .б. на дату принятия к бухучету (по не котируемым ц. б.). 4.
Как списать нематериальные активы
НК РФ такая передача не признается продажей товаров, поэтому НДС она не облагается. В этом случае производятся следующие бухгалтерские записи:
- Д-т 05 «Амортизация нематериальных активов»
- К-т 04 «Нематериальные активы» — отражена сумма накопленной амортизации;
- Д-т 91 «Прочие доходы и расходы», субсчет 91-4 «Выбытие нематериальных активов»
- К-т 04 «Нематериальные активы» — определена остаточная стоимость нематериальных активов;
- Д-т 91 «Прочие доходы и расходы», субсчет 91-4 «Выбытие нематериальных активов»
- К-т 76 «Расчеты с дебиторами и кредиторами», 23 «Вспомогательные производства» и др.
Списание нма: реализация, ликвидация, передача
В первичных документах должно содержаться подробное описание объектов нематериальных активов, указана их первоначальная стоимость, сроки полезного использования, нормы износа, подразделение, в котором используются объекты и другие данные.
При инвентаризации нематериальных активов, необходимо установить наличие документов, подтверждающих существование самого объекта и права предприятия на его использование К ним относятся документы, описывающие объект нематериальных активов или порядок его использования, а также документы, подтверждающие имущественные права предприятия, Так, приобретение прав на изобретение подтверждается лицензионным договором, зарегистрированным в Патентном ведомстве.
Вопрос. учет выбытия нма
В последнем случае акт должны предварять инвентаризационная опись и сличительная ведомость, для которых возможно использование форм ИНВ-1а и ИНВ-18, утвержденных постановлением Госкомстата РФ от 18.08.1998 № 88.
Документы, необходимые для списания Для отражения выбытия НМА необходимо наличие следующих первичных документов: Формы обоих актов организация разрабатывает самостоятельно.
Общим обязательным требованием для них является указание причины выбытия актива.
О правилах оформления форм ИНВ-1а и ИНВ-18 читайте в статьях: Бухгалтерские проводки по списанию Финансовый результат от выбытия НМА формируется через отражение данных, связанных с ним, в прочих доходах и расходах (п. 35 ПБУ 14/2007). Этому отражению предшествует формирование остаточной стоимости выбывающего актива: Дт 05 Кт 04.
Эта стоимость списывается в расходы проводкой: Дт 91 Кт 04.
ЭВМ по рыночной цене 169 000 рублей (НДС не облагается). Первоначальная стоимость объекта – 187 000 рублей. Начисленная к моменту выбытия амортизация составляет 63 000 рублей.
Предположим, что иных операций в отчетном месяце не было (Приказ Минфина от 31.10.2000 № 94н): Операция Дебет счета Кредит счета Сумма, руб.
Отражен доход от продажи НМА 62 «Расчеты с покупателями и заказчиками» 91, субсчет «Прочие доходы» 169 000 Списана амортизация объекта НМА на момент его продажи 05 04 63 000 Списана остаточная стоимость проданного актива 91, субсчет «Прочие расходы» 04 124 000 Отражена прибыль от продажи объекта НМА 91, субсчет «Сальдо прочих доходов и расходов» 99 «Прибыли и убытки» 45 000 Если, к примеру, объект был передан безвозмездно, то, естественно, из указанных выше бухгалтерских записей будет исключена проводка по отражению дохода.
Поэтому такую форму организация может разработать самостоятельно, взяв за основу, к примеру, Акт о списании объекта основных средств (кроме автотранспортных средств) (форма № ОС-4, утв. Постановлением Госкомстата от 21.01.2003 № 7). Главное закрепить этот бланк в Учетной политике для целей бухгалтерского учета.
Списание НМА в налоговом учете Налоговый учет списания нематериальных активов зависит от того, выбывает амортизируемый НМА или неамортизируемый. Напомним, что в отличие от бухгалтерского учета, в налоговом учете амортизируемость объекта нематериальных активов зависит от величины его первоначальной стоимости.
Вначале рассмотрим случай, когда первоначальная стоимость объекта НМА не превышает 100 000 рублей. В этом случае НМА не будет считаться амортизируемым активом (п.
1 ст. 256 НК РФ).
Данная статья поможет быстро и несложно реализовать эту задачу, приводя примеры проводок и кратких характеристик операции.
- 1 Как отразить в проводках списание HMA по причине продажи
- 2 Проводки при списании нематериального актива
- 3 Как отразить в проводках списание НМА при ликвидации
- 4 Отражение в проводках безвозмезднуой передачи HMA
Как отразить в проводках списание HMA по причине продажи Реализация учета нематериальных активов происходит в соответствии Положения о бухгалтерском учете 14/2007.
ПБУ 14/2007):
- учетная стоимость актива;
- сумма амортизации, начисленной по активу за время использования.
Особого внимания здесь заслуживают такие обстоятельства:
Источник: http://dtpstory.ru/spisano-nma-v-sledstvie-moralnogo-iznosa/
Особенности списания остаточной стоимости нематериальных активов в налоговом учете. журнал
Советник бухгалтера
| Дата документа | 01.01.2007 |
| Метки | Статья |
Особенности списания остаточной стоимости нематериальных активов в налоговом учете
Консультант-эксперт
по бухгалтерскому учету и налогообложению
О.А. Курбангалеева
Перед тем как углубляться в тонкости налогообложения НМА, давайте вспомним, по каким признакам идентифицируются НМА и какие объекты включаются в состав нематериальных активов.
Что такое НМА?
Нематериальный актив — это идентифицируемый актив, не имеющий материально-вещественной формы. Организация может признать объекты в качестве нематериальных активов только при условии, что они отвечают определенным критериям (см. таблицу № 1).
Таблица № 1
Условия признания объекта нематериальным активом
| Условия, установленные | |
| в бухгалтерском учете (пункты 1 и 3 ПБУ 14/2000) | в налоговом учете (пункты 1 и 3 ст. 257 НК РФ) |
| Принадлежат организации на праве собственности, хозяйственного ведения, оперативного управления | Принадлежат организации на праве собственности (если иное не предусмотрено НК РФ) |
| Отсутствие материально-вещественной структуры | — |
| Возможность идентификации (выделения, отделения) от другого имущества | — |
| Способность приносить экономические выгоды (доход) | |
| Использование в производстве продукции, при выполнении работ или оказании услуг либо для управленческих нужд | |
| Использование в течение длительного времени, то есть срока полезного использования продолжительностью свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев | |
| Наличие надлежаще оформленных документов, подтверждающих существование самого актива и исключительное право у организации на результат интеллектуальной деятельности | |
| Не предполагается последующая перепродажа | — |
Как в бухгалтерском, так и в налоговом учете к НМА относятся результаты интеллектуальной деятельности и иные объекты интеллектуальной собственности, перечень которых представлен в таблице № 2.
Таблица № 2
Перечень объектов интеллектуальной собственности
| Объекты интеллектуальной собственности | Первичные документы, на основании которых объект принимается к учету |
| Исключительное право патентообладателя на изобретение, промышленный образец, полезную модель | — патент, выданный Роспатентом (если НМА создан в данной организации);- договор и исключительная лицензия (если организация приобрела исключительные права на НМА) |
| Исключительное авторское право на программу для ЭВМ, базы данных | — акт ввода НМА в эксплуатацию или свидетельство о регистрации права на данный НМА, получаемое в добровольном порядке, если НМА создан в организации; — договор и первичные документы, подтверждающие передачу НМА (если организация приобрела исключительные права на НМА) |
| Имущественное право автора или иного правообладателя на топологии интегральных микросхем | — свидетельство о регистрации права, выданное Роспатентом (если НМА создан в организации);- договор и первичные документы, подтверждающие передачу НМА, если организация приобрела имущественное право на НМА |
| Исключительное право владельца на товарный знаки знак обслуживания, наименование места происхождения товара | — свидетельство, выданное Роспатентом (если НМА создан в организации); — договор и первичные документы, подтверждающие передачу НМА (если организация приобрела исключительные права на данный НМА) |
| Исключительное право патентообладателя на селекционные достижения | — патент, выданный Государственной комиссией РФ по испытанию и охране селекционных достижений (если НМА создан в организации);- договор и исключительная лицензия (если организация приобрела исключительные права на данный НМА) |
Изобретение — новое прогрессивное творческое решение задачи технического характера в области науки, культуры, здравоохранения и других отраслей хозяйства, которое можно использовать на практике.
Признаки изобретения: мировая новизна, высокий технический характер решения задачи, прогрессивность, полезность, практическая применяемость.
Изобретением могут являться устройства, способы ведения, вещества, культуры клеток растений и животных, удовлетворяющие перечисленным выше требованиям.
Источник: https://www.referent.ru/40/3848
Процедура списания нематериальных активов (нюансы)
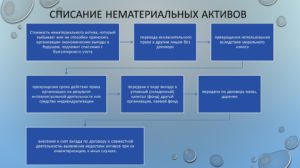
Выбытие нематериальных активов Стоимость нематериального актива, который выбывает или не способен приносить организации экономические выгоды в будущем, подлежит списанию с бухгалтерского учета.
Выбытие нематериального актива имеет место в случае: прекращения срока действия права организации на результат интеллектуальной деятельности или средство индивидуализации; передачи по договору об отчуждении исключительного права на результат интеллектуальной деятельности или на средство индивидуализации; перехода исключительного права к другим лицам без договора; прекращения использования вследствие морального износа; передачи в виде вклада в уставный (складочный) капитал другой организации; передачи по договору мены, дарения; внесения в счет вклада по договору простого товарищества в совместную деятельность; выявления недостачи активов при их инвентаризации; в иных случаях.
Важно
Аналогичной проводкой в дебет счета 91 с кредита счетов учета расчетов с контрагентами попадут расходы, связанные с выбытием НМА: Дт 91 Кт 60 (76). Если в выявленной недостаче есть вина определенного работника, то может возникнуть проводка: Дт 73 Кт 04. Возникающий доход от передачи (что может иметь место при продаже или обмене) отразится проводкой: Дт 62 Кт 91.
Итоги При списании объекта НМА из учета выбывают все данные, относящиеся к нему.
Учет нематериальных активов при их выбытии из организации в 2019 году

> основные средства и нематериальные активы > Учет нематериальных активов при их выбытии из организации в 2019 году
Бухгалтерский учет выбытия нематериальных активов из организации во многом схож с выбытием основных средств. Аналогичным образом доходы и расходы от списания нематериальных активов относятся к прочим доходам и расходам. Правда, в отличие от списания основных средств, для выбытия НМА не нужно открывать отдельный субсчет на 04 счете.
Выбытие нематериальных активов может произойти в следующих случаях:
- списание вследствие физического или морального износа;
- продажа НМА;
- передача его в устав другой организации;
- безвозмездная передача НМА.
Списание при физическом или моральном износе
В данном случае нематериальный актив списывается в связи с тем, что закончился его срок полезного использования, или же он не способен больше приносить экономическую выгоду и морально устарел.
Если организация принимает решение о том, что нематериальный актив нужно списать с учета, то руководитель издает приказ, утверждающий объект, который подлежит списанию, и причину, по которой он снимается с учета. Также заполняется акт на списание НМА, а в карточке учета НМА-1 делается отметка о том, что объект списан.
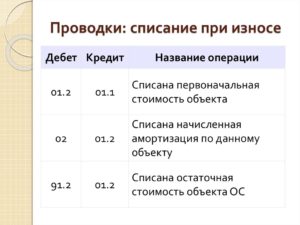
В бухгалтерском учете сначала необходимо списать начисленную амортизацию нематериального актива проводкой Д05 К04 (если амортизация начислялась на счете 05), после чего остаточную стоимость списать в прочие расходы проводкой Д91/2 К04. Остаточная стоимость формируется, как разность между первоначальной стоимостью и начисленной амортизацией, то есть разность между дебетом и кредитом счета 04.
Проводки при списании нематериальных активов при износе:
Продажа
Помимо списания в связи с износом, нематериальный актив может покинуть организацию в результате его продажи другому юридическому или физическому лицу. Продажа нематериального актива означает, что организация передает исключительное право на владение и (или) использование объекта НМА по договору об отчуждении исключительного права.
Кроме того, составляется акт на выбытие нематериального актива и делается отметка в карточке НМА-1.
При списании объекта для продажи также списывается начисленная амортизация (проводка Д05 К04), после чего определяется остаточная стоимость объекта на 04 счете.
Для учета полученных от продажи доходов и расходов также используется 91 счет, по дебету которого отражаются все расходы, связанные с реализацией нематериального актива, в том числе его остаточная стоимость (проводка Д91/2 К04), а по кредиту – продажная цена, которая определяется по взаимному соглашению продавца и покупателя (проводка Д62 К91/1).
После чего на 91 счете определяется финансовый результат: убыток (проводка Д99 К91/9) или прибыль (проводка Д91/9 К99).
Если нематериальный актив не освобожден от уплаты НДС, то продажная цена должна включать также сумму НДС, она включается в состав прочих расходов и подлежит уплате в бюджет (проводка Д91/2 К68).
Напомню, что от уплаты НДС освобождены следующие виды нематериальных активов:
- исключительное право на программы ЭВМ, базы данных;
- на изобретения, промышленные образцы, полезные модели;
- на топологии интегральных схем;
- на ноу-хау.
Проводки при продаже нематериальных активов:
Внесение в уставный капитал другой организации
Кроме того, что организация может НМА продать, она его может также внести в уставной капитал другой организации.
При этом данная операция будет считаться финансовым вложением организации, с которого планируется в дальнейшем получать дивиденды.
Передается объект по остаточной стоимости, то есть списывается начисленная амортизация (проводка Д05 К04) и на 04 счете определяется остаточная стоимость. Задолженность по вкладу в уставной капитал отражается проводкой Д58 К76, а непосредственная передача объекта другой организацией – Д76 К04.Проводки при внесении нематериального актива в уставный капитал другой организации:
Безвозмездная передача
Еще один распространенный способ выбытия НМА – это его безвозмездная передача (дарение). Передается объект по остаточной стоимости.
Сперва списывается начисленная амортизация (Д05 К04), после чего остаточная стоимость списывается в прочие расходы (Д91/2 К04). Безвозмездная передача приравнивается к реализации, поэтому, если объект облагается НДС, то с рыночной стоимости объекта нужно исчислить НДС и учесть его в качестве прочих расходов (Д91/2 К68.НДС).
Проводки при безвозмездной передаче нематериального актива:
Оцените качество статьи. Мы хотим стать лучше для вас:
основные средства и нематериальные активы
Источник: http://buhland.ru/uchet-nematerialnyx-aktivov-pri-ix-vybytii-iz-organizacii/
1с списание нма моральный износ
Выбытие нематериальных активов Стоимость нематериального актива, который выбывает или не способен приносить организации экономические выгоды в будущем, подлежит списанию с бухгалтерского учета.
Выбытие нематериального актива имеет место в случае: прекращения срока действия права организации на результат интеллектуальной деятельности или средство индивидуализации; передачи по договору об отчуждении исключительного права на результат интеллектуальной деятельности или на средство индивидуализации; перехода исключительного права к другим лицам без договора; прекращения использования вследствие морального износа; передачи в виде вклада в уставный (складочный) капитал другой организации; передачи по договору мены, дарения; внесения в счет вклада по договору простого товарищества в совместную деятельность; выявления недостачи активов при их инвентаризации; в иных случаях.
Так, патентообладатель вправе уступить патент любому физическому или юридическому лицу по договору о отчуждении исключительных прав на использование объектов промышленной собственности (ст. 1365 ГК РФ).
Такие договоры обязательно должны быть зарегистрированы в Государственном патентном ведомстве РФ, в противном случае они считаются недействительными.
Владелец зарегистрированного товарного знака или знака обслуживания вправе передать его другому лицу по договору об отчуждении товарного знака или знака обслуживания (ст.
1488 ГК РФ). Такой договор также нужно зарегистрировать в Государственном патентном ведомстве РФ.
Учет нематериальных активов при их выбытии из организации
- передача по договору об отчуждении исключительного права на результат интеллектуальной деятельности или на средство индивидуализации;
- переход исключительного права к другим лицам без договора (в т.ч. в порядке универсального правопреемства или при обращении взыскания на НМА);
- прекращение использования вследствие морального износа;
- передача в виде вклада в уставный капитал другой организации;
- передача по договору мены;
- передача по договору дарения;
- внесение в счет вклада по договору о совместной деятельности;
- выявление недостачи нематериальных активов при их инвентаризации.
Обращаем внимание, что списание НМА по истечении срока полезного использования производить не нужно, если при этом объект не выбывает и продолжает приносить организации экономические выгоды.
Учет выбытия нематериальных активов при их уступке (продаже)
При выбытии нематериальных активов вся сумма накопленной амортизации списывается в дебет счета 05 «Амортизация нематериальных активов» с кредита счета 04 «Нематериальные активы».
Остаточная стоимость нематериальных активов списывается со счета 04 в дебет счета 91 «Прочие доходы и расходы».
В дебет счета 91 списываются также все расходы, связанные с выбытием нематериальных активов, и сумма НДС по проданным и безвозмездно переданным нематериальным активам.
Внимание
По кредиту счета 91 отражается сумма выручки от продажи или другого дохода от выбытия нематериальных активов.
Финансовый результат от выбытия нематериальных активов формируется на счете 91 и затем списывается со счета 91 на счет 99 «Прибыли и убытки».
При этом если сумма выручки от продажи нематериальных активов превышает их остаточную стоимость и расходы, связанные с выбытием, то разницу списывают в дебет счета 91 и кредит счета 99.
→ Бухгалтерские консультации → Нематериальные активы Актуально на: 11 июля 2017 г. Если объект нематериальных активов (НМА) выбывает из организации или больше не способен приносить ей экономические выгоды в будущем, с бухгалтерского учета его необходимо списать.
Типовые случаи, когда требуется списание НМА, а также основные бухгалтерские записи, составляемые при этом, рассмотрим в нашей консультации. Кроме того, раскроем особенности налогового учета выбытия нематериальных активов.
Когда необходимо списание нематериальных активов Обстоятельства, при которых происходит выбытие нематериальных активов, перечислены в ПБУ 14/2007. При этом перечень таких случаев является открытым. К ним относятся, в частности (п.Источник: http://tk-advokat.ru/2018/04/19/1s-spisanie-nma-moralnyj-iznos/
Выбытие морально устаревших нематериальных активов
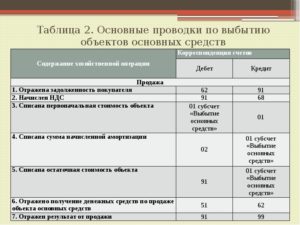
При выбытии нематериальных активов вся сумма накопленной амортизации списывается в дебет счета 05 «Амортизация нематериальных активов» с кредита счета 04 «Нематериальные активы». Остаточная стоимость нематериальных активов списывается со счета 04 в дебет счета 91 «Прочие доходы и расходы».
В дебет счета 91 списываются также все расходы, связанные с выбытием нематериальных активов, и сумма НДС по проданным и безвозмездно переданным нематериальным активам. По кредиту счета 91 отражается сумма выручки от продажи или другого дохода от выбытия нематериальных активов.
Финансовый результат от выбытия нематериальных активов формируется на счете 91 и затем списывается со счета 91 на счет 99 «Прибыли и убытки».
При этом если сумма выручки от продажи нематериальных активов превышает их остаточную стоимость и расходы, связанные с выбытием, то разницу списывают в дебет счета 91 и кредит счета 99.
Выбытие нематериальных активов
/ Бухгалтерия / НМА / Выбытие нематериальных активов – средства и способы При эксплуатации нематериальных активов, равно как материальных, наступает момент, когда их дальнейшее использование нецелесообразно или невозможно.
Поскольку в бухгалтерском учете предприятия распределены и зафиксированы все имеющиеся активы, то любые изменения в составе обязательны к учету. Для этого проводится оформление процедуры выбытия в соответствии с установленными правилами.
Причины выбытия нематериальных активов – истечение прав собственности, моральное устаревание и переход к другому собственнику Поддержание правильности бухгалтерской отчетности выделяет различные причины выбытия активов.
Некоторые из них содержат планомерный и заблаговременный отказ от содержания на балансе и эксплуатации, иные подразумевают передачу прав другому собственнику или правообладателю.
Выбытие нематериальных активов – средства и способы
Внимание При выбытии нематериального актива в документах бухгалтерского учета показывается списание со счета первоначальной стоимости актива (кредит) и накопленной за все время амортизации (дебет). По их разнице вычисляют убытки, которые понесло предприятие или констатируют их отсутствие.
Последний случай на практике встречается довольно редко.
Важно Причиной является сложность изначальной оценки срока использования нематериального актива. Рассчитанное значение редко совпадает с реальным, что приводит к недостаточному отчислению амортизационных выплат.
При безвозмездной передаче предприятие несет убытки, вызванные аналогичным неполным начислением амортизации.
Дополнительным пунктом могут быть скрытые потери, образовавшиеся за счет недополученной прибыли от использования актива.
Единственным путем получить доход при выбытии является оплата от нового правообладателя.
Списание морально устаревшего имущества в бухгалтерском и налоговом учете
Так, патентообладатель вправе уступить патент любому физическому или юридическому лицу по договору о отчуждении исключительных прав на использование объектов промышленной собственности (ст. 1365 ГК РФ).
Такие договоры обязательно должны быть зарегистрированы в Государственном патентном ведомстве РФ, в противном случае они считаются недействительными.
Владелец зарегистрированного товарного знака или знака обслуживания вправе передать его другому лицу по договору об отчуждении товарного знака или знака обслуживания (ст.
1488 ГК РФ). Такой договор также нужно зарегистрировать в Государственном патентном ведомстве РФ.
- К-т 91-9 «Сальдо прочих доходов и расходов» — получены доходы от продажи нематериальных активов;
- Д-т 91-9 «Сальдо прочих доходов и расходов»
- К-т 99 «Прибыли и убытки» — отражена прибыль от продажи нематериальных активов;
б) при возникновении убытка:
- Д-т 91-9 «Сальдо прочих доходов и расходов»
- Д-т 91 «Прочие доходы и расходы», субсчет 91-4 «Выбытие нематериальных активов» — расходы, связанные с реализацией нематериальных активов;
- Д-т 99 «Прибыли и убытки»
- К-т 91-9 «Сальдо прочих доходов и расходов» — отражен убыток от продажи нематериальных активов.
Передача нематериальных активов в качестве вклада в уставный капитал или доли в совместную деятельность Организация имеет право передать нематериальные активы в качестве вклада в уставный капитал другой организации или для совместной деятельности. Согласно ст.
https://www.youtube.com/watch?v=n-VlsrwEVOQ
Кратко процедуру такого перевода заключается в следующем:
- переоценка балансовой стоимости актива до справедливого значения, производимая по нормам Международных стандартов финансовой отчетности (МСФО).
К единственному случаю, когда переоценка не требуется, относится незначительное расхождение между справедливой и балансовой стоимостью. Это характерно для нематериальных активов, которые еще не были в эксплуатации или использовались в течение непродолжительного времени. Сложности в оценке старых активов, учитывая слабо прогнозируемый уровень инфляции, всегда требуют проведения переоценки;
- фиксирование в отчетности ожидаемого дохода от реализации.
Если предприятие отказалось от продажи или сделка не состоялась по каким-либо иным причинам, то объект возвращают обратно в категорию действующих нематериальных активов.
Нематериальные активы учреждения (воробьева л.п.)
Учет нематериальных активов при их выбытии из организации
- Списание морально устаревшего имущества в бухгалтерском и налоговом учете
- Выбытие нематериальных активов – средства и способы
- Активы устарели? обоснуйте списание
- Процедура списания нематериальных активов (нюансы)
- Нематериальные активы учреждения (воробьева л.п.)
- Выбытие морально устаревших нематериальных активов
Выбытие нематериальных активов Части четвертой ГК РФ установлены сроки действия исключительных прав, кᴏᴛᴏᴩые составляют:
- 20 лет — для изобретений;
- 10 лет — для полезных моделей;
- 15 лег — для промышленных образцов.
Срок действия исключительного права на товарный знак — 10 лет со дня подачи заявки на государственную регистрацию товарного знака в федеральный орган исполнительной власти по интеллектуальной собственности.
Поэтому такую форму организация может разработать самостоятельно, взяв за основу, к примеру, Акт о списании объекта основных средств (кроме автотранспортных средств) (форма № ОС-4, утв. Постановлением Госкомстата от 21.01.
2003 № 7). Главное закрепить этот бланк в Учетной политике для целей бухгалтерского учета.
Списание НМА в налоговом учете Налоговый учет списания нематериальных активов зависит от того, выбывает амортизируемый НМА или неамортизируемый.Напомним, что в отличие от бухгалтерского учета, в налоговом учете амортизируемость объекта нематериальных активов зависит от величины его первоначальной стоимости. Вначале рассмотрим случай, когда первоначальная стоимость объекта НМА не превышает 100 000 рублей. В этом случае НМА не будет считаться амортизируемым активом (п.
1 ст. 256 НК РФ).
Источник: http://advocatus54.ru/vybytie-moralno-ustarevshih-nematerialnyh-aktivov/