
Проводки у нового должника при переводе долга
Учет у

Компания ГАРАНТ
С согласия кредитора заключено соглашение о переводе кредиторской задолженности с одного юридического лица на другое. Задолженность образовалась по договору поставки материалов. Как правильно оформить эту сделку в бухгалтерском и налоговом учете (налог на прибыль) у «старого» должника и «нового» должника?
Согласно п. 1 ст. 391 ГК РФ с согласия кредитора допускается перевод должником своего долга на другое лицо. При этом соглашение о переводе долга должно быть заключено в соответствующей письменной форме (п. 2 ст. 391, п. 1 ст. 389 ГК РФ).
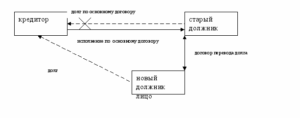
В результате перевода долга первоначальный («старый») должник из обязательств выбывает, а весь долг переходит к «новому» должнику.
С момента перевода долга кредитор вправе предъявлять требование только к «новому» должнику, а «новый» должник вправе выдвигать против требования кредитора возражения, основанные на отношениях между кредитором и первоначальным («старым») должником (ст. 392 ГК РФ).
Учет у «старого» должника
Как уже было указано нами выше, «старый» должник из обязательства выбывает, то есть задолженность перед кредитором считается погашенной с момента принятия «новым» должником обязательства по уплате долга. Весь долг переходит к «новому» должнику.
То есть обязательство перед кредитором у «старого» должника после перевода долга прекращается и возникает обязательство перед «новым» должником.
Кредиторская задолженность у «старого» должника не списывается, а продолжает числиться, но уже перед «новым» должником.
Поэтому в учете «старого» должника следует отразить погашение задолженности перед поставщиком и одновременно возникновение задолженности перед «новым» должником.
Впоследствии кредиторская задолженность, возникшая у «старого» должника перед «новым» должником в сумме первоначального обязательства, может погашаться, например, исполнением обязательства (ст. 408 ГК РФ), предоставлением отступного (ст. 409 ГК РФ), проведением зачета (ст. 410 ГК РФ).При этом обязательство также может быть прекращено и освобождением должника от лежащих на нем обязанностей (ст. 415 ГК РФ). Возможно также, что обязательство «нового» должника перед «старым» должником, возникшее ранее по иному основанию (например по договору купли-продажи товаров, договору оказания услуги и т.д.), уже существовало на дату перевода долга.
И в этом случае также взаимные задолженности впоследствии могут быть погашены, например, проведением взаимозачета.
В результате на дату перевода долга в учете «старого» должника следует сделать запись:
Дебет 60, субсчет «Расчеты с поставщиком» Кредит 76, субсчет «Расчеты с «новым» должником». В части налога на прибыль следует учитывать следующее.
Согласно ст. 247 НК РФ объектом налогообложения по налогу на прибыль организаций является прибыль, полученная налогоплательщиком. Прибылью для российских организаций признаются полученные доходы, уменьшенные на величину произведенных расходов, которые определяются в соответствии с главой 25 НК РФ.
В соответствии с п. 18 ст. 250 НК РФ внереализационным доходом признается доход в виде сумм кредиторской задолженности (обязательства перед кредиторами), списанной в связи с истечением срока исковой давности или по другим основаниям.
В данной ситуации кредиторская задолженность у «старого» должника не списывается. Следовательно, и внереализационного дохода у него не возникает.
В результате перевода долга у «старого» должника не возникает какой-либо экономической выгоды в денежной или натуральной форме в смысле ст. 41 НК РФ. В этой связи и налогооблагаемого дохода у «старого» должника при переводе долга не образуется.К сожалению, разъяснениями официальных органов, а также судебными решениями в ситуациях, подобных Вашей, мы не располагаем.
Учет у «нового» должника
В бухгалтерском учете «нового» должника в рассматриваемой ситуации подлежит отражению возникновение задолженности перед кредитором, а также ее погашение. Одновременно отражается возникновение дебиторской задолженности «старого» должника.
В этом случае в учете «нового» должника делаются записи:
Дебет 76, субсчет «Расчеты со «старым» должником» Кредит 76, субсчет «Расчеты с кредитором»
— отражено возникновение задолженностей в результате перевода долга;
Дебет 76, субсчет «Расчеты с кредитором» Кредит 50 (51)
— погашена задолженность перед кредитором.
Если же, например, «новый» должник на дату перевода долга уже является дебитором (должником) «старого» должника, например, по договору на оказание услуг, проводки будут аналогичными.
Дебет 60, субсчет Расчеты со «старым» должником» Кредит 76, субсчет «Расчеты с кредитором»;
Дебет 76, субсчет «Расчеты с кредитором» Кредит 50 (51)
— погашена задолженность перед кредитором.
В целях исчисления налога на прибыль аналогично «старому» должнику у «нового» должника дохода, подлежащего налогообложению, при переводе долга не возникает.
Что касается НДС, то в силу п. 1 ст. 146 НК РФ объектом налогообложения признаются следующие операции:
- реализация товаров (работ, услуг), имущественных прав на территории РФ;
- передача на территории РФ товаров (выполнение работ, оказание услуг) для собственных нужд, расходы на которые не принимаются к вычету (в том числе через амортизационные отчисления) при исчислении налога на прибыль организаций;
- выполнение строительно-монтажных работ для собственного потребления;
- ввоз товаров на территорию РФ и иные территории, находящиеся под ее юрисдикцией.
Как видим, перевод долга ни к одной из указанных операций не относится. Значит, и обязанностей по исчислению НДС при переводе долга ни у «старого», ни у «нового» должника не возникает.
Таким образом, непосредственно операция по переводу долга не влечет для «старого» и «нового» должников дополнительных «налоговых» обязательств.
Ответ подготовил:
Эксперт службы Правового консалтинга ГАРАНТ
аудитор Завьялов Кирилл
Контроль качества ответа:
Рецензент службы Правового консалтинга ГАРАНТ
аудитор Мельникова Елена
28 декабря 2011 г.
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
25 января 2012 г.
Источник: https://otchetonline.ru/pomoshh-buxgalteru/buhuchet/12742-15503.html
Как оформить и отразить в учете перевод долга — НалогОбзор.Инфо
Организация может перевести обязательства перед кредитором на своего контрагента. Это может быть любой долг, например по возврату займа, предварительной оплате товаров или выполнению работ. То есть меняется должник, а кредитор остается прежний. Он лишь выражает свое согласие или несогласие с таким переводом.
Как оформить перевод долга
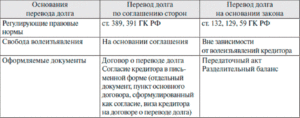
Чтобы перевести обязательство, первоначальный должник и организация, на которую переводится долг, подписывают соответствующий договор. А кредитор должен поставить свою отметку на этом договоре о том, что не против перевода. Такого согласия требует пункт 1 статьи 391 Гражданского кодекса РФ.
Или же можно заключить трехстороннее соглашение. Подпись кредитора в нем и будет означать его согласие.
По умолчанию первоначальный и новый должники несут солидарную ответственность перед кредитором. То есть кредитор может требовать, чтобы должники исполнили обязательство совместно. Также он вправе заявить такое требование к каждому из них в отдельности.
В то же время в соглашении о переводе долга стороны могут предусмотреть и субсидиарную ответственность. Она предполагает, что если новый должник не исполнил требование, то первоначальный должник обязан его исполнить.Можно и вовсе освободить первоначального должника от обязательства (п. 3 ст. 391 ГК РФ).
Бухучет: у кредитора
Дебет и креди на примерах в статье: что такое дебет и кредит простыми словами.
Для кредитора перевод долга означает лишь замену должника в обязательстве. Поэтому если ваша организация выступает в роли кредитора, то в бухгалтерском учете перевод долга отразите проводкой:
Дебет 62 (58, 76…) «Новый должник» Кредит 62 (58, 76…) «Первоначальный должник»
– отражена сумма долга, переведенная должником на другое лицо.
Сделать это нужно на дату вступления в силу соглашения о переводе долга.
Когда от нового должника поступит оплата (обязательство погашается), в учете сделайте проводку:
Дебет 50 (51, 60, 76…) Кредит 62 (58, 76…) «Новый должник»
– поступила оплата (произведен зачет) в погашение задолженности по договору от нового должника.
Такой порядок следует из Инструкции к плану счетов (счета 58, 62, 76).
Бухучет: у первоначального должника
На дату, указанную в соглашении о переводе долга, у первоначального должника прекращается обязательство по договору. Одновременно с этим у него возникают обязательства перед контрагентом, который взял на себя обязанность погасить долг. Поэтому, если ваша организация является первоначальным должником, в бухучете списание суммы кредиторской задолженности отразите проводкой:
Дебет 60 (66, 76…) Кредит 76
– списана сумма кредиторской задолженности, переданной контрагенту с согласия кредитора.
Погашение обязательства перед новым должником отразите проводкой:
Дебет 76 Кредит 50 (51, 60, 62, 76)
– произведена оплата (произведен зачет) обязательства по договору о переводе долга.
Такой порядок следует из Инструкции к плану счетов (счета 60, 76).
Пример отражения операций по переводу долга в бухучете у первоначального должника
В июне ООО «Торговая фирма «Гермес»» (кредитор) реализовало материалы ООО «Альфа» (первоначальный должник) на сумму 590 000 руб. (в т. ч. НДС – 90 000 руб.) согласно договору поставки. Срок оплаты товара – 30 июля.
1 июля «Альфа» с согласия «Гермеса» переводит долг на ООО «Производственная фирма «Мастер»» (контрагент).
«Альфа» и «Мастер» заключили соглашение о том, что в счет оплаты готовой продукции, полученной «Мастером» от «Альфы», «Мастер» берет на себя обязательство по погашению долга «Альфы» перед «Гермесом».
В учете «Альфы» бухгалтер сделал следующие проводки.
В июне:
Дебет 10 Кредит 60
– 500 000 руб. – получены материалы от «Торговой фирмы «Гермес»»;
Дебет 19 Кредит 60
– 90 000 руб. – отражен НДС за приобретенные материалы;
Дебет 68 Кредит 19
– 90 000 руб. – принят к вычету входной НДС по приобретенным материалам.
На момент отгрузки товаров «Мастеру»:
Дебет 62 Кредит 90-1
– 590 000 руб. – признан доход от реализации продукции «Мастеру»;
Дебет 90-3 Кредит 68
– 90 000 руб. – начислен НДС со стоимости отгруженной продукции.
В июле:
Дебет 60 Кредит 62
– 590 000 руб. – обязательства по переводу долга зачтены в счет оплаты поставленной продукции.
Бухучет: у нового должника
Когда ваша организация принимает на себя обязательства от другой организации и выступает в роли нового должника, признание задолженности перед кредитором отразите проводкой:
Дебет 60 (76) Кредит 76
– отражена кредиторская задолженность перед первоначальным кредитором и дебиторская задолженность бывшего должника.
Сделать это нужно на дату вступления в силу соглашения о переводе долга.
Погашение задолженности перед кредитором оформите проводкой:
Дебет 76 Кредит 50 (51, 60, 62, 76…)
– погашена задолженность перед кредитором.
Такой порядок следует из Инструкции к плану счетов (счета 60, 76).
Пример отражения операций по переводу долга в бухучете нового должника
В июне ООО «Торговая фирма «Гермес»» (кредитор) реализовало материалы ООО «Альфа» (первоначальный должник) на сумму 590 000 руб. (в т. ч. НДС – 90 000 руб.) согласно договору поставки. Срок оплаты товара – 30 июля.
1 июля «Альфа» с согласия «Гермеса» переводит долг на ООО «Производственная фирма «Мастер»» (новый должник). У «Мастера» есть непогашенная кредиторская задолженность перед «Альфой» в сумме 1 180 000 руб.
«Альфа» и «Мастер» заключили соглашение о переводе долга в счет зачета кредиторской задолженности «Мастера» перед «Альфой».
Бухгалтер «Мастера» сделал следующие проводки.
В январе:
Дебет 10 Кредит 60
– 1 000 000 руб. – отражено получение продукции от «Альфы»;
Дебет 19 Кредит 60
– 180 000 руб. – отражен входной НДС по приобретенной продукции;
Дебет 68 Кредит 19
– 180 000 руб. – принят к вычету входной НДС по приобретенной продукции.
В июле:
Дебет 76 субсчет «Расчеты с ООО «Альфа» Кредит 76 субсчет «Расчеты с ООО «Торговая фирма «Гермес»»
– 590 000 руб. – приняты обязательства перед «Торговой фирмой «Гермес»»;
Дебет 60 Кредит 76 субсчет «Расчеты с ООО «Альфа»
– 590 000 руб. – зачет кредиторской задолженности перед «Альфой»;
Дебет 76 субсчет «Расчеты с ООО «Торговая фирма «Гермес»» Кредит 51
– 590 000 руб. – погашена задолженность перед «Торговой фирмой «Гермес»».
Ситуация: как новому покупателю отразить в бухучете поступление основного средства при приобретении права требования по договору купли-продажи? Право собственности переходит после оплаты продавцу.
Поступление имущества отразите в составе основных средств на дату вступления в силу договора об уступке права требования.
В данном случае ваша организация принимает на себя права и обязательства по договору купли-продажи. А именно:
- погасить задолженность перед продавцом;
- фактически получить имущество от бывшего покупателя;
- получить право собственности на имущество после полной оплаты.
Как только права и обязанности перешли к вам, имущество сразу отразите в составе основных средств. Ведь все условия для этого выполнены. Момент перехода права собственности роли не играет (п. 4 и 5 ПБУ 6/01).
Поэтому на дату вступления в силу договора об уступке права требования в бухучете сделайте следующие записи:
Дебет 08 Кредит 76 субсчет «Расчеты с бывшим покупателем»
– отражена кредиторская задолженность перед бывшим покупателем в размере фактически перечисленных им продавцу денег за основное средство;
Дебет 08 Кредит 60
– отражена кредиторская задолженность перед продавцом в размере оставшейся суммы платежа за оборудование;
Дебет 01 субсчет «Основное средство в эксплуатации» Кредит 08
– принято к учету и введено в эксплуатацию основное средство по первоначальной стоимости.
На дату погашения кредиторской задолженности перед бывшим покупателем сделайте запись:
Дебет 76 субсчет «Расчеты с бывшим покупателем» Кредит 50 (51…)
– погашена задолженность перед бывшим покупателем.
Погашение задолженности перед продавцом оформите проводкой:
Дебет 60 Кредит 50 (51…)
– погашена задолженность перед продавцом в размере оставшейся суммы платежа за оборудование.
Такой порядок следует из Инструкции к плану счетов (счета 01, 08, 60, 76).
Что касается НДС. Право на вычет налога у нового покупателя не возникает. Связано это с тем, что счета-фактуры ни от продавца, ни от бывшего покупателя у него не будет.Во-первых, реализации (отгрузки) оборудования в данном случае не происходит, хотя в дальнейшем право собственности к нему и перейдет. Во-вторых, правом на вычет воспользовался бывший покупатель (п.
2 ст. 171, п. 1 ст. 172 НК РФ).
ОСНО: налог на прибыль
Для кредитора замена должника не имеет никакого значения. При методе начисления выручка от реализации уже учтена (п. 1, 3 ст. 271 НК РФ). Если же кредитор применяет кассовый метод, то признать доходы нужно на дату поступления денежных средств от контрагента должника (нового должника) (п. 2 ст. 273 НК РФ).
В учете первоначального должника затраты на приобретение товаров (работ, услуг) нужно отражать в общем порядке, несмотря на то что долг по оплате был переведен на контрагента (п. 1 ст. 272 НК РФ).
При методе начисления стоимость приобретенных товаров признавайте в расходах независимо от их оплаты (п. 1 ст. 271, п. 1 ст. 272 НК РФ). Если используете кассовый метод, то товары считаются оплаченными на дату перевода долга (п.
2 ст. 273 НК РФ).
У нового должника сама операция перевода долга не отразится при расчете налога на прибыль. То есть такая операция не повлияет ни на доходы, ни на расходы. Ведь он просто участвует в расчетах.
ОСНО: НДС
В учете кредитора при переводе долга не возникает никаких изменений, влияющих на расчет НДС.
Первоначальный должник не должен восстанавливать принятый к вычету НДС со стоимости полученных товаров. Ведь оплата не является условием для вычета (п. 3 ст. 170, п. 2 ст. 171, п. 1 ст. 172 НК РФ).
Новый должник должен оплатить кредитору товары, которые тот поставил первоначальному дебитору. При этом право на вычет НДС у нового должника не возникает. Связано это с тем, что он товары не приобретал и счета-фактуры от кредитора у него нет (п. 2 ст. 171, п. 1 ст. 172 НК РФ). Правом на вычет воспользовался первоначальный должник.
Ситуация: нужно ли покупателю (кредитору) восстанавливать НДС с аванса, который он принял к вычету, если продавец не выполнил условия по поставке и с согласия кредитора аванс вернул его контрагент?
Да, нужно.
Условия для восстановления НДС выполнены, а именно:
- стороны изменили или расторгли договор;
Такой порядок установлен в подпункте 3 пункта 3 статьи 170, пунктах 2 и 12 статьи 171, пункте 9 статьи 172 Налогового кодекса РФ.
Фактически продавец не вернул деньги покупателю. Но покупатель согласился, что аванс вернет третье лицо. Таким образом, кредиторская задолженность продавца гасится. Поэтому покупателю нужно восстановить НДС (абз. 2 п. 5 ст. 171 НК РФ, письмо Минфина России от 11 сентября 2012 г. № 03-07-08/268).
УСН
В учете кредитора (продавца) никаких особенностей в связи с заменой должника по обязательству не возникнет. Ведь организации на упрощенке признают доходы и расходы после их фактической оплаты (п. 1, 2 ст. 346.17 НК РФ).
Поэтому продавец учтет доход, когда новый должник погасит обязательство. То есть так же, как если бы обязательство по оплате исполнил первоначальный должник. Доходы от реализации в данном случае возникают на дату поступления средств от нового должника (п. 1 ст. 346.
15, п. 1 ст. 346.17 НК РФ).
У первоначального должника при переводе долга прекращается обязательство по оплате. Поэтому стоимость приобретенных товаров (работ, услуг) он может признать в составе расходов.
Ведь обязанность по их оплате исполнена на дату перевода долга (подп. 5, 8 п. 1 ст. 346.16, подп. 1 п. 2 ст. 346.17 НК РФ, письма Минфина России от 23 марта 2012 г. № 03-11-06/2/45, от 25 мая 2012 г.
№ 03-11-11/169).
У нового должника попросту возникает долг перед кредитором. Но в учете это никак отражать не нужно. Расходы возникнут, только когда такой должник станет расплачиваться с продавцом.
ЕНВД
На расчет единого налога перевод долга не повлияет. И не важно, о какой стороне идет речь: кредитор, новый должник или первоначальный. В любом случае объектом обложения ЕНВД является вмененный доход (п. 1 ст. 346.29 НК РФ). То есть фиксированный показатель.
ОСНО и ЕНВД
Если у кредитора, первоначального или нового должника перевод долга не связан с деятельностью на ЕНВД, то на расчет единого налога это не влияет. Тогда налоги нужно рассчитать по общей системе налогообложения.
Сопутствующие расходы, которые возникли и связаны с переводом долга и относятся как к деятельности на ЕНВД, так и к общей системе налогообложения, нужно распределить.
Источник: http://NalogObzor.info/publ/uchet_raschetov_s_kontragentami/raschety_pri_perevode_dolga/kak_oformit_i_otrazit_v_uchete_perevod_dolga/96-1-0-2533
Перевод долга — проводки в бухгалтерском учёте
: 19 июня 2018
Перевод долга представляет собой особую процедуру, цель которой заключается в передаче долговых обязательств от должника третьему лицу. Для того чтобы замена была официальной и правомерной необходимо оформить трёхсторонний договор. Подписать бумагу следует не только бывшему и будущему должникам, но и самому кредитору.
Операции по переуступке и переводе долга отражаются в проводках у каждой стороны. Какие именно используют проводки, читайте в этой статье.
Значение договора при переводе обязательств
Перевод долга — это один из способов корректировки долга. Он может быть произведён только в том случае, когда займодатель согласен на такой исход событий.
При заполнении договора кредитору важно учесть платёжеспособность, надёжность и другие качества нового контрагента, которые помогут займодателю составить «портрет» и быть уверенным в том, что ему выплатят деньги.
Подобное правило применимо при условии, если основанием для замены контрагента служит соглашение сторон, в случае наследования не применяется.
Порядок заключения этого договора регламентируют статьи Гражданского Кодекса Российской Федерации – 389,391,392.
Договор, который заключается с целью перевода долга, включает следующие сведения:
- Величина долга, а также информация о том, полностью или частично передаются обязательства по долгу, передаются ли права на выплату штрафов, пеней и так далее.
- Порядок и сроки выполнения денежных обязательств – одномоментная уплата или график поэтапных отчислений денежных средств.
К договору обязательно прилагается акт сверки взаиморасчётов между должником и кредитором. Подобный документ является подтверждением наличия и суммы долга на определённую дату, а также признанием долговых обязательств обеими сторонами.
Вид нового договора не меняется, он выглядит точно также как при основной сделке, которую заключили займодатель и дебитор.
Письменно заключённый договор о переводе долговых обязательств также требует регистрации в государственных органах, регистрируется заново, соблюдая порядок, установленный законом.
Принимающая сторона получает долговые обязательства в полном размере, то есть вместе с основной суммой долга он должен будет уплатить займодателю и такие виды комиссионных и компенсационных платежей, как неустойки или проценты, если будут нарушены или не удовлетворены требования предприятия-продавца.
Залоговые условия, а также условия поручительства перестают действовать в том случае, когда ответчик за заёмщика отказывается брать на себя ответственность за принимающего долги контрагента.
В договоре прописывается размер долга, он должен быть тождественным со сведениями, обозначенными в документе поставки, накладных. Также следует понимать, что договор, заключающийся с целью проведения передачи задолженности, не осуществляется на безвозмездной основе.
Когда имеет место быть перевод долга? К примеру, при продаже компании, в таком случае обязательно действует правило – уведомление в виде письменного обращения ко всем займодателям, содержащее информацию о предстоящем переводе долга по описанной выше причине.
Займодателям на подачу своего соглашения даётся три месяца. Если на протяжении этого времени они своего согласия не дают, то в силу вступает право требования досрочного исполнения обязательств и компенсации убытков, также кредиторы могут потребовать, чтобы договор продажи был признан частично или полностью недействительным.К договору о передаче долга прилагается акт сверки взаиморасчётов.
Бухгалтерский учёт о переводе долга требует наличие таких документов:
- Официальная бумага, подтверждающая соглашение будущего должника.
- Уведомление, подтверждающее согласие займодателя на проведение замены.
- Сверительный акт с займодателем.
- Счета-фактуры.
План счетов в бухгалтерском учёте, регламентирует отображение взаимных расчётов между предприятиями по вопросу замены дебитора путём проводок:
- Номер 60 – для отражения операций с подрядчиками и поставщиками.
- Номер 62 – с покупателями.
- Номер 76 – с прочими займодателями и должниками.
Основные бухгалтерские проводки
Бухгалтерия займодателя в своем отчёте замену контрагента отображает в аналитике посредством внутренних записей по счёту номер 62.
В зависимости от политики учёта, которая была утверждена руководителями компании, обязательства по налогу на добавочную стоимость могут возникать по отгрузке либо по оплате. Эти правила регламентирует статья номер 167 НК РФ.
В том случае, когда предприятием метод определения базы налогообложения не установлен, автоматически применяется при отгрузке.
Если по отгрузке определяется выручка компании, тогда обязательства по НДС возникают и подлежат оплате в тот момент, когда была произведена отгрузка. Если же выручка определяется по оплате, тогда обязательства возникают и оплачиваются после поступления финансовых средств.
Счёт-фактура на стоимость отправленных товаров доставляется первому дебитору даже в тех случаях, когда фактическую оплату производит новый дебитор.
Основные бухгалтерские проводки:
- При отгрузке товаров с предприятия – Дебиторский счёт 62, Кредиторский счёт 90.
- При начислении налога на добавочную стоимость, если происходит по отгрузке – Дебет 90, Кредит 68 или 76. Счёт 68 целесообразно использовать при условии, что налог на добавочную стоимость начисляется по отгрузке, а счёт номер 76, если НДС начисляется по оплате.
- При списании себестоимости отгруженных товаров – Дебиторский счёт, 90 Кредиторский счёт 41.
- При указании даты подписания соглашения о замене дебитора – Дебет 62, Кредит 62.
- При поступлении финансов от нового дебитора – Дебиторский счёт 51, Кредиторский счёт 62.
Бывший контрагент
В договорных условиях прописывается следующее – предыдущий контрагент прекращает иметь обязательства по долгу, а данная задолженность переходит к новоиспеченному дебитору. НДС должен будет заплатить предыдущий покупатель сразу после отгрузки продукции.
Проводки:
- Когда поступил товар от займодателя – Дебет 41, Кредит 60.
- Отражение обязательства по налогу на добавочную стоимость, если поступил товар – Дебет 19, Кредит 60.
- Перевод долга за будущую поставку – Дебет 60, Кредит 62.
- Отгрузка товара – Дебет 62, Кредит 90.
- Начисление налога на добавочную стоимость – Дебет 90, Кредит 68.
- Списание себестоимости – Дебет 90, Кредит 41.
- Отражение прибыли – Дебет 90, Кредит 99.
- Вычет налога на добавочную стоимость на приобретённые товары – Дебет 68, Кредит 19.
Договор о передаче обязательств не осуществляется на безвозмездной основе.
Проводки со стороны принимающего должника:
- Принятие к учёту задолженности от исходного контрагента – Дебет 60, Кредит 76.
- Перечисление суммы долга поставщику – Дебет 76, Кредит 51.
- Поступление товара от бывшего предприятия-контрагента – Дебет 10, Кредит 60.
- Отражение налога на добавочную стоимость при поступлении продукции – Дебет 19, Кредит 60.
- Вычет НДС на приобретённый товар у исходного должника – Дебиторский счёт 68, Кредиторский счёт 19.
Посмотрите полезное видео, в котором поясняются нюансы проведения не полного, а частичного перевода долга:
Последствия
Перевод долга никоим образом не сказывается на обязательстве. Из этого следует, что обязательство не прекращается, изменяется только задолжавшее лицо.
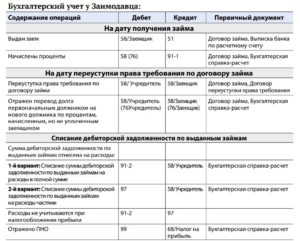
Выдача займа в бухгалтерии отражается по дебиторскому счёту 58 и кредиторскому счёту номер 51, подписание соглашения – дебиторский счёт 58 и кредиторский счёт 58, перевод долга по не уплаченным процентам – 76 в обеих проводках. Погашение задолженности со стороны нового дебитора – дебиторский счёт 51 и кредиторский счёт – 58 или 76.
Источник: https://dolgofa.com/buhgalterija/perevod-dolga-provodki.html
Проводки у нового должника при переводе долга
Бухучет: у нового должника Когда ваша организация принимает на себя обязательства от другой организации и выступает в роли нового должника, признание задолженности перед кредитором отразите проводкой: Дебет 60 (76) Кредит 76– отражена кредиторская задолженность перед первоначальным кредитором и дебиторская задолженность бывшего должника. Сделать это нужно на дату вступления в силу соглашения о переводе долга. Погашение задолженности перед кредитором оформите проводкой: Дебет 76 Кредит 50 (51, 60, 62, 76…)– погашена задолженность перед кредитором. Такой порядок следует из Инструкции к плану счетов (счета 60, 76). Пример отражения операций по переводу долга в бухучете нового должника В июне ООО «Торговая фирма «Гермес»» (кредитор) реализовало материалы ООО «Альфа» (первоначальный должник) на сумму 590 000 руб. (в т. ч. НДС – 90 000 руб.) согласно договору поставки.
То есть такая операция не повлияет ни на доходы, ни на расходы. Ведь он просто участвует в расчетах. ОСНО: НДС В учете кредитора при переводе долга не возникает никаких изменений, влияющих на расчет НДС.
170, п. 2 ст. 171, п. 1 ст. 172 НК РФ).
Новый должник должен оплатить кредитору товары, которые тот поставил первоначальному дебитору. При этом право на вычет НДС у нового должника не возникает.
Связано это с тем, что он товары не приобретал и счета-фактуры от кредитора у него нет (п. 2 ст. 171, п. 1 ст. 172 НК РФ).
Правом на вычет воспользовался первоначальный должник.
Проводки по переуступке долга между юридическими лицами
Важно
Подобное правило применимо при условии, если основанием для замены контрагента служит соглашение сторон, в случае наследования не применяется. Порядок заключения этого договора регламентируют статьи Гражданского Кодекса Российской Федерации – 389,391,392.
Договор, который заключается с целью перевода долга, включает следующие сведения:
- Величина долга, а также информация о том, полностью или частично передаются обязательства по долгу, передаются ли права на выплату штрафов, пеней и так далее.
- Порядок и сроки выполнения денежных обязательств – одномоментная уплата или график поэтапных отчислений денежных средств.
К договору обязательно прилагается акт сверки взаиморасчётов между должником и кредитором. Подобный документ является подтверждением наличия и суммы долга на определённую дату, а также признанием долговых обязательств обеими сторонами.
Переуступка долга: бухгалтерские проводки
Исходные данные (все операции на одну и ту же сумму): Операция Организация A B C Организация А отгрузила товары организации B Д 62/B К 90 Д 41 К 60/А — Организация B продала излишние материалы организации С — Д 62/C К 91 Д 10 К 60/B Используемые счета (Приказ Минфина от 31.10.2000 № 94н):
- 10 «Материалы»;
- 41 «Товары»;
- 60 «Расчеты с поставщиками и подрядчиками»;
- 62 «Расчеты с покупателями и заказчиками»;
- 90 «Продажи»;
- 91 «Прочие доходы и расходы».
Организации не могут произвести тройственный взаимозачет, ведь у Организации А отсутствует долг перед Организацией С. Организации B и С решили оформить перевод на Организацию С долга Организации B перед Организацией А.
Организация А согласна с переводом долга.
Правила оформления соглашения о замене должника
Срок оплаты товара – 30 июля. 1 июля «Альфа» с согласия «Гермеса» переводит долг на ООО «Производственная фирма «Мастер»» (новый должник). У «Мастера» есть непогашенная кредиторская задолженность перед «Альфой» в сумме 1 180 000 руб.
«
Альфа» и «Мастер» заключили соглашение о переводе долга в счет зачета кредиторской задолженности «Мастера» перед «Альфой». Бухгалтер «Мастера» сделал следующие проводки. В январе: Дебет 10 Кредит 60– 1 000 000 руб.
– отражено получение продукции от «
Альфы»; Дебет 19 Кредит 60– 180 000 руб. – отражен входной НДС по приобретенной продукции; Дебет 68 Кредит 19– 180 000 руб. – принят к вычету входной НДС по приобретенной продукции. В июле: Дебет 76 субсчет «Расчеты с ООО «Альфа» Кредит 76 субсчет «Расчеты с ООО «Торговая фирма «Гермес»»– 590 000 руб.
Перевод долга — проводки в бухгалтерском учёте
Внимание
Торговой фирмой «Гермес»»; Дебет 60 Кредит 76 субсчет «Расчеты с ООО «Альфа»– 590 000 руб. – зачет кредиторской задолженности перед «Альфой»; Дебет 76 субсчет «Расчеты с ООО «Торговая фирма «Гермес»» Кредит 51– 590 000 руб.
– погашена задолженность перед «Торговой фирмой «Гермес»».
Ситуация: как новому покупателю отразить в бухучете поступление основного средства при приобретении права требования по договору купли-продажи? Право собственности переходит после оплаты продавцу.
Поступление имущества отразите в составе основных средств на дату вступления в силу договора об уступке права требования. В данном случае ваша организация принимает на себя права и обязательства по договору купли-продажи.
Перевод долга проводки у кредитора
В зависимости от политики учёта, которая была утверждена руководителями компании, обязательства по налогу на добавочную стоимость могут возникать по отгрузке либо по оплате. Эти правила регламентирует статья номер 167 НК РФ. В том случае, когда предприятием метод определения базы налогообложения не установлен, автоматически применяется при отгрузке.
Если по отгрузке определяется выручка компании, тогда обязательства по НДС возникают и подлежат оплате в тот момент, когда была произведена отгрузка. Если же выручка определяется по оплате, тогда обязательства возникают и оплачиваются после поступления финансовых средств.
Счёт-фактура на стоимость отправленных товаров доставляется первому дебитору даже в тех случаях, когда фактическую оплату производит новый дебитор.
Компания ГАРАНТ С согласия кредитора заключено соглашение о переводе кредиторской задолженности с одного юридического лица на другое. Задолженность образовалась по договору поставки материалов.
Как правильно оформить эту сделку в бухгалтерском и налоговом учете (налог на прибыль) у «старого» должника и «нового» должника? Согласно п. 1 ст. 391 ГК РФ с согласия кредитора допускается перевод должником своего долга на другое лицо.
При этом соглашение о переводе долга должно быть заключено в соответствующей письменной форме (п. 2 ст. 391, п. 1 ст. 389 ГК РФ). В результате перевода долга первоначальный («старый») должник из обязательств выбывает, а весь долг переходит к «новому» должнику.Ситуация: нужно ли покупателю (кредитору) восстанавливать НДС с аванса, который он принял к вычету, если продавец не выполнил условия по поставке и с согласия кредитора аванс вернул его контрагент? Да, нужно. Условия для восстановления НДС выполнены, а именно:
- стороны изменили или расторгли договор;
Такой порядок установлен в подпункте 3 пункта 3 статьи 170, пунктах 2 и 12 статьи 171, пункте 9 статьи 172 Налогового кодекса РФ. Фактически продавец не вернул деньги покупателю. Но покупатель согласился, что аванс вернет третье лицо. Таким образом, кредиторская задолженность продавца гасится. Поэтому покупателю нужно восстановить НДС (абз. 2 п.
5 ст. 171 НК РФ, письмо Минфина России от 11 сентября 2012 г. № 03-07-08/268). УСН В учете кредитора (продавца) никаких особенностей в связи с заменой должника по обязательству не возникнет.
К договору о передаче долга прилагается акт сверки взаиморасчётов.
Регистры расчёта Бухгалтерский учёт о переводе долга требует наличие таких документов:
- Официальная бумага, подтверждающая соглашение будущего должника.
- Уведомление, подтверждающее согласие займодателя на проведение замены.
- Сверительный акт с займодателем.
- Счета-фактуры.
План счетов в бухгалтерском учёте, регламентирует отображение взаимных расчётов между предприятиями по вопросу замены дебитора путём проводок:
- Номер 60 – для отражения операций с подрядчиками и поставщиками.
- Номер 62 – с покупателями.
- Номер 76 – с прочими займодателями и должниками.
Основные бухгалтерские проводки Бухгалтерия займодателя в своем отчёте замену контрагента отображает в аналитике посредством внутренних записей по счёту номер 62.
Источник: http://dtpstory.ru/provodki-u-novogo-dolzhnika-pri-perevode-dolga/
Перевод долга проводки
By Вадим Фалин / 12th Июнь, 2018 / Трудовое право / No Comments
Законодатель не воспрещает осуществлять перевод долга от одной компании к другой. Единственным условием для этого является наличие согласия со стороны кредитора.
Как оформить перевод долга (проводки)?
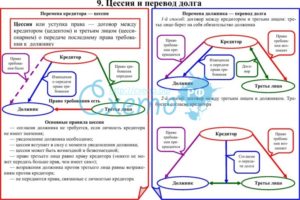
В большинстве случаев новым должником выступает контрагент компании. Данное действие отличается от цессии, при которой происходит смена кредитора, поскольку при замене лица, принимающего на себя задолженность, коммуникация осуществляется именно между новым и старым должниками.
Переводить можно любую задолженность, как обязательства по займу, так и долг по оплате продукции. Вне зависимости от сути операции, она в обязательном порядке должна быть отображена в бухгалтерском отчете.
У некоторых специалистов в данном случае возникают проблемы и вопросы, поэтому следует разобраться, как перевести долг с одной организации на другую.
Уступка права требования и перевод долга бухгалтерские проводки
НДС должен будет заплатить предыдущий покупатель сразу после отгрузки продукции. Проводки:
- Когда поступил товар от займодателя – Дебет 41, Кредит 60.
- Отражение обязательства по налогу на добавочную стоимость, если поступил товар – Дебет 19, Кредит 60.
- Перевод долга за будущую поставку – Дебет 60, Кредит 62.
- Отгрузка товара – Дебет 62, Кредит 90.
- Начисление налога на добавочную стоимость – Дебет 90, Кредит 68.
- Списание себестоимости – Дебет 90, Кредит 41.
- Отражение прибыли – Дебет 90, Кредит 99.
- Вычет налога на добавочную стоимость на приобретённые товары – Дебет 68, Кредит 19.
Договор о передаче обязательств не осуществляется на безвозмездной основе.
Перевод долга на другую организацию: бухгалтерские проводки
Поэтому если ваша организация выступает в роли кредитора, то в бухгалтерском учете перевод долга отразите проводкой: Дебет 62 (58, 76…) «Новый должник» Кредит 62 (58, 76…) «Первоначальный должник»– отражена сумма долга, переведенная должником на другое лицо. Сделать это нужно на дату вступления в силу соглашения о переводе долга.
Внимание
Когда от нового должника поступит оплата (обязательство погашается), в учете сделайте проводку: Дебет 50 (51, 60, 76…) Кредит 62 (58, 76…) «Новый должник»– поступила оплата (произведен зачет) в погашение задолженности по договору от нового должника. Такой порядок следует из Инструкции к плану счетов (счета 58, 62, 76).
Бухучет: у первоначального должника На дату, указанную в соглашении о переводе долга, у первоначального должника прекращается обязательство по договору.
Перевод кредиторской задолженности на другую организацию
Они считают, что в рассматриваемой ситуации применение этой нормы приведет к тому, что организация дважды уменьшит свои налоговые обязательства на одну и ту же сумму: налоговую базу по НДС, приняв входной налог к вычету из бюджета; налоговую базу по налогу на прибыль, если учтет входной НДС в расходах.
В таких условиях включение НДС, ранее принятого к вычету, в состав внереализационных расходов может быть признано экономически необоснованным (п.
Перевод долга между юридическими лицами
Соглашения об отступном: Здесь мы возьмем наиболее распространенный случай: когда покупатель переводит на другую организацию свой долг перед поставщиком по оплате товаров. Назовем эту третью организацию новым должником.
Покупателя будем именовать старым должником.
А поставщика — кредитором.
Полный перечень проводок, которые делают при уступке долга, мы привели в другой статье Согласие кредитора на перевод долга между юридическими лицами Начнем с правила, которое нужно соблюдать, чтобы gеревод долга между юридическими лицами состоялся в принципе.
Порядок оформления перевода сотрудника в другую организацию
Порядок данной процедуры следующий: Составляется письмо-запрос от руководителя организации, будущего места работы, куда переводится сотрудник. В запросе указывается дата, с которой сотрудника предполагается принять на новую работу, а также его новая должность.
Письмо-запрос направляется в организацию, нынешнее место работы сотрудника. Руководитель организации, где работает сотрудник, после получения письма-запроса, обязан согласовать с сотрудником возможность перевода.
В случае, если сотрудник согласен на перевод, он пишет заявление об увольнении в связи с переводом, к которому должно быть приложено письмо-запрос.
Руководитель организации, где работает сотрудник, должен направить на новое место работы, в организацию перевода, письмо-подтверждение.
Осуществляется процесс увольнения сотрудника c прежнего места работы и его прием на новую работу.
Действия с документами, подлежащие исполнению на старом месте работы сотрудника Действия с документами, подлежащие исполнению на новом месте работы сотрудника оформить приказ о расторжении трудового договора в связи с переводом по форме № Т-8 (постановление Госкомстата России от 5 января 2004 г.
Перевод своего долга на другую организацию: бухучет и налогообложение
307, п. 1 ст.
391 ГК РФ).
Одновременно с этим в рассматриваемом случае у первоначального должника возникает обязанность по поставке товара новому должнику в счет исполнения обязанности по оплате товара, приобретенного первоначальным должником у кредитора.
Соответственно, первоначальный должник отражает в бухгалтерском учете погашение кредиторской задолженности и реализацию товара новому должнику.
С этой целью, руководствуясь Планом счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкции по его применению, утвержденными приказом Минфина РФ от 31.10.
2000 N 94н, первоначальный должник сделает в бухгалтерском учете следующие записи: Дебет 10 (41) Кредит 60 («Кредитор») — отражено получение продукции от кредитора; Дебет 19 Кредит 60 («Кредитор») — начислен НДС по приобретенной продукции; Дебет 68, субсчет «НДС» Кредит 19 — предъявлена к вычету сумма НДС по товарам, приобретенным у кредитора; Дебет 60 («Кредитор») Кредит 62 («Новый должник») — отражен перевод долга по оплате товаров в счет предстоящей поставки продукции; Дебет 62 (Новый должник») Кредит 90 — отгружена продукция новому должнику; Дебет 90-3 Кредит 68 — начислен НДС со стоимости отгруженной продукции.В бухгалтерском учете у нового должника могут быть сделаны следующие записи: Дебет 10 (41) Кредит 60 («Первоначальный должник») — отражено получение продукции от первоначального должника; Дебет 19 Кредит 60 («Первоначальный должник») — начислен НДС по приобретенной продукции; Дебет 68, субсчет «НДС» Кредит 19 — сумма НДС по приобретенной у первоначального должника продукции предъявлена к вычету; Дебет 60 («Первоначальный должник») Кредит 76 («Кредитор») — отражено возникновение задолженности перед кредитором в счет исполнения обязательства перед первоначальным должником по оплате поставки продукции; Дебет 76 Кредит 51 — погашена задолженность перед кредитором. Необходимо отметить, что глава 21 НК РФ не устанавливает каких-либо особенностей применения налоговых вычетов по НДС при переводе долга.
Бухгалтерские проводки переуступки долга между юридическими лицами
Источник: https://obd2bluetooth.ru/perevod-dolga-provodki/