
Платится ли налог с дарственной на квартиру
Нужно ли платить налог при дарении квартиры близкому родственнику | Налоги

Статья обновлена: 10 января 2019 г.
Автор статьи
Афанасьева Марина
Налоговый консультант с 4 летним стажем работы.
Здравствуйте. Я веду колонку на этом сайте про налоги. На этой странице я подробно расписала про налог при дарении. Я буду много повторяться, потому что х задают одни и те же вопросы. Одну и ту же информацию я написала «под разными углами».
- Налог при дарении квартиры между близкими родственниками
- Дарители налог никогда не платят
- Налог платят одаряемые
- Ставка налога
- Как оплачивается
- Что будет если не оплатить — штрафы, пени
Налог при дарении квартиры — это НДФЛ
Никого отдельного налога при дарении нет. Когда гражданину подарили квартиру, то он получил доход в виде ее стоимости — пп. 7 п. 1 ст. 228 и п. 18.1 ст. 217 НК РФ. С этого дохода и следует оплатить НДФЛ. Подробно о ставке я написала ниже.
Налог при дарении квартиры между близкими родственниками
При дарении квартиры между близкими родственниками налог платить не нужно. Дарители и так не платят налог — почему объяснила ниже. Одаряемые не обязаны платить налог, если им недвижимость подарил близкий родственник — п. 18.1 ст. 217 НК РФ.
ПОКАЗАТЬ СПИСОК БЛИЗКИХ РОДСТВЕННИКОВ ↓
К близким родственникам относятся:
- супруг;
- родители;
- родные или усыновленные дети;
- дедушки, бабушки по отношению к своим внукам и наоборот;
- родные братья и сёстры, или которые имеют хотя бы одного общего родителя (неполнородные).
ПОКАЗАТЬ ПРИМЕРЫ ↓
Пример №1: Супруги Андрей и Марина подарили квартиру своим детям — сыну Андрею и дочери Оксане. Каждому по 1/2 доли. Никто платит налог не должен.
Пример №2: Олег подарил квартиру своему внуку Артему и его жене Светлане. Каждому по 1/2. Так как Светлана не считается Олегу близким родственником, она должна заплатить налог в 13% от стоимости 1/2 квартиры. Т.е. с подаренной доли.
Дарители налог никогда не платят
Запомните, тот кто дарит квартиру или долю в ней — не обязаны платить налог. Потому что даритель не получает какого-либо дохода, поэтому и нет налога. Без разницы сколько времени квартира принадлежит дарителю и кому он ее подарит. Не путайте с продажей — 3 или 5 лет ждать не нужно.
Например, гражданин купил квартиру 5 декабря 2018 года. Он может подарить ее хоть на следующий день кому захочет. Никакого срока ему ждать не нужно, тем более платить налог.
Вид и ставка налога
Статья 228 (п.7.1 и п.7.2) Налогового Кодекса РФ гласит, что все лица, принимающие в дар имущество от лица, с которым они не являются близкими родственниками, обязаны уплатить в государственную казну налог на доходы физических лиц (НДФЛ). Налог на дарение недвижимости не родственнику рассчитывается исходя из кадастровой стоимости дара непосредственно самим одаряемым.
Налоговая ставка составляет:
- для резидентов (проживающих постоянно в России – не менее 183 дня в году) – 13% от стоимости недвижимости;
- для нерезидентов (иностранцев) – 30%.
Важно! Иностранцы также могут быть резидентами, если получили вид на жительство и постоянно проживают в России. Также резидентами считаются лица, не имеющие гражданства и которые проживают более 183 дней в году на территории РФ.
С какой суммы взимается налог
Поскольку расчет суммы НДФЛ возлагается на налогоплательщика, ему стоит знать, что при расчете:
- не учитываются другие налоговые льготы, которые имеет одариваемый в повседневной жизни, кроме той льготы, которая освобождает полностью от уплаты НДФЛ определенных законом категорий граждан;
- налоговой базой (сумма, из которой рассчитывается налог) необходимо считать актуальную рыночную стоимость объекта сделки (определить ее должны независимые эксперты по оценке недвижимости);
- если при сделке купли-продажи каждый человек имеет право на налоговый вычет раз в жизни, то при принятии имущества в дар рассчитывать на вычет он не может, поскольку это не предусмотрено законом.
Согласно статье 23 НК РФ нет какого-то определенного документа, который можно брать во внимание при определении суммы для вычисления налога. А в пункте 3 статьи 54 этого же кодекса говорится, что физические лица (одариваемые) могут брать данные из сведений, предоставленных им уполномоченными организациями и гражданами.
Исходя из этой информации, можно предположить, что для вычисления суммы налога при дарении недвижимости не близкому родственнику, допустимо использовать не только данные из заключения экспертов, но и справку с указанием кадастровой стоимости, а также инвентаризационную оценку БТИ. В данном случае стоит учитывать то, что сведения, полученные из разных источников, могут отличаться, что может стать причиной споров с Федеральной Налоговой Службой вплоть до доведения дела до суда.
Порядок уплаты
Многих интересует, как облагается налогом дарение недвижимого имущества (квартиры). В настоящем году никаких изменений в налоговом законодательстве в части НДФЛ не было.
Процедура и порядок взыскания налога с подаренной недвижимости остаются таким же, как и в прошлом году.
Для исполнения собственного долга перед государством и своевременной уплаты налога по договору дарения недвижимости, надо:
- рассчитать точную сумму взыскания, основываясь на заключение экспертов, проводящих оценку недвижимого имущества;
- заполнить налоговую декларацию и отправить ее в инспекцию ФНС (не срочно, но обязательно до 1.04. следующего за отчетным года);
- до 15.07. следующего, после года, в котором получили их в дар (объекты недвижимости), оплатить налог в государственную казну по реквизитам, полученным в инспекции ФНС.
Внимание! На сегодняшний день существует возможность заполнения электронной декларации 3-НДФЛ на сайте www.nalog.ru
В случае уклонения от уплаты налога по договору дарения или несвоевременно внесенного платежа одаряемый несет ответственность перед законом. К нему могут быть приняты разные меры пресечения.
Источник: https://epayinfo.ru/nalogi/nuzhno-li-platit-nalog-pri-darenii-kvartiry-blizkomu-rodstvenniku.html
Взимается ли налог на дарение недвижимости в 2019 году
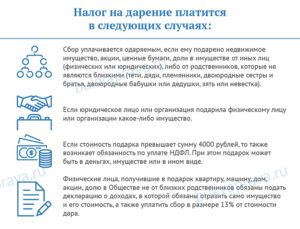
Оформляя дарственную на жилое помещение, необходимо знать, в каких случаях потребуется заплатить налог на дарение недвижимости. Его оплачивают не всегда. Начиная с 1 января 2018 года, нюансы налогообложения при составлении дарственной оговариваются в Налоговом кодексе РФ.
Телефоны бесплатной горячей линии
Высококвалифицированные специалисты в области права проконсультируют Вас и ответят на все Ваши вопросы: Гражданское право, Недвижимость, Корпоративное право, Трудовое право, Автомобильное право, Страхование, Уголовное право, Семейное право, Наследство, Защита прав потребителей, Интеллектуальная собственность.
Подвергается ли налогообложению подаренная жилплощадь?
Дарение предполагает наличие договора, согласно которому собственник безвозмездно передает определенному гражданину собственное имущество. Получение квартиры в дар также причисляют к доходу. С экономической точки зрения это считается выгодой, полученной в качестве экономии средств, которые он мог бы потратить на покупку жилплощади.
После того как новый собственник зарегистрирует жилплощадь в ЕГРН не требуется платить налог в нижеперечисленных случаях:
- если в качестве сторон договора заявлены близкие родственники, а степени их родства имеется документальное подтверждение;
- на основании Венской конвенции налогом не облагается дарение имущества сотрудникам консульств или членам их семей.
Во всех остальных ситуациях лица, получившие жилое помещение по дарственной, обязаны будут заплатить налог. На дарителя подобное обязательство не накладывается, так как не он приобретает финансовой и имущественной выгоды при заключении сделки.
Правила начисления и алгоритм оплаты налога
От налога при дарении квартиры по причине родственных связей освобождаются:
- супруги;
- родители (приемные также подпадают под эту категорию);
- братья и сестры (включая тех, у кого общим является отец или мать);
- дети, включая усыновленных;
- бабушки и дедушки;
- внуки.
Сводные братья и сестры родственниками не являются, поэтому не входят в указанную категорию. Эти правила зафиксированы в ст. 3 Семейного кодекса РФ.
Усыновленные дети имеют официальные родственные отношения не только с родителями, но и с прочими родственниками. Например, если бабушка оформляет дарственную на усыновленного ребенка ее сына, то не нужно оплачивать налог на дарение жилплощади.
Для того чтобы доказать родственные связи, потребуют представить свидетельства о рождении детей, документы об усыновлении или удочерении. Свидетельство о браке требуется, если сторонами договора о дарении выступают супруги. Общее правило распространяется и на тех супругов, которые не ведут общее хозяйство, но состоят в официально зарегистрированном браке.
При дарении близкому родственнику, у последнего не возникает обязательств по выплате налогов и предоставления декларации. Впоследствии он будет платить пошлину на имущество на основании ст. 400, 401 НК РФ. Если же новый владелец планирует реализовать недвижимость раньше, чем спустя 3 года после ее оформления, платить пошлину в 13 % считается обязательным.
К группе близких родственников не причисляются:
- тети;
- племянники;
- дяди;
- кузены, даже если они проживают совместно с собственником жилплощади и ведут совместное хозяйство. Налог они обязаны будут заплатить в полном объеме.
Прочие физические лица, получившие недвижимость на основании дарственной, должны в обязательном порядке подать декларацию о доходах. В ней нужно указать информацию о жилплощади и ее стоимость. На основании ст. 210 НК РФ налоговый сбор составит 13 % от этой суммы.
Дети, находящие под опекой, не относятся к близким родственникам опекуна и членам его семьи. В их отношении не действует правило освобождения от уплаты налога.
Не предоставляется льгот по уплате налога для малообеспеченных семей, пенсионеров и прочих льготных групп граждан.Если квартира передается в дар недееспособным лицам или несовершеннолетним детям оплатить НДФЛ обязаны будут родители, официальные попечители и опекуны.
Установленная величина налога при дарении жилплощади
Правила для расчета налога зафиксированы в ст. 225 НК РФ. Они не требуют специфических математических знаний. Базу для налогообложения (стоимость перешедшего по дарственной объекта недвижимости) умножают на процентную ставку, в зависимости от ситуации на 13% или 30%. В итоге получится сумма, которую необходимо внести получателю.
Рассчитать размер налога можно самостоятельно. Для резидентов РФ он составит 13%, для нерезидентов – 30%. Резидентами признаются не только граждане России.
В эту группу входят лица с иностранным гражданством, проживающие на территории РФ более 183 дней в год.
Если человек, имеющий российское гражданство, проводит на территории нашей страны менее установленного срока, то его причислят к нерезидентам.
Лица, имеющие определенные льготы по уплате других видов налогов, не получают привилегий в отношении налога на дарение.
База для расчета налога устанавливается в зависимости от рыночной стоимости жилплощади в момент оформления сделки на основании официального заключения независимого оценщика. Полученную сумму сопоставляют с кадастровой стоимостью. Если в документе была упомянута иная сумма, то она не должна быть на 20% больше или меньше рыночной стоимости, при этом составлять не меньше 70% от кадастровой.
Если в дар передается доля недвижимости, то ставка будет рассчитываться на основании стоимости этой доли. Если в тексте договора ее точная цена не установлена, то в расчет принимается полная кадастровая стоимость.
К документам, на основании которых происходит вычисление налоговой ставки, также относятся данные о кадастровой и инвентаризационной стоимости.Во избежание споров по начислению налогов рекомендуют, в первую очередь, учитывать сумму, представленную в отчете о независимой оценке помещения.
Форму 3-НДФЛ представляют в отделение ФНС по месту регистрации владельца до 30 апреля следующего года после передачи в дар жилплощади. Этот факт определен в ст. 228 и 229 НК РФ. Произвести оплату налога требуется не позже 15 июля. Налог начисляют на нового собственника после процедуры регистрации в Росреестре.
Напоминаем, что даже если Вы досконально изучите все данные, находящиеся в открытом доступе, это не заменит Вам опыта профессиональных юристов!
Чтобы получить подробную бесплатную консультацию и максимально надежно решить Ваш вопрос — Вы можете обратиться к специалистам по телефонам, указанным наверху страницы, или через онлайн-форму.
Как должна выглядеть декларация?
Образец можно взять в местном отделении ФНС или ознакомиться с ним на официальном сайте налоговых органов. Декларация представляет собой установленную законом форму. Заполнять ее следует внимательно. Если в документы присутствуют ошибки и недочеты, сотрудники налоговой инспекции откажутся ее принимать. Придется переоформлять документ.
Если новый собственник недвижимости ранее не имел дело с заполнением подобных документов, то рекомендуют обратиться за профессиональной помощью. Сейчас подобный спектр услуг предлагает множество частных компаний. Специалисты окажут квалифицированную помощь в вопросах налогообложения.
Порядок подачи 3-НДФЛ подразумевает такую последовательность действий:
- для начала необходимо зарегистрировать свое право владения квартирой в Росреестре;
- забрать выписку из органов регистрации;
- приложить удостоверение личности гражданина;
- понадобится договор дарения на полученную недвижимость;
- с образцом декларации можно ознакомиться на портале Госуслуг или на прочих электронных ресурсах;
- заполнить декларацию в соответствии с установленными нормами;
- отправить пакет указанных выше документов по почте на адрес местного органа ФНС. Можно также воспользоваться порталом налоговой службы для подачи документа в электронном формате.
В тексте декларации необходимо прописать:
- реквизиты отделения ФНС, в которое она предоставляется;
- информация о гражданине, предоставляющем документ;
- указать основание, по которому был получен доход. В подобном случае реквизиты договора дарения жилплощади;
- происхождение дохода выбирают из перечня, указанного в декларации;
- код дохода.
Распечатанный бланк документа необходимо подписать, указать в нем инициалы декларанта. Оплата налогов производится после отправления 3-НДФЛ в отделение налоговой службы.
Если провести оплату заранее, понадобится писать заявление, чтобы вернуть деньги.
После принятия необходимых документов и при отсутствии замечаний со стороны работников налоговой службы, происходит расчет суммы налога. Собственнику направляют уведомление с квитанцией об оплате. В ней указывают сроки оплаты. Заплатить налог можно в любой банковской организации. Все квитанции и чеки важно сохранять.
Регистрация нового собственника в органах государственной регистрации осуществляется в среднем за 10 дней. Если заявка была подана посредством обращения в МФЦ, то срок может составить 14 дней.
Отправить заполненную декларацию необходимо в течение месяца после регистрации нового владельца жилого помещения. Если в заявленный срок не отправить декларацию, то декларант будет привлечен к ответственности в соответствии с нормами закона.
Уплата налога происходит в течение 2 месяцев с момента получения декларации налоговой инспекцией.
Даритель направляет документ сотрудникам налоговой службы, чтобы с него были сняты обязательства по уплате налогов за данную недвижимость. Делать это рекомендуют и при проведении сделки в пользу близких родственников.
Последствия невыплаты налога
Если получатель недвижимости не отправит декларацию и не оплатит необходимый налоговый сбор до оговоренного законом срока, ему отправляют уведомление. Будет наложен штраф в размере от 1000 рублей. К этой сумме будет прибавлено 5% от величины пошлины за каждый месяц просрочки платежа. Срок продлевается до 15 июля последующего года.
Если гражданин вновь не вносит платеж, размер взыскания увеличивается до 20% от величины налога. Если уклонение от оплаты налогов происходит намеренно, то штраф повысится до 40%. При необходимости налоговая служба вправе обратиться в суд для взимания с собственника жилья положенных выплат.
Отказ от дарения недвижимости
Налог олачивает одариваемое лицо. Если у него нет возможности или желания вносить необходимую сумму, то он вправе отказаться от такой жилплощади. Если договор дарения еще не оформлен, то достаточно устного отказа.
Если дарственная была оформлена в соответствии с установленными правилами, то отказ от нее важно оформить в письменном виде. Одной из причин отказа может стать тот факт, что получатель квартиры не знал о необходимости уплаты налога на дареное имущество.
Получатель должен представить письменное заявление в Регистрационную палату, где происходила регистрация дарственной. К документам прикрепляют отказ, и квартира вновь возвращается в собственность дарителя. Сделка автоматически аннулируется, право распоряжаться имуществом возвращается к первоначальному владельцу.
Если квартиру гражданин получает в дар от близкого родственника, то он не может воспользоваться правом предоставления налогового вычета.
В остальных ситуациях, подлежащих налогообложению, получатель может вернуть подоходный налог. Это относится исключительно к гражданам России, входящих в категорию резидентов. На граждан иностранных государств и нерезидентов льгота не распространяется.
Телефоны бесплатной горячей линии
Высококвалифицированные специалисты в области права проконсультируют Вас и ответят на все Ваши вопросы: Гражданское право, Недвижимость, Корпоративное право, Трудовое право, Автомобильное право, Страхование, Уголовное право, Семейное право, Наследство, Защита прав потребителей, Интеллектуальная собственность.
Источник: https://pravbaza.ru/darenie-nedvizhimosti/nalog-na-darenie-nedvizhimosti
Платят ли налог при дарении квартиры физические лица

Многих людей интересует вопрос относительно уплаты налога за полученные квартиры по договору дарения от физического лица или подаренные ценности. Совершение такой сделки не всегда облагается налогом.
Зачастую, возникают ситуации, когда вложенные расходы на процедуру оформления сделки по дарению превышают стоимость полученной ценности.
Поэтому перед совершением регистрационных действий рекомендуется ознакомиться с законодательными актами, касаемо данного вопроса, либо проконсультироваться с юристом.
Нужно ли платить налог при дарении квартиры родственнику
Облагается ли дарственная на квартиру налогом при совершении сделки между близкими родственниками? У участников договора не возникает обязанности по уплате налога (ст. 217 НК). К близким родственникам относятся:
- муж/жена;
- мама/папа;
- дочь/сын;
- бабушка/дедушка;
- внук/внучка;
- брат/сестра.
К родителям и детям также относятся усыновители и усыновленные.
Также не возникает обязанности и по представлению декларации 3-НДФЛ. Однако, если налоговое ведомство присылает уведомление, то следует написать объяснительную (заявление) о том, что сделка совершалась между близкими родственниками. К такому заявлению прикладывается копия договора дарения и документы, подтверждающие родство.
Не являются близкими следующие родственники:
- тети/дяди;
- прабабушки/прадедушки;
- свекры/свекрови;
- тести/тещи и прочие.
Дарение недвижимости и прочих ценностей иным физическим лицам
При совершении сделки по дарению между сторонами, не являющимися близкими родственниками, возникает обязанность по уплате налога. Это касается следующих объектов:
- недвижимость;
- транспорт;
- акции;
- доли;
- паи.
Денежные средства, полученные в дар от другого гражданина, не являются объектом обложения. Не допускается дарение недвижимости или иного имущества государственным служащим лицами, не являющимися близкими родственниками.
Дарение коммерческой недвижимости
Получение недвижимости в дар коммерческой организацией от коммерческой организации в России не предусмотрено законодательством. Сделки по дарению между физическим лицом и фирмой имеют место быть. При этом гражданин может выступать как одаряемым, так и дарителем.
Если физическое лицо получило от организации подарок (недвижимость, пай, землю, машину и т.д.), то оно будет являться плательщиком НДФЛ.
Если индивидуальный предприниматель являться одаряемым, то возникновение обязанности будет зависеть от следующих факторов:
- будет ли подаренный объект использоваться в предпринимательской деятельности;
- кто является дарителем.
Если полученная в дар ценность не будет использоваться в предпринимательстве, а дарителем выступает близкий родственник, то у ИП не возникает обязанности по уплате налогового платежа.
Если полученный подарок будет использован в предпринимательстве, то независимо от того, кто является дарителем (близкий родственник или нет), ИП обязан включить данный объект в состав дохода и уплатить с него налог (ст. 250 НК).
Тоже относится и к организациям, получившим в дар имущество от физического лица.
Плательщик налога
При совершении сделки по дарению имущества либо иных благ участвуют две основные стороны – даритель и одаряемый.
Даритель в ходе этого процесса не становится плательщиком, поскольку уплата налога на дарение недвижимости не предусмотрена. Такая обязанность возникает у одаряемого лица.
Любая полученная недвижимость, движимое имущество, капитал, акции и другие материальные ценности признаются доходом. Следовательно, у того гражданина, который получил в дар эти ценности, возникает доход, с которого не был удержан налог. В таком случае гражданин обязан самостоятельно задекларировать доход и оплатить рассчитанный налог.
Обязанность по предоставлению декларации 3-НДФЛ и уплате налога за квартиру полученной по дарственной возникает со следующего за сделкой года.
Как избежать уплаты налога
Установленных налоговым кодексом способов избегания уплаты налога или снижения его размера в отношении сделок по дарению между физическими лицами, не являющимися близкими родственниками, не предусмотрено. Нет никаких вычетов или льгот не установлено даже для определенных групп людей: пенсионеры, инвалиды, многодетные и т.д.
Однако многие люди идут на уловки и используют такие методы, как:
- Дарение через близкого родственника. Прабабушка дарит своей внучке, а та – дочке. Так получается, что прабабушка подарила правнучке. Однако придется совершать две сделки и, соответственно, два раза платить госпошлину.
- Фиктивный договор купли-продажи. Вместо договора дарения свекор продает снохе недвижимости. Деньги естественно за это не получает. Однако, если собственность находилась у свекра меньше 5 лет (в некоторых случаях 3 лет), представлять декларацию и (возможно) платить налог придется ему.
Порядок уплаты и ответственность за неуплату
Налогообложение полученной в дар квартиры осуществляется по общим принципам. Если у одаряемого гражданина возник доход, с которого не был уплачен налог, то он действует в следующем порядке:
- Собирает необходимые документы.
- Заполняет декларацию.
- Представляет ее до 30 апреля.
- Оплачивает налог до 15 июля.
Список необходимых документов следующий:
- копия договора дарения;
- справка о кадастровой стоимости (при получении в дар недвижимости).
Заказать справку о кадастровой стоимости можно на сайте Росреестра либо через МФЦ.
Также для заполнения декларации потребуется паспорт и ИНН. Представлять их в налоговой орган нет необходимости. Заполнить 3-НДФЛ можно самостоятельно либо через специализирующиеся фирмы.
Предоставить декларацию можно любым удобным методом:
- при личном посещении ведомства;
- с помощью услуг почтовой связи;
- через личный кабинет на сайте налоговой службы.
Декларация подается в отделение налоговой инспекции по месту своей регистрации (ст.229 НК).
Сумма к оплате рассчитывается как произведение значения дохода на ставку налога, равную 13 % (ст. 225 НК).
Стоимость объекта дарения определяется договором. Если цена не указана, то применяется рыночная или кадастровая стоимость. Договорная цена не может быть должна быть не более и не менее чем на 20% отличаться от крыночной стоимости. Либо должна быть не менее чем 70% кадастровой стоимости.
Для оплаты налога на дарственную квартиру или иной облагаемый объект потребуются реквизиты. Взять их можно в отделении ведомства либо на официальном сайте.
В случае несоблюдения данного порядка предусмотрены виды ответственности, представленные в таблице.
| Нарушение | Вид ответственности | Размер | Статья НК |
| Непредставление 3-НДФЛ | штраф | 5% от суммы налога, но:
| 119 |
| Неуплата налога, обнаруженного ведомством | штраф | 20% от суммы налога | 122 |
| пени | 1/300 ставки рефинансирования в день | 75 | |
| Умышленная неуплата налога, обнаруженного ведомством | штраф | 40% от суммы налога | 122 |
| Представление декларации и неуплата налога | пени | 1/300 ставки рефинансирования в день | 75 |
Если недоимка составляет более 600 000 рублей, то данное нарушение может классифицироваться под уголовное. Следовательно, к нему применяются меры в соответствии со статьями уголовного кодекса.
Источник: http://cabinet-lawyer.ru/nasledstvo/nalog-na-darenii-kvartiry-dlya-fizicheskikh-lits.html
Налоги при дарении квартиры: налог с дарственной на квартиру родственнику – кто платит
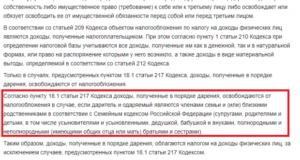
Операции по отчуждению имущества освобождаются от налогообложения в случае, когда объект недвижимости дарится близким родственникам. При этом каждый человек вправе оформить дарственную на квартиру и передать собственность любому лицу. В подобных случаях, согласно нормам Налогового кодекса РФ, доходы, полученные в рамках таких сделок, подлежат налогообложению.
Подлежат ли сделки по дарственной налогообложению?
Чтобы разобраться в вопросе, когда платить налог на дарение, нужно установить, что действующее законодательство «понимает» под данным термином. Сделки этого типа обладают следующими признаками:
- осуществляются на безвозмездной основе (то есть в договоре дарения не указывают, что покупатель передает собственнику за квартиру или дом);
- одаряемый становится полноправным владельцем имущества либо доли в передаваемой собственности;
- даритель лишается передаваемой недвижимости (теряет право собственности);
- сделки на основании договора дарения квартиры осуществляются на добровольных началах (даритель по собственной воле отчуждает объект недвижимости, а одариваемый на аналогичных основаниях принимает);
- договор дарения квартиры, официально зарегистрированный в Росреестре, имеет необратимый характер.
Последний пункт требует пояснений. После того, как имущество физических лиц официально подарено, и соответствующий договор должным образом зарегистрирован, то получатель становится полноправным владельцем недвижимости. Бывший владелец не может восстановить право собственности, за исключением случаев, определенных действующим законодательством.
НК РФ устанавливает следующее: приобретение имущества является доходом, получаемым тем человеком, в отношении которого отчуждается квартира либо дом. Это правило распространяется на подаренную собственность. То есть доходы, полученные в порядке безвозмездной передачи недвижимых объектов, входят в состав налогооблагаемой базы, начисляемой в отношении физлиц.
Сказанное означает, что дарственная на квартиру не освобождает граждан от необходимости уплачивать соответствующий налог. Данное обязательство возникает в момент перехода прав на собственность (после регистрации договора в Росреестре).
Однако, исходя из норм действующего законодательства, передача частной собственности по договору дарения недвижимости не облагается налогом, если соглашение достигнуто между прямыми родственниками. Состав последних определен Семейным кодексом. Кроме того, не платит налог консул, получивший по дарственной недвижимый объект. Эта норма закреплена международными соглашениями.
Налогом облагается лишь тот, кому адресован подарок.
Также важно разделить вопросы, связанные с налогообложением одариваемых и продаваемых квартир, полученных от родственников и других людей по дарственной.
В первом случае, при соблюдении приведенных условий, с новых владельцев не взимаются соответствующие взносы в госбюджет. При этом собственники обязаны платить налог при продаже квартир, полученных по дарственной.В данном случае заключаются соглашения, в рамках которых лицо, которое отчуждает имущество в отношении третьей стороны (покупателя), получает доход.
Лица, освобожденные от уплаты налогов
В соответствии с Семейным кодексом РФ, за сделки по отчуждению имущественных объектов, заключаемые между супругами, родителями и детьми (в том числе и приемными), не взимается подоходный налог. При этом, при совершении подобных операций, стороны не освобождаются от внесения сопутствующих платежей.
Налог при дарении квартиры не взимается, если участниками сделки являются кровные родственники по прямой линии. В эту группу включены муж и жена, дети (включая приемных), родители, родные братья с сестрами. Кроме того, от государственных сборов освобождены внуки, а также бабушки с дедушками.
Если участники сделки являются кровными родственниками, то налог не взимается.
Чтобы не платить налог при дарении недвижимости, стороны обязаны предоставить документы, подтверждающие факт родства.
Подпадают ли близкие родственники под налогообложение?
Налоги при дарении квартиры между близкими родственниками не взимаются.
При этом, если гражданин в дальнейшем продает полученную собственность, то это лицо обязано внести 13 % от полученного в рамках такой сделки дохода.
Но, согласно законодательным нормам, принятым в 2016 году, если владелец реализовал объект по цене, составляющей 70 % от кадастровой стоимости квартиры, то в данном случае налог не платится.
Нюансы при передаче имущества лицам, состоящим в дальнем родстве
Действующее законодательство определяет дальними родственниками лиц, приходящихся собственникам племянниками, снохой, тещей (тестем) либо свекровью (свекром) и других граждан, не входящих в приведенный ранее список.
Сделки, заключенные с участием указанных людей на основании договора дарения, облагаются налогом по ставке 13 %.
При передаче имущества другим родственникам необходимо учитывать следующий нюанс: указанная ставка действует в отношении резидентов Российской Федерации.
Под последним понимается человек, являющийся гражданином РФ и пребывающий на протяжении одного года на территории страны более 183 дней.
Нерезидент, в том числе и близкий родственник, должен заплатить налог на подаренное имущество. При этом размер вноса достигает 30 % от рыночной стоимости недвижимости.
Данное правило касается и граждан РФ, которые прожили за пределами страны более 183 дней подряд на протяжении одного года.
То есть дарение между близкими родственниками, потерявшими статус резидента, также подлежит налогообложению.
Супруги, как стороны договора дарения
Супруги являются наследниками первой очереди. Это означает, что налог, при дарении недвижимости, передаваемой мужем жене или наоборот, не уплачивается.
Дополнительные расходы при заключении сделок по дарственной
Несмотря на то, что налоги при дарении не взимаются, близкие родственники не освобождены от сопутствующих расходов. Подобные сделки обязательно проводятся с участием нотариуса. Стоимость оформления дарственной на имущество на момент написания статьи составляла 2 тысячи рублей.
Вторая статья расходов — оплата государственной пошлины, взимаемой с договора дарения при регистрации в Росреестре.
Декларирование доходов, полученных при дарении
Для начисления налогов с подаренного имущества сторона, которая получает недвижимость, обязана задекларировать данный доход. Сумму, подлежащую к уплате, рассчитывает новый собственник.
Также это лицо обязано самостоятельно обратиться в территориальное отделение ИФНС до первого апреля следующего года, подав заполненную налоговую декларацию.
Сборы с дарственной на квартиру уплачиваются до середины июля.
Необходимо с подаренного имущества задекларировать доход.
Размер налогового сбора
Ставка сбора за дарение квартиры составляет 13 %. Эта сумма рассчитывается от текущей кадастровой стоимости передаваемого объекта. Если квартира или иная собственность передается нерезидентам РФ, ставка возрастает до 30 %.
Что принимается за налогооблагаемую базу?
Как было сказано, налоги на подаренную недвижимость рассчитываются с учетом рыночной стоимости объекта. Данный показатель определяется независимыми оценщиками, но в ряде случаев, по запросу собственников, пересматривается.
Если рыночная стоимость существенно превышает кадастровую либо не была определена в договоре, то при расчете сборов применяется последний показатель.
Правила заполнения декларации
Доход, полученный при дарении между родственниками, исчисляется, согласно действующим законодательным нормам. Последние устанавливают, что необходимые документы в ИФНС подаются по месту жительства человека, который приобрел недвижимый объект.
Важный нюанс: в ряде регионов действует правило, согласно которому, при дарении квартиры близкому родственнику, последний также обязан заполнить и подать декларацию. Но в подобных случаях налог также не взимается.
Декларация — это документ строгой отчетности. Поэтому при заполнении нельзя допускать ошибки. При наличии помарок в документе налоговые органы вправе не принимать декларацию. Получить бланк для заполнения можно на сайте Госуслуги либо в территориальном отделении ИФНС. В декларации необходимо отразить следующее:
- реквизиты отделения ИФНС, в которое подается собранная документация;
- личная информация о лице, подающем документ;
- договор дарения;
- источник и код дохода (выбирается из предложенного ИФНС списка).
В конце декларации необходимо поставить личную подпись. Этот документ нужно, вместе с паспортом, справкой из БТИ, договором дарения и свидетельством на собственность, подать в территориальное отделение ИФНС по месту жительства одариваемого.
Последствия несоблюдения установленных сроков уплаты налоговых сборов
Обзаведясь новым жильем, собственнику необходимо своевременно задекларировать полученный доход (до первого апреля следующего года) и уплатить налог (до 15-го июля).
Несоблюдение установленных сроков приводит к наложению соответствующих санкций. Причем избежать уплаты невозможно, так как регистрирующие органы передают сведения о заключаемых сделках в ИФНС.
Если собственник не предоставляет декларацию в установленные сроки, то ИФНС штрафует такое лицо на 1 тысячу рублей и накладывает дополнительные санкции в виде 5 % от суммы налога, которые начисляются каждый последующий месяц, наступивший после апреля. Отказ от внесения платежей карается более серьезно. Если собственник впервые не уплачивает налог, то одариваемое лицо вынуждено дополнительно заплатить 20 % от суммы начисленного налога. При повторном отказе этот показатель увеличивается до 40 %.
Кроме того, начиная с 16-го июля, ИФНС ежедневно начисляет пени. При необходимости налоговый орган обращается в суд с требованием взыскать с одариваемого лица образовавшуюся задолженность.
Источник: https://ZKHinfo.ru/nalogi/darenie-kvartiry
Какой налог платится при дарении?
Договор дарения является одним из самых распространенных видов сделки. Он довольно просто составляется, регистрируется быстро, а имущество переходит одаряемому сразу же после подписания и регистрации договора.
Дарственная зачастую оформляется между родственниками, но и на третьих лиц даритель может оформить договор.
При этом многих людей волнует вопрос: «Какой налог на дарение предусмотрен в 2019 году в России?».
Нужно ли платить налог дарителю за подаренное имущество?
Даритель, то есть человек, который дарит свое имущество другому человеку, ни при каких обстоятельствах не должен платить налоги.
Иногда люди получают письма с налоговой, где их просят задекларировать доход, заплатить налог. Однако делать этого не нужно.
Дарителю следует написать в налоговую ответное письмо о том, что договор являлся дарственной. Также к письму следует приложить копию договора, тогда у налоговой не будет никаких вопросов касательно налогообложения имущества по дарственной.
Налог на дарение квартиры родственнику в 2019 году. Облагается ли налогом договор дарения?
Согласно ст. 217 Налогового кодекса РФ близкие родственники, которые получили квартиру в порядке дарения, не должны платить налог.
Согласно Семейному кодексу РФ близкими родственниками признаются родственники по первой линии родства. Ими являются муж, жена, дети, родители, внуки, дедушки (бабушки). Остальные родственники (кузины, тети, дяди, крестные и т. д.) не являются близкими с точки зрения налогового законодательства.
И неважно, что даритель принес в дар своему родственнику: квартиру, машину, землю, пай, пакет акций или айфон. Все равно налог на дарение никто из участников договора дарения платить не должен.
Для того чтобы близкий родственник не платил налог на дарение, ему необходимо подтвердить степень родства с дарителем при помощи соответствующих документов.
В качестве доказательств могут выступать такие документы:
- свидетельство о рождении;
- свидетельство о браке;
- гражданский паспорт;
- свидетельство об усыновлении/удочерении.
Если близкий родственник, которому даритель подарил недвижимость, решит продать ее в течение 3 лет после получения дарственной, то он на общих основаниях должен будет уплатить налог, то есть, 13% от стоимости имущества должны перейти в государственную казну.
Налог при дарении квартиры для физических лиц в 2019 году
Сделка, связанная с дарением недвижимости между физическими лицами, которые не являются близкими родственниками, предполагает обязательную уплату подоходного налога.
Так, для резидентов РФ ставка НДФЛ составляет 13%. Для граждан, которые проживают в других странах, ставка налога составляет 30%.
Для того чтобы понять, какой налог платится с получения в дар недвижимости, приведем следующие примеры:
Пример 1. Гражданин РФ решил подарить своему близкому другу участок земли. Тот является гражданином РФ. В БТИ стоимость земельного участка, подаренного другу, была оценена в 1 миллион рублей. Это значит, что одаряемому придется заплатить налог в размере 130 000 рублей (1 000 000 * 13%).
Пример 2. Молодой человек, который является резидентом РФ, решил подарить своей девушке квартиру в Омске. При этом девушка не является гражданкой России. В присутствии нотариуса они составили договор дарения. Все документы были собраны и направлены в МФЦ.
Бюро технической инвентаризации оценило квартиру в 1 500 000 рублей.
Поскольку девушка не является резидентом России, тогда за дар в виде квартиры ей придется заплатить налог в размере 30% от стоимости подаренного имущества, а это ни многим ни малым 450 000 тысяч рублей (1 500 000 * 30%).
Как уплачивается налог с дарения недвижимости для физических лиц?
Если одаряемым выступает родственник не по первому кругу или вовсе посторонний человек, тогда для уплаты налога ему нужно:
- подать декларацию о доходах (3–НДФЛ) до апреля месяца в Налоговую службу;
- дождаться, когда налоговая просчитает величину налога;
- получить расчет и квитанцию об оплате с налоговой (получить письмо);
- оплатить налог на дарение в отделении банка по указанным в письме реквизитам.
В каких случаях одариваемый должен заплатить дарственный налог?
Подарок будет облагаться налогом в случае, если одариваемый не является родственником дарителя или же он является родственником, но не по первой линии родства.
При этом облагаться налогом может только такое имущество, как:
- недвижимость – дом, квартира, земельный участок, часть земельного участка, различные помещения и др.;
- транспортные средства – автомобиль, мотоцикл и др.;
- ценные бумаги.
То есть, доходы, полученные в денежной форме, не облагаются налогом. К примеру, некий гражданин А. решил подарить другому гражданину Б. денежные средства в размере 200 тысяч рублей наличными. Гражданин Б. согласно Налоговому кодексу не должен платить налог за денежные средства, подаренные ему в виде банкнот.
Можно ли избежать уплаты налога на дарение? Если да, то как?
С дарением имущества родственникам дела обстоят хорошо, потому что никакого налога при дарении недвижимости близкому родственнику платить не нужно.
В связи с этим люди, которые не являются родственниками дарителей, пытаются найти такое решение, при котором им не придется платить государству 13% от стоимости подаренной вещи.
Можно ли как-то обойти этот налог? Да, можно. Чаще всего люди прибегают к двум следующим способам:
Способ 1.Дарение имущества через близкого родственника. К примеру, дядя хочет подарить своей племяннице квартиру, потому что у него нет наследников и он хочет, чтобы его племянница получила от него недвижимость.
Но в этом случае ей придется заплатить налог в размере 13%, потому что дядя не относится к ее близким родственникам. Что можно сделать, чтобы избежать налогообложения? Дядя может подарить квартиру своей родной сестре, то есть матери девочке, а та уже передарит ее своей дочери.
В результате никто из участников договорного процесса не будет платить налог.
Способ 2.Вместо дарственной заключить договор купли-продажи. Например, дядя хочет подарить дом своей племяннице, но вместо дарственной он составляет договор купли-продажи. В чем выгода? Во-первых, племяннице не нужно будет платить налог на доходы.
Во-вторых, дядя будет освобожден от уплаты налога, если дом, который он планирует продать, находится в его собственности меньше 3 лет. В-третьих, составляя договор купли-продажи, налог на доходы будет меньше, чем при оформлении дарственной.Однако с этим способом нужно быть осторожным: если узнают, что договор дарения был фиктивным, в судебном порядке его могут аннулировать.
Облагается ли налогом доля подаренного земельного участка?
Если даритель и одариваемый не являются родственниками по первой линии, то да, даже доля земельного участка будет облагаться налогом.
При этом важно понимать, что на долю действует та же ставка, что и на весь земельный участок (или другое недвижимое имущество), а именно, 13% от кадастровой стоимости.
К примеру, даритель решил подарить долю в размере ½ земельного участка. При этом кадастровая стоимость участка составила 1 500 000 тысяч рублей. Тогда одариваемому придется заплатить налог в размере 97 500 руб. (13% *(½ * 1 500 000).
Налог на айфон – облагается ли подаренный дорогостоящий телефон налогом?
В п. 18.1 статьи 217 Налогового кодекса РФ указано, что в порядке исключения налогом на подаренное имущество облагаются только:
- предметы недвижимого имущества (дом, квартира, земельный участок и т. п.);
- транспортные средства;
- паи, доли, акции.
Айфон, пусть даже он будет самой последней модели, пусть его цена будет доходить 100 тысяч рублей, налогом не облагается.
В каком случае одариваемому придется заплатить налог на айфон?
Если айфон был подарен работодателем, тогда владельцу этого телефона все же придется отдать государству 13% от стоимости подаренной работодателем вещи.
Почему? Потому что в этом случае телефон будет являться доходом в натуральной форме. Кроме того, в налоговой обязательно поинтересуются, почему начальник делает такие дорогостоящие подарки своим подчиненным.
По закону начальник может подарить подчиненному подарок стоимость не больше 4 тысяч рублей.
Согласно НК РФ налог на дарение имущества не платится только в том случае, если даритель и одариваемый являются родственниками по первой линии родства.
Во всех остальных случаях одариваемый обязан внести в государственную казну налог на доход с подаренной вещи в размере 13% от кадастровой стоимости недвижимости – если одариваемый является резидентом РФ, и 30% – если одариваемый не является гражданином РФ.
Также нужно отметить, что налог на дарение платится только в том случае, если одариваемый принимал в дар недвижимое имущество либо транспортное средство, ценные бумаги. Подаренный другом, родственником, любимым человеком айфон налогообложению не подлежит.
Источник: http://expert-nasledstva.com/nalog-na-darenie/