
Отражение амортизации нма проводки
Учтена амортизация оборудования при создании нма проводка

Основные операции с НМА Создание нематериального актива НМА признаются созданными, если соблюдены два правила:
- Если они получены в результате исполнения служебных обязанностей или по индивидуальному поручения предпринимателя.
- Если были получены от других лиц, в результате заключения договора на создание НМА.
- Если на имя организации были выданы свидетельства на используемый товарный знак или же на право использования названия места, где производится необходимый товар.
Проводки при покупке нематериального актива Дебет Кредит Название операции Сумма операции Документ — основание 60.01 (76.05) 51 Оплачена стоимость НМА С учетом НДС Карточка учета НМА-1 08.05 60.01 (76.05) Учтена стоимость купленного НМА С учетом НДС Карточка учета НМА-1 19.02 60.01 (76.05) Выделен НДС НДС Карточка учета НМА-1 Подробнее в статье — проводки по покупке НМА.
Начислена амортизация нематериальных активов: проводка
Также к расходам можно отнести амортизацию по оборудованию, занятому в научно-исследовательских и прочих работах. Если привлекаются сторонние организации, то в качестве расходов выступает оплата их услуг.
После того, как расходы собраны по дебету 08, выполняется проводка по принятию объекта к учету Д04 К08.
Внесение НМА в УК Если нематериальный актив вносится в уставный капитал в виде вклада от учредителя, то привлекаем счет учета расчетов с учредителями и выполняем проводки: Д08 К75 – отражена первоначальная стоимость НМА Д04 К08 – актив принят к учету Безвозмездное поступление НМА При получении нематериального актива по договору дарения, его необходимо оценить по средней рыночной стоимости на текущую дату, для того чтобы знать, по какой стоимости его принять и с чего начислять в дальнейшем амортизацию. Для оценки могут быть привлечены сторонние оценочные организации.
Учет нематериальных активов (проводки)
- Внеоборотные активы
В статье я расскажу, как происходит учет нематериальных активов при их поступлении и выбытии на предприятие. Какие при этом составляются проводки? А также рассмотрим некоторые примеры, облегчающие понимание материала.
Что такое нематериальные активы? Нематериальные активы относятся к внеоборотным активом, в отличие от основных средств они не имеют физической формы и являются результатом интеллектуальной деятельности.
В бухучете понятие нематериальных активов подробно рассмотрено в ПБУ 14/2007, это положение регламентирует всю деятельность, связанную с НМА.
Проводки по нма
Внимание Платежи за право использования организация должна включать в затраты отчетного периода. Фиксированные разовый платеж указывается по дебету счета 97 «Расходы будущих периодов» и списывается на затраты в течение срока действия договора.
Деловая репутация Она рассчитывается как разность между стоимостью купленной-проданной организации и итоговой цифрой ее баланса на день совершения сделки.
Важно Она может быть положительной и отрицательной.
Отрицательный показатель — скидка с цены, которую получил покупатель.
Она равномерно списывается на операционный доход организации.
Учет нематериальных активов: проводки при поступлении, амортизации, выбытии
Здесь годовой износ рассчитывается из остаточной цены НМА с помощью коэффициента, учитывающего оставшийся срок полного полезного использования.
- Метод списания пропорционально полному объему продукции. При этом порядке начисления амортизации определяется предполагаемый объем продукции к выпуску на протяжении всего времени полезного использования актива. И списание части стоимости НМА происходит пропорционально доле фактического месячного выпуска продукции в предполагаемом объеме.
- Способы амортизации Выбранный способ начисления должен быть зафиксирован в учетной политике компании.
Учет нематериальных активов
Проводки при покупке лицензий программ как НМА Какие проводки должен сделать бухгалтер в момент приобретения НМА — лицензий на ПО.
Примеры покупки НМА и лицензии на вид… 3 Реализация НМА: проводки, примеры, налоги Примеры типовых бухгалтерских проводок про продаже НМА. Учет нематериальных активов при продаже.
3 Проводки бухучета по покупке и поступлению НМА Как отразить в проводках бухгалтерии поступление и покупку нематериального актива.
Оприходование НМА на примере договора купли-продажи. 1 Учет амортизации НМА: примеры, проводки, законодательство В настоящее время в современных условиях работы бухгалтерского учета огромное значение имеет умение производить амортизацию нематериальных активов, которые могут быть… 2 Списание НМА: реализация, ликвидация, передача Рассмотрение операции списания НМА.
Источник: http://sv-groups.ru/uchtena-amortizatsiya-oborudovaniya-pri-sozdanii-nma-provodka/
Счет 05 в бухгалтерском учете: проводки по амортизации нематериальных активов

Счет 05 бухгалтерского учета — это счет «Амортизация нематериальных активов», является пассивным счетом и, как говорит название счета, служит для начисления амортизации. Рассмотрим применение счета 05 в бухгалтерском учете, типовые проводки по учету амортизации нематериальных активов, а также особенности определения срока эксплуатации НМА.
Счет 05 в бухгалтерском учете
Не так много счетов, с которыми корреспондирует счет 05. Они представлены на схеме:
Аналитический учет по начисленной амортизации должен вестись по каждому нематериальному активу.
Сальдо счета показывает сумму амортизации НМА, накопленную в течение всего срока их полезного использования.
Не по всем объектам нематериальных активов начисляется амортизация. Важно знать один нюанс, который показан на схеме:
Какие НМА считаются «с неопределенным сроком использования»? Минфин решил, что это НМА, по которым невозможно надежно определить срок полезного использования. Но, если в организации возникнут факторы, по которым она сможет определить срок полезного использования НМА, то с данного момента амортизация по объекту должна начисляться. Наличие этих факторов проверяется раз в год.
Пример №1. Особенности определения срока эксплуатации товарного знака и выбытие нематериального актива до окончания срока полезного использования
Допустим, организация для маркировки своей продукции «А» изготовила и зарегистрировала товарный знак. Период экспертизы и государственной регистрации товарного знака составил 13 месяцев. НМА принят к учету в марте 2014г. в сумме 36 000 руб. В январе 2017г. организация сняла с производства продукцию «А», так как она перестала пользоваться спросом на рынке и стала убыточной.
Получите 267 видеоуроков по 1С бесплатно:
Согласно учетной политике организации, способ начисления амортизации линейный и амортизация учитывается на счете 05.
Пояснения для определения срока полезного использования и расчет амортизации
По действующему законодательству (ст.1491 ГК РФ) срок действия товарного знака составляет 10 лет с даты подачи в Федеральный институт промышленной собственности заявки на регистрацию.
Это длительный процесс, включающий несколько этапов:
- Формальная экспертиза проводится 1-2 месяца, где выясняется соответствие поданной заявки требованиям Роспатента;
- Основная экспертиза срок от года до полутора лет, где эксперты делают всесторонний анализ товарного знака и последний этап это выдача свидетельства, подтверждающего регистрацию.
Расчет срока полезного использования товарного знака и ежемесячной амортизации:
- Повторимся, период экспертизы и государственной регистрации товарного знака составил 13 месяцев. Следовательно, срок полезного использования товарного знака составит 107 месяцев (120мес.-13мес.);
- Ежемесячная сумма амортизации 336,45 руб. (36000 руб./107 мес.).
В бухгалтерском учете отражены следующие проводки по счету 05 при амортизации НМА:
| Дт | Кт | Сумма, руб. | Описание проводки | Документ |
| 04 | 08 | 36 000,00 | Оприходован товарный знак | Карточка учета НМА, свидетельство о регистрации товарного знака |
| Ежемесячное начисление амортизации по товарному знаку | ||||
| 26 | 05 | 336,45 | Начислена амортизация за апрель | Бухгалтерская справка-расчет |
| 26 | 05 | 2 691,60 | Начислена амортизация с мая по декабрь 2014 года | Бухгалтерская справка-расчет: 336,45*8 мес.=2691,60 руб. |
| 26 | 05 | 4 037,40 | Начислена амортизация за 2015 год | Бухгалтерская справка-расчет:336,45*12мес=4037,40 руб. |
| 26 | 05 | 4 037,40 | Начислена амортизация за 2016 год | Бухгалтерская справка-расчет:300*12мес=4037,40 руб |
| 26 | 05 | 336,45 | Начислена амортизация за январь 2017 | Бухгалтерская справка-расчет:336,45 *1 мес=336,45 руб. |
| 05 | 04 | 11 439,30 | Списана начисленная амортизация по товарному знаку | Бухгалтерская справка-расчет: (336,45+2691,60+4037,40+4037,40+336,45)=11439,30 руб. |
| 91 | 04 | 24 560,70 | Выбытие (списание) НМА | Бухгалтерская справка-расчет:36000-11439,30=24560,70 руб. |
Пример №2. Пересмотр срока полезного использования НМА с неопределенного на определенный
Допустим, в 2011 организация изготовила видеоролик для рекламы своей продукции. Стоимость рекламного видеоролика 140 000 руб. Исключительные права на рекламный ролик принадлежат организации.
Организация решила, что рекламный видеоролик будет использоваться в средствах массовой информации на весь период выпуска продукции. А данная продукция будет выпускаться, пока на рынке есть спрос на неё. Когда закончится спрос на продукцию, организация не может установить.
Поэтому, ею было принято решение признать рекламный видеоролик в целях амортизации с неопределенным сроком использования.
По истечении двух лет, продажи данной продукции сократились на 20%. Причина: появление более модернизированной продукции у конкурента. Проведя анализ, организация пришла к выводу, что её продукция будет вытеснена конкурентом с рынка в течение 4-х лет.
В январе 2013 года организация приняла решение о начисление амортизации по рекламному видеоролику:
- Учетной политикой предусмотрен линейный способ начисления амортизации;
- Срок использования НМА 48 месяцев (4*12 месяцев);
- Расчет ежемесячной амортизации: 140 000 /48=2 916,66 руб.
Сформированы следующие проводки по счету 05 по амортизации НМА:
| Дт | Кт | Сумма | хозяйственной операции | Документ |
| Ежемесячно, начиная с ЯНВАРЯ, в течение срока полезного использования | ||||
| 26 | 05 | 2916,66 | Начислена амортизация по рекламному ролику | Бухгалтерская справка-расчет |
Источник: https://BuhSpravka46.ru/buhgalterskiy-plan-schetov/schet-05-v-buhgalterskom-uchete-provodki-po-amortizatsii-nematerialnyih-aktivov.html
Отражение амортизации нма проводки
Выявленная ошибка согласно учетной политике организации является несущественной 1 91-2 05 Доначислена в текущем отчетном периоде сумма амортизации объекта нематериальных активов.
Исправление ошибки начисления амортизации отражено в составе прочих расходов организации в качестве убытка прошлых лет, выявленного в отчетном году Бухгалтерские проводки при исправлении ошибки предыдущего отчетного года в начислении заниженной суммы амортизации объектов нематериальных активов с накоплением сумм амортизации на отдельном счете, выявленной после утверждения годовой отчетности за этот год, либо выявлена ошибка более ранних отчетных периодов. Выявленная ошибка согласно учетной политике организации является существенной 1 84 субсчет «Исправление ошибок в бухгалтерском учете 05 Доначислена в текущем отчетном периоде сумма амортизации объекта нематериальных активов.
Отражение демонтажа в бухгалтерском учете Данные о выбывшем объекте могут отражаться на счетах компании двумя способами: — в виде остаточной стоимости, если срок использования объекта по документам еще не закончился, — как сумма средств, инвестированных в его демонтаж.
Эти затраты ложатся на прочие расходы фирмы отчетного периода.
Нюансы расчета налога на добавленную стоимость: — если демонтаж проводит нанятая сторонняя организация, то сумма налогового кредита должна быть учтена в обычном порядке; — НДС не может быть восстановлен для объектов, которые были полностью самортизированы, кроме тех случаев, когда ликвидируемый объект имеет несколько неясных сумм списания на счетах; — если руководство принимает решение продать детали, оставшиеся после списания объекта, то нужно начислить сумму налога в обязательства.
Важно
Далее проходит коллективный осмотр инвентаря и принимается решение о его ликвидации или восстановлении. Если комиссия приняла решение о списании ОС с учета, то она должна указать причину: физический или моральный износ, авария и т.д.
Также необходимо установить общую стоимость нематериальных активов, которые подлежат ликвидации, и оставшихся деталей, которые могут быть проданы или использованы в процессе производства. По завершении проверки составляется акт. Форма бланка свободная, но некоторые используют старые образцы (№ОС-4, ОС-4а).
Документ должен быть подписан всеми участниками комиссии.
Счет 05 в бухгалтерском учете: проводки по амортизации нематериальных активов
Они представлены на схеме: Аналитический учет по начисленной амортизации должен вестись по каждому нематериальному активу. Сальдо счета показывает сумму амортизации НМА, накопленную в течение всего срока их полезного использования.
Не по всем объектам нематериальных активов начисляется амортизация.
Важно знать один нюанс, который показан на схеме: Какие НМА считаются «с неопределенным сроком использования»? Минфин решил, что это НМА, по которым невозможно надежно определить срок полезного использования.
Но, если в организации возникнут факторы, по которым она сможет определить срок полезного использования НМА, то с данного момента амортизация по объекту должна начисляться. Наличие этих факторов проверяется раз в год. Примеры хозяйственных операций и проводок по 05 счету Пример №1.
Учет, амортизация и выбытие нематериальных активов
Безвозмездно полученные объекты, стоимость которых не входила в налоговую базу, также не должны амортизироваться. Среди них следующие: — имущество, переданное в рамках целевого финансирования; — объекты, безвозмездно полученные образовательными учреждениями; — имущество, безвозмездно переданное РФ; — имущество, полученное в соответствии с международными договорами.
Внимание
Примеры расчета амортизации Условие. Фактическая стоимость ПО, разработанного организацией, — 100 тыс. руб. Срок использования — 4 года. Норма списания: 100/4 = 25 тыс.
руб.
Период Первоначальная стоимость, тыс. руб. Сумма отчислений за 12 месяцев, тыс. руб. Накопленная амортизация нематериальных активов, тыс.
руб. Остаточная стоимость, тыс. руб.
Бухгалтерский счет 05: амортизация нематериальных активов. проводки, пример
Дебет Кредит операции Бухгалтерские проводки при исправлении ошибки текущего отчетного года в начислении завышенной суммы амортизации объектов нематериальных активов с накоплением сумм амортизации на отдельном счете, выявленной до окончания этого года 1 20, 26, 44 и др.
05 Сторнирована ошибочно начисленная сумма амортизации объекта нематериальных активов в месяце выявления ошибки Бухгалтерские проводки при исправлении ошибки предыдущего отчетного года в начислении завышенной суммы амортизации объектов нематериальных активов с накоплением сумм амортизации на отдельном счете, выявленной после окончания этого года, но до даты подписания годовой отчетности за этот год 1 20, 26, 44 и др. Они делятся на производственные и непроизводственные, назначение которых понятно из самого названия. Оценка нематериальных активов В стоимость объекта ОС входят: сумма начисленной оплаты труда и социальных отчислений рабочим; материальные затраты; амортизация; суммы, выплаченные посредникам за оказание услуг по заказу информационно-консультационных, технических работ; другие расходы, связанные с созданием инвентаря.
НМА могут изготавливаться за счет привлеченного капитала. Но проценты за обслуживание кредита не должны входить в их стоимость.
Нематериальные активы в бухгалтерском учете оцениваются по первоначальной стоимости — это сумма фактических денежных затрат на покупку и ввод в эксплуатацию или изготовление ОС.
Проводки при покупке лицензий программ как НМА Какие проводки должен сделать бухгалтер в момент приобретения НМА — лицензий на ПО. Примеры покупки НМА и лицензии на вид… 3 Реализация НМА: проводки, примеры, налоги Примеры типовых бухгалтерских проводок про продаже НМА. Учет нематериальных активов при продаже.
3 Проводки бухучета по покупке и поступлению НМА Как отразить в проводках бухгалтерии поступление и покупку нематериального актива. Оприходование НМА на примере договора купли-продажи.
1 Учет амортизации НМА: примеры, проводки, законодательство В настоящее время в современных условиях работы бухгалтерского учета огромное значение имеет умение производить амортизацию нематериальных активов, которые могут быть… 2 Списание НМА: реализация, ликвидация, передача Рассмотрение операции списания НМА.
Бухгалтерские проводки по производственным нематериальным активам, находящимся в основном производстве 1 20 05 Отражена сумма амортизации объекта нематериальных активов, используемого в производстве одного конкретного вида продукции (работ, услуг) Бухгалтерские проводки по производственным нематериальным активам, находящимся во вспомогательных производствах 1 23 05 Отражена сумма амортизации объекта нематериальных активов, используемого в производствах продукции (работ, услуг) которые являются вспомогательными (подсобными) для основного производства организации Бухгалтерские проводки по производственным нематериальным активам, находящимся в общепроизводственном использовании 1 25 05 Отражена сумма амортизации объекта нематериальных активов, используемого в производстве нескольких видов продукции (работ, услуг) или относимого к объектам цехового назначения.
Учет амортизации нма проводки
Особенности определения срока эксплуатации товарного знака и выбытие нематериального актива до окончания срока полезного использования Допустим, организация для маркировки своей продукции «А» изготовила и зарегистрировала товарный знак.
Период экспертизы и государственной регистрации товарного знака составил 13 месяцев. НМА принят к учету в марте 2014г. в сумме 36 000 руб. В январе 2017г. организация сняла с производства продукцию «А», так как она перестала пользоваться спросом на рынке и стала убыточной.
Получите 267 видеоуроков по 1С бесплатно:
- Бесплатный видео самоучитель по 1С Бухгалтерии 8.3 и 8.2;
- Самоучитель по новой версии 1С ЗУП 3.0;
- Хороший курс по 1С Управление торговлей 11.
Согласно учетной политике организации, способ начисления амортизации линейный и амортизация учитывается на счете 05.
Амортизация нематериальных активов, предоставленных в пользование по договорам коммерческой концессии» Отражена доля ежемесячной амортизации объекта нематериальных активов, приходящаяся на расходы по обычным видам деятельности в соответствии с порядком распределения, разработанным организацией и закрепленным в ее учетной политике 2 91-2 05 субсчет «Амортизация нематериальных активов, предоставленных в пользование по договорам коммерческой концессии» Отражена доля ежемесячной амортизации объекта нематериальных активов, приходящаяся на прочие расходы в соответствии с порядком распределения, разработанным организацией и закрепленным в ее учетной политике Отражение в бухгалтерском учете исправления ошибки в начислении завышенной суммы амортизации нематериальных активов.
Источник: http://lcbg.ru/otrazhenie-amortizatsii-nma-provodki/
Амортизация нематериальных активов: проводки, способы начисления, счет
Нематериальные активы имеют свою первоначальную стоимость, за которую они приобретались. Они же участвуют в создании товарного продукта компании и имеют ограниченный срок своей «эксплуатации», так как подвержены моральному и техническому старению. Следовательно, на НМА должны распространяться правила по амортизационным отчислениям, как и на основные средства компании.
Понятие
Рабочие нематериальные активы хотя и не имеющие физического выражения, но участвующие в создании прибыли компании переносят часть своей стоимости на выпускаемый фирмой продукт. Поэтому их следует учитывать в себестоимости продукции в виде амортизационных отчислений по схеме, схожей с отчислениями с основных средств.
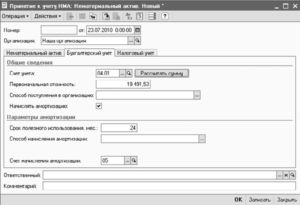
Согласно ПБУ 14/2007 НМА обязательны к постановке на учет в компании. На них заводится карточка учета, и отчисления по амортизации начинаются со следующего после этого месяца.
Что такое амортизация нематериальных активов, расскажет это видео:
Особенности и задачи учета
Амортизация НМА несколько отличается от основных средств по некоторым пунктам:
- Погашение стоимости НМА происходит в период полезного использования.
- Этот период определяется сроком, на протяжении которого компания предполагает использовать этот актив для получения прибыли.
- В случае непринятия определения этого срока НМА считается с неопределенным периодом полезного пользования и амортизация с него не начисляется.
Проведение
По каждому, принятому на учет компанией активу, ежемесячно начисляется амортизация соответствующим нормам.
Нормы амортизации
Норма амортизации – процентная доля стоимости актива, включенная в себестоимость всего выпускаемого компанией товарного продукта, с равномерной периодичностью в течение полного срока его использования. Данную норму фирма устанавливает самостоятельно в соответствии с применяемым в компании способом начисления полной амортизации на НМА.
https://www.youtube.com/watch?v=anTbWYiD0_E
Проводки и бухучет при начислении амортизации по объекту НМА рассмотрены в этом видео:
Способы начисления и порядок
Правила учета НМА определяют три способа для начисления амортизации:
- Линейный метод. В случае которого первоначальная цена актива равномерно распределяется на весь период активного использования (аналог схемы по основным средствам компании).
- Метод уменьшаемого остатка. Здесь годовой износ рассчитывается из остаточной цены НМА с помощью коэффициента, учитывающего оставшийся срок полного полезного использования.
- Метод списания пропорционально полному объему продукции. При этом порядке начисления амортизации определяется предполагаемый объем продукции к выпуску на протяжении всего времени полезного использования актива. И списание части стоимости НМА происходит пропорционально доле фактического месячного выпуска продукции в предполагаемом объеме.
Способы амортизации
Отражение записями
Амортизационные отчисления должны отражаться соответствующими записями в бухгалтерских документах:
- Дебет на счетах 20, 23, 25, 26, 44 и 97.
- Кредит на счету 05 при накопительном методе списания сумм амортизации.
- На счету 04 при прямом списании.
После полного погашения цены актива амортизация не начисляется, а данный актив отражается с условной оценкой.
Счет и сроки
Как видно выше, для амортизационных отчислений используют два счета:
- 05 – пассивный балансовый счет с кредитным сальдо для отражения накопленных отчислений.
- 04 – счет для непосредственного списания амортизации.
Срок действия актива определяется двумя способами:
- По сроку действия прав компании на НМА.
- По ожидаемому сроку получения компанией выгоды от положительного использования актива.
Поэтом задачей учета НМА является определение степени его влияния на стоимость продукции компании. Для чего, при поступлении НМА на учет, на него заполняется Акт приемки, в котором указывается:
- Стоимость.
- Срок действия.
- Норма амортизации.
- Реквизиты (если они есть) способствующие равномерному начислению износа данного актива.
Проводки
При амортизации НМА используются следующие проводки:
- Дт20/Кт04(05) – применительно к основному производству.
- Дт23/Кт04(05) – применительно к вспомогательному производству.
- Дт25/Кт04(05) – применительно к общепроизводственным затратам.
- Дт26/Кт04(05) – применительно к управленческим (хозяйственным) расходам.
- Дт29/Кт04(05) – применительно к обслуживающим подразделениям.
- Дт44/Кт04(05) – применительно к сбыту продукции.
- Дт97/Кт04(05) – применительно к расходам для будущих периодов.
Еще больше полезной информации по такой амортизации вы найдете в этом видео:
Источник: http://uriston.com/kommercheskoe-pravo/buhgalteriya/vneooborotnye-aktivy/nematerialnye/amortizatsiya-pri-uchete.html
Учет амортизации нематериальных активов
Стоимость НМА, учитываемых в балансе, постепенно уменьшается начислением амортизации. Узнаем, как осуществляется учет движения нематериальных активов и их амортизации в компании.
Как начислить износ
Учет амортизации нематериальных активов начинается с определения фирмой метода начисления износа. Существуют способы:
Метод начисления амортизации закрепляется в учетной политике. Для линейного характерен расчет суммы износа, равной умножению первоначальной стоимости (ПС) на норму амортизации (НА), рассчитанную из срока полезного использования (СПИ) объекта.
Применяя способ уменьшаемого остатка, сумму отчислений находят делением остаточной стоимости НМА на начало месяца на число месяцев оставшегося СПИ.
Используя способ списания стоимости пропорционально произведенному объему, износ рассчитывают, ориентируясь на значения объема в отчетном периоде, соотношением ПС активов к ожидаемому объему за весь период СПИ.
Разберем каждый из перечисленных методов на примере:
Первоначальная стоимость компьютерной программы, созданной в компании и зарегистрированной в установленном порядке, — 200 000 руб. СПИ – 5 лет.
НА за год 20%. (100%: 5).
Линейный способ. Формула: Нгод = ПС * НА
Период | Перв. стоимость | Годовая сумма износа ПС х 20% | Сумма накопленной амортизации | Остаточная стоимость |
2012 | 200 000 | 40 000 | 40 000 | 160 000 |
2013 | 40 000 | 80 000 | 120 000 | |
2015 | 40 000 | 120 000 | 80 000 | |
2016 | 40 000 | 160 000 | 40 000 | |
2017 | 40 000 | 200 000 | 0 |
40 000 руб. — сумма износа за год, ежемесячные отчисления составят 3333,33 руб. (40 000/12), т. е. линейный способ отличает равномерность сумм начисленной амортизации на протяжении всего периода.
Расчет амортизации методом уменьшаемого остатка: амортизируется остаточная, ежемесячно уменьшаемая на сумму накопленного износа. Месячная сумма амортизации при этом способе не будет одинаковой.
Период | ПС | Месячная сумма износа Н мес = Сост * 1/СПИ | Сумма накопленной амортизации | Остаточная стоимость |
Январь 2012 | 200 000 | 200 000 х 1/60 = 3333,33 | 3333,33 | 196 666,67 |
Февраль 2012 | 196 666,67 х 1/59 = 3333,33 | 6666,66 | 190 000,01 | |
Март 2012 | 190 000,01 х 1/58 = 3275,86 | 9942,52 | 180 057,49 | |
Апрель 2012 | 180 057,49 х 1/57 = 3158,90 | 13 101,42 | 166 956,07 | |
Май 2012 | 166 956,07 х 1/56 = 2981,36 | 16 082,78 | 150 873,29 | |
Июнь 2012 | 150 873,29 х 1/55 = 2743,15 | 18 825,93 | 132 047,36 |
Метод списания стоимости пропорционально объему производства обычно применяют, если рассчитать предполагаемый объем можно с высокой долей вероятности.
Пример
Компанией приобретено исключительное право стоимостью 100 000 руб. на реализацию 200 пакетов программного продукта. Реализовано 160. Формула расчета массы износа такова:
Н = 100 000 х 160/200 = 80 000 руб. – начисляется амортизация пропорционально предполагаемому объему производства, т. е. продаже 200 пакетов.Отметим, что линейный способ является самым распространенным, а иногда и единственно приемлемым. Например, на такой актив, как деловая репутация (п. 44 ПБУ 14/2007), амортизация может начисляться исключительно линейным способом.
Амортизация НМА в бухгалтерском учете и способы ее отражения на балансовых счетах
Начисление износа производится ежемесячно. Суммы рассчитываются по выбранному компанией методу. Учитывать их организации вправе двумя способами:
- накоплением сумм износа по кредиту счета 05 «Амортизация НМА» в корреспонденции со счетами затрат, применяемыми в зависимости от принадлежности к той или иной отрасли;
- отражением сумм износа на счете 04 «НМА», уменьшая ПС объекта.
Первоначальная стоимость активов в компании отражается по дебету сч. 04. При использовании счета 05, накопление сумм износа производится по кредиту этого счета, а остаточная стоимость активов определяется, как разность между суммами по Д/ту 04 и К/ту 05.
Учет амортизации НМА с использованием сч. 05 осуществляется следующими записями:
- Д/т 08, 20, 23, 25, 26, 44,97 – К/т 05 – начислен износ. Сумму амортизации рассчитывают по одному из представленных способов и ежемесячно составляют проводку.
Если учет амортизации нематериальных активов в компании осуществляется без использования сч. 05, то накопление сумм износа осуществляется по кредиту сч. 04, а бухгалтерская проводка будет следующей:
- Д/т 08, 20, 23, 25, 26, 44,97 К/т 04
По НМА, предоставленным в пользование другим компаниям, суммы начисленного износа отражаются в составе прочих расходов:
- Д/т 91.02 К/т 05 Такая же проводка составляется, если обнаруживается ошибка в начислении износа НМА.
Таким образом, амортизация нематериальных активов списывается на затраты предприятия, уменьшая собственную стоимость.
Амортизация нематериальных активов: проводки при списании износа по выбывшим объектам
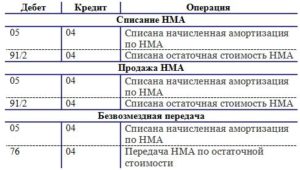
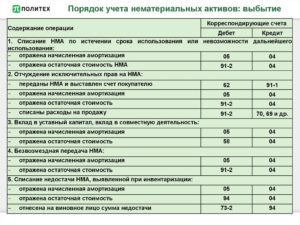
Списание сумм начисленного износа по выбывшим НМА, например, переданным по договору дарения или в уставный фонд, реализованным, обмененным и др., фиксируется следующей записью:
Источник: https://spmag.ru/articles/uchet-amortizacii-nematerialnyh-aktivov