
Корректировка реализации прошлого налогового периода налоговый учет
УСН: корректировка налогового учета в «1С:Бухгалтерии 8»

Рассказываем, как в «1С:Бухгалтерии 8» корректируются данные налогового учета при применении УСН.
Примечание:
* О том, как исправить ошибки текущего года и прошлых лет при применении общей системы налогообложения, читайте в статьях:
Общие принципы корректировки налогового учета
Общие принципы корректировки налогового учета и отчетности изложены в статьях 54 и 81 НК РФ и не зависят от применяемой системы налогообложения — общей или упрощенной.
В соответствии с пунктом 1 статьи 81 НК РФ налогоплательщик, обнаруживший в представленной им в налоговый орган декларации неотражение или неполноту отражения сведений, а также ошибки:
- обязан внести необходимые изменения в налоговую декларацию и представить в налоговый орган уточненную налоговую декларацию, если ошибки (искажения) привели к занижению суммы налога, подлежащей уплате;
- вправе внести необходимые изменения в налоговую декларацию и представить в налоговый орган уточненную налоговую декларацию, если ошибки (искажения) не привели к занижению суммы налога, подлежащей уплате.
К ошибкам (искажениям), которые не привели к занижению суммы налога, подлежащей уплате при применении УСН, можно отнести неотражение или занижение расходов, а также завышение доходов.
И, конечно, образовавшуюся в результате указанных ситуаций переплату по налогу налогоплательщик заинтересован вернуть или зачесть в счет будущих платежей.
Это можно сделать путем подачи уточненной декларации либо, в некоторых случаях, путем внесения изменений в данные налогового учета в текущем периоде.
В общем случае ошибки (искажения), относящиеся к прошлым налоговым (отчетным) периодам и обнаруженные в текущем налоговом (отчетном) периоде, исправляются путем перерасчета налоговой базы и суммы налога за тот период, в котором указанные ошибки (искажения) были совершены (п. 1 ст. 54 НК РФ).В то же время налогоплательщик вправе провести пересчет налоговой базы и суммы налога в том налоговом (отчетном) периоде, в котором выявлены ошибки (искажения), если:
- невозможно определить период совершения этих ошибок (искажений);
- такие ошибки (искажения) привели к излишней уплате налога.
Комментируя право налогоплательщика на исправление ошибок (искажений) в текущем периоде, контролирующие органы обращают внимание на факт существования налоговой базы в текущем периоде.
Если в текущем отчетном (налоговом) периоде организация понесла убыток, то в этом периоде перерасчет налоговой базы невозможен, поскольку налоговая база признается равной нулю (п. 8 ст.
274 НК РФ, письмо Минфина России от 24.03.2017 № 03-03-06/1/17177).
Что касается условия об излишней уплате налога в прошлом периоде, то, по мнению Минфина России, оно не выполняется, если в указанном периоде у организации образовался убыток, или налоговая база была равна нулю. Поэтому в таких ситуациях исправления необходимо вносить в периоде совершения ошибки (письмо от 07.05.2010 № 03-02-07/1-225).
Приведенные разъяснения относятся к корректировке налоговой базы по налогу на прибыль. Несмотря на это, считаем, что и при УСН также нельзя «править» налоговый учет в текущем периоде, если ошибка в расчете налоговой базы допущена в «нулевой» или «убыточной» декларации, или если в текущем периоде получен убыток.
Согласно статье 346.24 НК РФ налоговый учет при УСН — это учет доходов и расходов в книге учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения (далее — КУДиР).
В «1С:Бухгалтерии 8» отчет Книга доходов и расходов УСН (раздел Отчеты) заполняется автоматически на основании специальных регистров накопления.
Записи в регистры учета для целей УСН вводятся, как правило, автоматически при проведении документов, которыми регистрируются хозяйственные операции.
Для ручной регистрации записей регистров служит документ Запись книги учета доходов и расходов (УСН) (раздел Операции — УСН).Датой получения доходов признается день поступления денежных средств, а также день оплаты налогоплательщику иным способом — кассовый метод (п. 1 ст. 346.17 НК РФ).
Порядок признания расходов зависит от условий, изложенных в пункте 2 статьи 346.17 НК РФ, обязательным из которых является их фактическая оплата.
Таким образом, при исправлении ошибок (искажений), допущенных при отражении (неотражении) хозяйственных операций в учете организации, применяющей УСН, налоговый учет корректируется в соответствии с положениями статьи 346.17 НК РФ, то есть с учетом фактора оплаты.
Корректировка бухгалтерского учета иотчетности
Исправление ошибок (искажений), допущенных при отражении (неотражении) хозяйственных операций, влечет за собой, как правило, одновременную корректировку как налогового, так и бухгалтерского учета. Исключение составляют индивидуальные предприниматели (ИП), которые бухгалтерский учет вести не обязаны (ст. 6 Федерального закона от 06.12.2011 № 402?ФЗ).
Источник: https://buh.ru/articles/documents/60912/
Корректировка реализации в 1С 8.3: пошаговая инструкция

Иногда бухгалтеру приходится вносить корректировки и исправления в выставленные первичные документы. После прочтения статьи вы узнаете:
- как провести корректировку реализации, если по согласованию сторон стоимость реализации изменилась;
- как сделать корректировочную счет фактуру в 1С 8.3 по реализации.
Корректировка реализации
Откорректируйте сумму услуг документом Корректировка реализации. Создайте его на основании документа Реализация (акт, накладная).
Укажите:
- Вид операции — Корректировка по согласованию сторон;
- Отражать корректировку — Во всех разделах учета, т.к. корректируется не только НДС, но и сумма реализации.
На вкладке Услуги скорректируйте суммы.
Проводки
Формируются проводки:
- Дт 62.01 Кт 90.01.1 — скорректирована сумма выручки;
- Дт 90.03 Кт 19.09 — скорректирован начисленный НДС.
Выставление Корректировочного СФ покупателю
Сформируйте КСФ по кнопке Выписать корректировочный счет-фактуру.
Принятие НДС к вычету при уменьшении суммы реализации
Принять НДС к вычету по КСФ можно только документом Формирование записей книги покупок в разделе Операции — Закрытие периода — Регламентные операции НДС — Создать — Формирование записей книги покупок.
Корректировка реализации отражается на вкладке Уменьшение стоимости реализации.
Отчет Книга покупоксформируйте из раздела Отчеты – НДС – Книга покупок.
Сторно реализации прошлого периода НДС
Очень часто у организаций возникает потребность откорректировать сумму предыдущей отгрузки в связи с выявленной ошибкой или по причине изменения условий договора. Законодательно предусмотрен определенный порядок изменения реализаций прошлого периода. Рассмотрим его детальнее.
Определение
Корректировка реализации прошлого периода в сторону уменьшения (КСФ) или увеличения может возникнуть в результате:
- Изменения стоимости работ.
- Если необходима корректировка реализации прошлого периода в сторону уменьшения количества.
- При одновременном изменении количества и стоимости.
- Если неплательщик НДС возвращает товар продавцу.
Если стороны договорились об изменении условий сделки до выставления отгрузочного документа, то в течение 5 суток продавец может перевыставить фактуру.
Документооборот
Уменьшение стоимости продукции является хозяйственной операцией, которую нужно оформить первичными документами. В случае выявления ошибок в них вносятся изменения. Товарная накладная используется для оформления реализации ТМЦ стороннему предприятию.
Но она не может служить доказательством того, что покупатель согласен с изменением условий договора. Для выставления корректировочного счета следует предоставить платежку по счету, новый договор или акт недостачи товаров на приемке.
Рассмотрим детальнее, как осуществляется этот процесс в НУ и БУ.
Реквизиты
Порядок заполнения КСФ прописан в ст. 169 НК РФ.
Если имеет место корректировка реализации прошлого периода в сторону уменьшения, то разницу в денежном выражении нужно указать в графе 8 строки Г без отрицательного знака. Документ должен быть подписан уполномоченным лицом. ИП дополнительно следует указать реквизиты свидетельства госрегистрации.
Если будет неправильно заполнена корректировка реализации прошлого периода в сторону уменьшения, НДС пересчитан не будет. КСФ следует оформлять в 2 экземплярах в течение 5 суток с момента получения документа, подтверждающего изменения: допсоглашение, акт о недостаче товара, платежное поручение и т. д.
Если изменения осуществляются сразу по нескольким документам, в которых отгружались одинаковые товары, то продавец может перевыставить один счет на все отгрузки.
Рассмотрим детальнее, как отражается КСФ в БУ у продавца:
- Сторно ДТ62 КТ90 – выручка уменьшена на разницу.
- Сторно ДТ90 КТ68 – вычет на сумму разницы.
- Сторно ДТ20 КТ60 – задолженность клиента уменьшена на разницу.
- Сторно ДТ19 КТт60 – разница НДС.
- ДТ19 КТ68 – восстановлен вычтенный ранее НДС.
Рассмотрим, как отражается КСФ на увеличение в БУ у продавца:
- ДТ62 КТ90 – увеличение стоимости выручки.
- ДТ68 КТ90 – принят к вычету налог.
- ДТ20 КТ60 – увеличена задолженность.
- ДТ19 КТ60 – изменена сумма налог.
- ДТ68 КТ19 – принят к вычету налог.
При внесении любых изменений в фактуры продавец должен предоставить счет, а покупатель – восстановить НДС. В обоих случаях вычету подлежит разница в суммах налога, начисленная до и после изменений. Любые изменения КСФ не являются основанием для подачи уточненной декларации.
Исправленный счет продавец должен отразить в книге продаж (увеличение стоимости) или книге покупок (уменьшение стоимости) в период его составления, а покупатель – в отчетном квартале. Вычеты по КСФ можно применять в течение 36 месяцев после составления документа.
Корректировка реализации прошлого периода в сторону уменьшения в 1С
Для регистрации изменений отгрузки в 1С предусмотрен одноименный документ.
Если сумма отгрузки уменьшается, а отчетность не сдана, то «Корректировка реализации» отразит сумму взаиморасчетов и внесет изменения по налогу на прибыль. Документ формирует проводки с использованием счета 76К.
Задолженность учитывается с момента совершения операции по дате корректировки. Аналитический учет осуществляется по каждому контрагенту, договору и документу расчетов.
Если отчетность сдана, то нужно при формировании документа поставить галочку «БУ прошлого года закрыт» и обязательно указать статью доходов/расходов. В таком случае проводки сформируются текущей датой. Если имеет место увеличение суммы реализации, то программа автоматически увеличит налогооблагаемую базу.
НДС
Согласно ст. 168 НК, если имеет место корректировка реализации прошлого периода в сторону уменьшения после реализации, то продавец должен перевыставить счет в течение 5 суток со дня получения документа-основания.
СКФ является основанием для принятия налога к вычету. При этом корректировке подлежит сумма налога, начисленная до и после внесения изменений. Расходы прошлых лет учитываются при исчислении НДС в месяц их выявления.
Налог на прибыль
Согласно ст. 54 НК, налогоплательщики-организации исчисляют базу по результатам каждого периода на основе регистров БУ или на основании любых данных об объектах. При выявлении ошибок прошлых периодов нужно пересчитать базу по налогу и сумму сбора, подлежащую уплате в бюджет. Если период совершения ошибки выявить невозможно, то перерасчет следует осуществить в текущем периоде.
Доходы от реализации товаров признаются на дату продажи. Корректировка реализации прошлого периода в сторону уменьшения в БУ должна быть также осуществлена в НУ.
То есть налогоплательщик должен изменить свои налоговые обязательства. Вот как осуществляется корректировка реализации прошлого периода в сторону уменьшения.
Прибыль организации при этом также уменьшается, и образуется переплата по налогу.
Если изменение стоимости объясняется предоставленной скидкой, то продавец может скорректировать базу по налогу в период перерегистрации договора. При этом сумму, на которую уменьшается доход, нужно отразить в составе внереализационных расходов.
[/su_box]Образовавшийся убыток можно перенести на будущие отчетные периоды, то есть уменьшить его на сумму прибыли будущего периода. Единственное условие – нельзя уменьшать доход, полученный от деятельности, облагаемой по ставке 0 %.
Переносить убыток можно на будущие периоды в течение 10 лет.
Источник: http://.ru/article/307977/korrektiroa-realizatsii-proshlogo-perioda-v-storonu-umensheniya-provodki
Корректировка прошлых периодов в 1С 8.3
Курсы 1С 8.3 и 8.2 » Обучение 1С Бухгалтерия 3.0 (8.3) » Служебные инструменты, администрирование » Корректировка прошлых периодов в 1С 8.3
В 1С 8.3 Бухгалтерии 3.0 реализован упрощённый механизм корректировки прошлых периодов и исправления ошибок прошлого периода. Действия при обнаружении ошибки различаются от влияния ошибки на налог:
- Занижен налог – корректируется прошлый период;
- Налог не занижен – корректировка текущего периода.
Важно! Если бухгалтер планирует внести корректировки в прошлый период и налог не занижен, то корректировка налоговых данных в 1С 8.3 производится вручную.
Корректировка поступления прошлого периода
Рассмотрим пример.
Допустим, общество «Конфетпром» в марте обнаружило техническую ошибку при предоставлении услуг связи за декабрь 2015 года, сумма затрат была превышена на 30 600 руб.
Поступление услуг связи в 1С 8.3 было оформлено документом Поступление (акты, накладные) из раздела Покупки. Также сразу был зарегистрирован счёт-фактура:
Также был выставлен счёт-фактура:
и был принят НДС к вычету:
На данное поступление был оформлен корректирующий документ Корректировка поступления.
Важно определить причину корректировки (вид операции):
- Исправление собственной ошибки – если допущена техническая ошибка, но первичные документы правильные.
- Исправление первичных документов – если соответствие товаров/услуг и прочего не совпадает с первичными документами, техническая ошибка в документах поставщика.
Рассмотрим данный пример при двух этих ситуациях.
Собственная ошибка
В данном случае допущена техническая ошибка в сумме бухгалтером, поэтому выбираем Исправление собственной ошибки:
При редактировании документа прошлого периода в поле Статья прочих доходов и расходов устанавливаются Исправительные записи по операциям прошлых лет. Это статья доходов/расходов с видом статьи Прибыль (убыток) прошлых лет:
На закладке Услуги заносим новые данные:
При проведении документ формирует сторнирующие проводки в сторону уменьшения, если окончательная сумма меньше исправленной. И дополнительные проводки на недостающую сумму при обратной ситуации:
Помимо этого, при корректировке прошлого периода в 1С 8.3 создаются корректировочные проводки прибыли (убытка):В Книге покупок отображается скорректированная сумма НДС:
Источник: http://f-52.ru/storno-realizatsii-proshlogo-perioda-nds/
Корректировка реализации прошлого периода в сторону уменьшения: проводки

Очень часто у организаций возникает потребность откорректировать сумму предыдущей отгрузки в связи с выявленной ошибкой или по причине изменения условий договора. Законодательно предусмотрен определенный порядок изменения реализаций прошлого периода. Рассмотрим его детальнее.
Пример
Источник: http://fb.ru/article/307977/korrektirovka-realizatsii-proshlogo-perioda-v-storonu-umensheniya-provodki
Получить подборку бесплатных видео-уроков по 1С Комплексной автоматизации 2
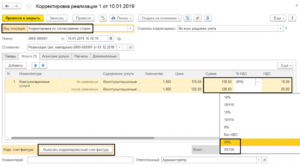
Шаг 1: Документ Корректировка реализации создаем через ввод на основании Реализации товаров и услуг, которую необходимо откорректировать:
Ввод корректировки реализации в 1С УПП
Заполняем и проводим документ. К особенностям заполнения мы еще вернемся ниже.
Шаг 2: Вводим счет-фактуру на основании Корректировки реализации. Счет-фактура обеспечивает корректное выполнение последующих шагов и печать исправленного счета — фактуры.
Шаг 3: Выполняем обработку Проведение документов по регистрам НДС. Этот шаг обычно выполняют в рамках процедур закрытия месяца. Его нельзя пропускать, так как сама Корректировка не изменяет регистры, отвечающие за учет НДС, а значит книги продаж и покупок без выполнения обработки не узнают о существовании наших изменений. Перейдем в интерфейс Заведующий учетом:
1С УПП корректировка реализации — проведение по НДС
И выполним обработку за выбранный период:
1С УПП Обработка проведения по НДС
Шаг 4: Корректировки в зависимости от вида операции могут быть учтены или в книге покупок или в книге продаж в дополнительных листах. Чтобы ничего не упустить, всегда создаем Формирование записей книги покупок и Формирование записей книги продаж. Тоже в процессе закрытия месяца.
Эти документы можно создать единовременно обработкой Формирование документов по НДС. Там же в интерфейсе заведующий учетом находим нужную нам обработку:
Корректировка реализации в 1С УПП Формирование документов по НДС
Потребуется заполнить настройку формирования документов по НДС. Но там ничего сложного: требуется заполнить наименование и организацию. Настройка может использоваться, если вы хотите указать расписание автоматического формирования документов. Но можно и не задавать расписание, а запустить механизм вручную:
Корректирока реализации в 1С УПП — формирование документов по НДС
Шаг 5: Формируем сами книги покупок и продаж и проверяем, что все корректировки попали в нужные места.
Теперь детально рассмотрим каждый случай.
1. Корректировка реализации текущего года в сторону уменьшения
Нам нужно уменьшить реализацию, отгруженную в предыдущем квартале. По нему уже сдана отчетность по НДС.
1.1. Корректировка реализации с исправлением в книге продаж
1С при первом вводе Корректировки реализации создает его с видом операции Исправление первичных документов по умолчанию. Уменьшим цену по одной строке:
Документ Корректировка реализации в 1С УПП
После проведения получаем проводки:
Корректировак реализации в 1С УПП — проводки
Не забываем сформировать счет-фактуру. Она получается такого вида:
Тогда данные документа не должны добавляться в Формирование книги покупок или продаж. Поэтому после проведения документов по регистрам НДС можно смотреть результат в Книге продаж. Ставим галочку Формировать доп. листы за корректируемый период и смотрим в получившийся доп.лист:
Итак,
Корректировка с видом операции Исправление в первичных документах сторнирует суммы по документу — основанию и создает новую запись в периоде отгрузки.
1.2. Корректировка реализации с предъявлением НДС в книге покупок
Чтобы добиться такого эффекта нужно изменить вид операции документа на Корректировка по соглашению сторон:
В этом случае получаем проводки документа:
Корректировка реализации в 1С УПП — проводки
Как видим, задействуется счет 19.09 — НДС по уменьшению реализации. Такие операции отражаются в книге покупок. Счет-фактура имеет вид:
1С включит данные исправления в Формирование книги покупок:
Проводим документы по регистрам НДС и формируем книгу покупок за период корректировки:
Корректировка реализациив книге покупок 1С УПП
Корректировка с видом операции Корректировка по соглашению сторон в сторону уменьшения учитывается в основном разделе книги покупок в периоде корректировки.
2. Корректировка реализации текущего года в сторону увеличения
Вид операции Исправление первичных документов дает в случае корректировки в сторону увеличения аналогичный результат. Корректировка отражается в доп.листе Книги продаж за период отгрузки.
Вид операции Корректировка по соглашению сторон ведет себя по-другому. Увеличим цену в первой строке документа:
в Формирование записей книги продаж документ не попадает, но при этом отражается непосредственно в основном разделе Книги продаж:
Корректировка с видом операции Корректировка по соглашению сторон в сторону увеличения учитывается в основном разделе книги продаж в периоде корректировки.
3. Корректировка реализации прошлых лет
Если вы выполняете корректировку, например, за прошлый год, необходимо определить: сдана ли уже отчетность или еще можно вносить корректировки. В зависимости от этого система учитывает операцию по — разному.
Сделаем корректировку по соглашению сторон. Переходим на закладку Дополнительно и устанавливаем, если нужно флажок:
Если период закрыт, и мы корректируем в уменьшение, то система будет оформлять изменение через счет 19.09 в корреспонденции с 91.1 прочими доходами:
Если флаг не установлен, то система попытается внести все необходимые корректировки последним днем прошлого года:
В любом случае изменения отразится в книге покупок в периоде корректировки.
Если мы корректируем в увеличение суммы, то счет 19.09 будет заменен на 68.02, а сама корректировка отразится в основном разделе книги продаж за период выполнения корректировки.Для операции Исправления первичных документов в любом случае проводки будут оформляться через 68.02 и будут заполняться доп.листы за период отгрузки.
4. Корректировка реализации не попадает в книгу покупок или продаж
У вас где-то нарушена последовательность действий. Необходимо
вернуться к пункту 1 и проверить все по шагам
Примерный чек — лист:
1. Введен ли счет — фактура для корректировки реализации?
2. Выполнили ли вы проведение по регистрам НДС после последнего
изменения документа Корректировка реализации?
3. Сформировали/ перезаполнили ли документ Формирование книги
покупок (при корректировке в сторону уменьшения)?
4. Не забыли ли установить флажок Формировать доп.листы за
корректируемый период при выводе книги продаж (при корректировке в сторону увеличения)?
5. Корректировка реализации при ордерной схеме
Источник: https://xn----7sbabypnb5bkyfl0d.xn--p1ai/articles/prodazhi/korrektirovka-realizacii-v-1s-upp/