
Когда предприятие может применять выручку по кассовому методу в 2019
Метод начисления и кассовый метод учета доходов и расходов — Контур.Бухгалтерия

В бухгалтерском и налоговом учете признать доходы и расходы можно двумя способами. Первый из них – метод начисления. Он связан с периодом фактического проведения хозяйственной операции.
Учесть соответствующий доход или расход нужно в дату отгрузки товара или оказания услуги/проведения работ. Второй вариант – кассовый метод.
При его использовании признать доходы или расходы следует в периоде, когда произошел приток или отток денежных средств (факт оплаты).
На практике чаще всего компании ведут учет первым способом, следуя указаниям бухгалтерских стандартов и Налогового кодекса. Считается, что признание доходов и расходов по факту отгрузки наиболее точно отражает результат работы бизнеса. Однако иногда предприятия могут или даже обязаны учесть расходы по факту оплаты.
Главное преимущество кассового метода – сокращение кассовых разрывов: исключается ситуация, когда компания должна уплатить налог, а денежные средства еще не поступили.
Кому можно вести налоговый учет доходов и расходов кассовым методом
Чаще всего на кассовый метод переходят плательщики УСН. Выбора такие компании не имеют: вести учет поступлений и затрат по отгрузке им нельзя.
Некоторые организации на ОСНО также имеют право признавать доходы и расходы по факту оплаты при расчете налога на прибыль.
Главное условие — величина средней выручки без учета НДС за предыдущие четыре квартала в каждом из них не должна превышать один миллион рублей.
Кому нельзя применять кассовый метод даже при соблюдении лимита выручки:
- банки;
- кредитные потребительские кооперативы;
- микрофинансовые организации;
- компании — контролирующие лица КИК;
- компании, ведущие деятельность по добыче углеводородного сырья на новом морском месторождении.
Еще одно ограничение для перечисленных организаций — запрет на заключение договоров доверительного управления имуществом, договоров простого или инвестиционного товарищества.
Когда можно применять кассовый метод в бухгалтерском учете
Если говорить о бухгалтерском учете, в законодательстве указан ряд организаций, которые могут вести его упрощенным способом. Только таким предприятиям разрешается учитывать доходы и расходы в момент проведения платежа. К ним относятся малые предприятия, некоммерческие организации и компании со статусом участников проекта «Сколково». Есть некоторые исключения:
- компании, отчетность которых подлежит обязательному аудиту;
- кооперативы (жилищные, жилищно-строительные, кредитные);
- компании госсектора;
- микрофинансовые организации и др.
Способ признания доходов и расходов нужно обязательно закрепить в учетной политике. Если компания может применять способ учета по оплате и в бухгалтерском учете, и в налоговом, это значительно упростит документооборот в компании.
Когда можно перейти на кассовый метод
Компания может перейти на учет доходов и расходов по факту оплаты при соблюдении ограничения по выручке, начиная с 1 января следующего налогового периода. Вновь зарегистрированная фирма имеет право сразу применять такой способ учета. Это целесообразно, если в первое время работы ожидаются небольшие поступления.
Пример. Компания ООО «Янтарь» на режиме ОСНО планирует перейти на кассовый метод учета с 1 января 2018 г. Ее выручка без НДС в каждом квартале 2017 г. составляла:
1 квартал 2017 — 0,55 млн рублей; 2 квартал 2017 — 1,37 млн рублей; 3 квартал 2017 — 1,21 млн рублей;
4 квартал 2017 — 0,62 млн рублей.
Средняя выручка в нашем случае составила 0,94 млн. руб. Это означает, что ООО «Янтарь» может признавать доходы и расходы по мере их оплаты.
Учет доходов при кассовом методе
Компания имеет право признать доходы в момент поступления оплаты наличными в кассу или на расчетный счет. При расчетах с помощью обмена дата получения дохода — это день поступления актива в организацию.
Одна из особенностей учета по факту оплаты — признание в качестве дохода полученного аванса. Как быть в ситуации, когда аванс требуется вернуть? — например, при расторжении договора с контрагентом и отказе от поставки товаров или услуг нашей фирмы. В таком случае Налоговый кодекс разрешает вычесть эти поступления из общей суммы доходов.
Учет расходов при кассовом методе
Факт оплаты — ключевое событие в кассовом методе. Под оплатой в рамках признания расходов понимается прекращение встречного обязательства перед продавцом. Отток средств должен быть обязательно связан с товарами, работами или услугами, которые приобретаются фирмой.
При признании отдельных видов расходов есть и дополнительные условия. Например, для компаний на ОСНО расходы на материалы и сырье можно учесть только по мере их отправки в производство.
Амортизацию можно учесть, только если амортизируемое имущество оплачено и используется в производстве.
Для организаций на упрощенке есть ограничение по учету расходов на товары для перепродажи: такие затраты списываются по мере реализации продукции.Когда в расходах можно учесть аванс, выданный фирмой контрагенту? Даже если компания работает на кассовом методе, такой платеж признать расходом нельзя. Таким образом, учет предоплаты поставщикам на практике производят в момент отгрузки товара или оказания услуг/проведения работ.
Что будет, если организация нарушает условия
При учете кассовым методом компания должна постоянно контролировать соблюдение лимита доходов. Если предельное значение за последние четыре квартала превышено, нужно перейти на метод учета по отгрузке в текущем налоговом периоде. Так же следует поступить при заключении договора доверительного управления, создании простого или инвестиционного товарищества.
При возврате к методу начисления возникает либо переплата по налогу на прибыль, либо недоимка. Придется пересчитать сумму налога и представить уточненную налоговую декларацию. При недоимке следует погасить возникшие обязательства перед бюджетом. Если не выполнить указанные требования, компании грозят штрафы от налоговой.
Валерия Текунова
Учитывайте доходы и расходы кассовым методом в облачном сервисе Контур.Бухгалтерия. Легко ведите учет, начисляйте зарплату, автоматически формируйте отчетность и отправляйте ее онлайн. Сервис напомнит о важных задачах и датах, обновляется автоматически, доступен из любого места, где есть интернет. Протестируйте возможности Контур.Бухгалтерии бесплатно в течение 14 дней.
Попробовать бесплатно
Источник: https://www.b-kontur.ru/enquiry/466-metod-nachisleniya-i-kassovyy-metod
Когда предприятие может применять выручку по кассовому методу в 2019
При этом выручка составляет:
- за 4-й квартал — 400 тыс. рублей;
- за 1-й квартал — 800 тыс. рублей;
- за 2-й квартал – 1 млн рублей;
- за 3-й квартал — 500 тыс. рублей.
Попытаемся просчитать, сможет ли компания и в дальнейшем применять кассовый метод учета: складываем сумму выручки за четыре квартала и делим на четыре. (500 тыс. руб. + 800 тыс. руб. + 1 млн руб. + 400 тыс. руб.) : 4 = 675 тыс. руб.
Получается, что средняя выручка за год не превысила один миллион рублей, и предприятие вправе и дальше пользоваться привычным методом для исчисления налоговой базы.
Кто не может применять кассовый метод учета доходов и расходов? Для кого применение данной схемы исключено? Кассовому методу присущ ряд недостатков.
Важно
Причем пересчитать [advert=54]налог на прибыль[/advert] по новым правилам придется задним числом с начала года (п. 4 ст. 273 НК). При смене налоговой учетной политики у предприятия возникает проблема: как учесть выручку по товарам, отгруженным покупателю до перехода на метод начисления, а оплаченным – после.
По кассовому методу учесть ее в доходах нельзя, поскольку оплата за товар не поступила. А по методу начисления выручка признается в том периоде, когда продукция была отгружена фактически.
При этом не важно, оплачена она или нет (п. 1 ст. 271 НК). Складывается впечатление, что доход от реализации товаров, отгруженных при кассовом методе, а оплаченных уже при методе начисления при расчете [advert=55]налога на прибыль[/advert] вообще не учитывается.
Но это не так. Выручку по таким операциям нужно отразить в составе внереализационных доходов, когда поступит оплата (п. 10 ст. 250 НК).
Кассовый метод учета доходов и расходов
Что самое неприятное: при переходе на метод начисления организация должна будет сделать перерасчет выручки с начала года, в котором это произошло (получается, задним числом). И перерасчет касается не только выручки, но и налога на прибыль за все отчетные периоды с начала года.
Поэтому не поленитесь и просчитайте, не превысила ли у вас выручка за квартал лимит в 1 млн.рублей. Пример 4. В 2011 году выручка ООО «Камаз» составила 3 970 000 руб.
(без НДС), в том числе: — в I-м квартале – 530 000 руб.; — во II-м квартале – 820 000 руб.
; — в III-м квартале – 1 240 000 руб.; — в IV-м квартале – 1 380 000 руб. Итого за четыре квартала – 3970 000руб. Рассчитаем среднеквартальную выручку за 2011 год: 3 970 000 руб.
/ 4 кв. = 992 500 руб. Таким образом, ООО «Камаз» может учитывать выручку кассовым методом в I квартале 2012 года.
Теперь рассмотрим выручку за 1 полугодие 2012 года.
Если право на применение кассового метода утрачено…
- Если это расходы на командировку, то необходимы авансовые отчеты с приложением подтверждающих документов, квитанций на жилье и транспорт.
- Транспортные расходы подтверждаются путевыми листами, актами, отражающими прием и передачу оказанных услуг.
- Для подтверждения арендных платежей необходимо предоставление расчетных документов, подтверждающих оплату, договоров, актов приема-передачи.
- Оплату мобильной связи подтверждают договорами, приказами о пользовании, детализацией счетов, перечнем сотрудников, чьи расходы на мобильную связь оплачивает компания.
- При эксплуатации автомобилей служебного пользования необходима выписка путевых листов.
- Расходы на приобретение воды для питья должны быть подтверждены при помощи справки из органов санэпидемстанции о том, что местная водопроводная вода непригодна для питья, и расчетных документов.
Какой порядок (условия) признания доходов и расходов кассовым методом?
Внимание
Рассчитаем среднюю выручку за 2012 год. 3 715 000 / 4 кв. = 928 750 руб. Поскольку 928 750 руб. меньше 1 млн.рублей, то ООО «Квант» имеет право перейти на кассовый метод определения выручки с 1 января 2013 года.
Самое важное условие для выручки, определяемой кассовым методом: размер принятой к налоговому учету выручки должен быть равен сумме погашенной задолженности (без учета НДС). Пример 2. В апреле 2012 года ООО «Красный мак» отгрузило ООО «Белочка» товары на сумму 310 000рублей.
Меняем метод расчета налога на прибыль
В качестве доходов могут выступать как денежные средства за товары или услуги, так и некоторые другие виды финансовых поступлений и перехода имущества, в том числе, к примеру, взаимозачет.
Приведем пример ИП Чайников с самого начала своей деятельности применяет кассовый метод учета доходов и расходов.27 января 2016 г. он доставил заказчику товары, на общую сумму 236 тыс. руб. (в том числе НДС 36 тыс. руб.). 18 марта 2016 г.
Индивидуальный предприниматель Чайников договаривается со своим заказчиком о взаимозачете на сумму 118 тыс. руб. (в том числе НДС 18 тыс. руб.). Значит, на дату подписания данного договора появился остаток долга со стороны заказчика.
Какие доходы при таком раскладе надо отразить ИП Чайникову? Если говорить коротко, то на дату договора о взаимозачете с заказчиком, то есть 1 марта 2016 г.
Prednalog.ru
Но если их общая выручка по окончании года превысит 4 млн.рублей, выручку нужно будет пересчитать за весь год. Какой метод определения выручки применять в вашей организации – решайте сами.
Вы можете изменить его с начала года, если это необходимо для вашей деятельности, даже если вы вписываетесь в ограничения по выручке. Только не забудьте указать способ применения определения выручки в учетной политике предприятия.
О другом методе определения выручки — методе начисления — можно почитать здесь. На практике чаще используют метод начисления, поскольку он наиболее приближен к налоговому учету, и бухгалтеру не нужно делать ежеквартальные перерасчеты по расходам и доходам.Как рассчитать отпускные правильно и успеть отдохнуть. Скорее в отпуск! Для того, чтобы получить бесплатную книгу, введите данные в форму ниже и нажмите кнопку «Получить книгу».
Кассовый метод учета доходов и расходов в бухгалтерии
→ Бухгалтерские консультации → Бухгалтерский учет Обновление: 16 августа 2017 г. Учёт доходов и расходов может вестись двумя способами – методом начисления и кассовым методом.
Принципиальная разница между ними в том, что при начислении доходы и расходы учитываются в том периоде, к которому относятся. При кассовом методе учета доходов и расходов – когда оплачены. Но существует много нюансов.
Кассовый метод – право или обязанность Кассовый метод удобен тем, что основной принцип учета – движение денежных средств, то есть не возникает ситуации, характерной для метода начисления, когда работа выполнена, деньги еще не получены, но уже есть реализация, то есть необходимо заплатить налог.
Такой принцип понятен и удобен для небольших организаций или ИП, а также в том случае, если организация работает, предоставляя отсрочку платежа клиентам.
При возникновении некоторых обстоятельств, в том числе несоответствия установленным законом требованиям для права применения кассового метода, предприятию, независимо от желания, придется отказаться от права на его использование. В этом случае оно обязано перейти на метод начисления, причем сделать это придется не сразу, а с начала нового календарного налогового периода.
Ограничение права на кассовый метод наступает:
- если предприятие заключило договор простого товарищества или договор доверительного управления имуществом;
- если сумма дохода от проведенных предприятием сделок и операций выше установленного законом предельного лимита.
Приведенные в данном материале факты говорят о том, что применение метода кассового контроля за доходами и расходами, как и любой другой способ налогового учета в коммерческих компаниях имеет свои нюансы, особенности и тонкости.
Для них это будет выгоднее, поскольку позволяет платить налоги лишь с оплаченной прибыли.
Подводя итог, мы можем сказать следующее: при выборе метода учета доходов и расходов, необходимо тщательно взвесить все за и против, о которых мы рассказали в данной статье, и прийти к наиболее выгодному для вас и вашего бизнеса решению. Изучите кассовый метод учета доходов и расходов, и ваша фирма будет процветать!
Источник: http://dtpstory.ru/kogda-predpriyatie-mozhet-primenyat-vyruchku-po-kassovomu-metodu-v-2018/
Кассовый метод учета доходов и расходов

Учитывать произведенные компаниями доходы и затраты законодательно разрешено методом начисления или кассовым. Отличие их состоит в особенностях признания факта получения дохода или понесенных расходов.
Используя метод начисления, фирмы учитывают все проведенные хозяйственные операции в том периоде, в котором они осуществлялись. При кассовом же методе, полностью оправдывающем собственное название, предприятие фиксирует доход в момент оплаты, т. е.
поступления денег в кассу или на банковский счет, а расход – по факту платежа за услуги или приобретения средствами из кассы или со счета. Разберемся в специфике кассового метода.
Для кого приемлем кассовый метод учета доходов и расходов
Применяют этот способ бизнесмены и фирмы, работающие на разных налоговых режимах, причем, «упрощенцы» с 2013 года используют его в обязательном порядке, а для предприятий на ОСНО существует возможность выбора, который, впрочем, предоставлен не всем плательщикам, поскольку налоговым законодательством установлены ограничения, связанные с хозяйственной деятельностью предприятия. Условия применения этого учетного метода определяются ст. 273 НК РФ, запрещающей использовать его:
- кредитным учреждениям (банкам и потребкооперативам);
- микрофинансовым компаниям;
- компаниям, подконтрольным зарубежным организациям;
- предприятиям-участникам инвестиционных и простых товариществ;
- участвующим в соглашениях доверительного управления.
Имеется общее ограничение в применении кассового метода для фирм всех форм собственности. Выражается оно в установлении лимита выручки в размере 1 млн. руб., рассчитанного по средней величине за 4 предшествующих квартала. Определяют право использования метода исчислением среднего значения выручки.
Например, фирмой получена выручка:
- за 1 кв. – 860 т. р.;
- за 2 кв. – 1000 т. р.;
- за 3 кв. – 900 т. р.;
- за 4 кв. – 1100 т. р.
Итого – 3860 тыс. р.
Средний размер выручки составил 3860 / 4 = 965 т. р., следовательно, применять кассовый метод учета доходов и расходов в следующем квартале компания сможет.
Работа на кассовом методе предполагает неизбежность проведения ежеквартального анализа получаемой выручки за прошлые периоды. Заметим, что календарный год не становится обязательным периодом отсчета, вычисляют среднюю величину четырех кварталов, предшествующих отчетному, подтверждая право дальнейшего применения кассового способа в учете компании.
Например, определяя возможность использования метода на 3-й квартал, для расчета используют информацию о величине выручки за 1-й и 2-й кварталы текущего года, а также 3-й и 4-й прошлого. При превышении установленного предела компании придется перейти на метод начисления, пересчитав поступившие доходы и понесенные затраты с начала текущего года.
Ограничения в лимите выручки не распространяются на компании со статусом участников инновационных проектов.Фирмы-новички могут применять кассовый метод с момента образования. Работающим предприятиям возможность перейти на использование этого режима учета предоставляется в 1-го января следующего года.
Кассовый метод в налоговом учете: признание доходов и расходов
Датой принятия доходов считают день:
- когда зафиксировано внесение средств в кассу, на банковский счет;
- поступления в компанию активов, оказания услуги/исполнения работы;
- погашения контрагентами задолженности.
Расходы фиксируются после оплаты приобретенных ТМЦ, исполненных услуг. П. 3 ст. 273 НК РФ под оплатой понимает факт окончания обязательства контрагентами друг перед другом.
Из этой трактовки вытекает следующий нюанс: авансовый платеж (предварительная оплата) признается расходом лишь по факту отгрузки продукции или оказания услуги.
НК РФ содержит еще ряд интересных нюансов признания затрат. Так, к примеру, ими признаются:
- затраты на покупку ТМЦ, означенные в п. 3.1 ст. 273, по факту их списания;
- суммы начисленного износа, затраты по научным изысканиям, конструкторским работам и освоению природных ресурсов – в периоде начисления затрат;
- налоговые платежи (п.3.3 ст. 273) – по факту оплаты задолженности.
Кассовый метод в бухгалтерском учете
Предприниматели и компании, избравшие кассовый способ, обязаны закрепить это в учетной политике предприятия.
ПБУ 9/99 регулирует признание доходов малым предприятиям по мере поступления средств от контрагентов, кроме эмитентов, выпускающих в обращение ценные бумаги и некоммерческих предприятий. При этом должны соблюдаться условия:
- фирма вправе получать выручку по конкретным соглашениям;
- размер выручки определяется;
- результатом завершения операции станет увеличение выгод;
- произведенные расходы определяются.
Если компанией принимается порядок признания выручки от реализации после поступления средств, то и затраты признаются в том же порядке (после погашения задолженности), согласно ПБУ 10/99.
Источник: https://spmag.ru/articles/kassovyy-metod-ucheta-dohodov-i-rashodov
Когда предприятие может применять выручку по кассовому методу в 2018 году
Кассовый метод учета доходов и расходов — это метод, при котором доход организации учитывается в день, когда деньги поступают в кассу или на расчетный счет. Для различного рода предприятий и организаций в нашей стране разработано и введено в действие несколько способов, которыми учитываются доходы и расходы.
Они применяются при налогообложении хозяйствующих субъектов. С 2002 года для исчисления налогов на прибыль организации могут использовать два метода.
Мы сегодня будем говорить именно о кассовом способе учета доходов и расходов, о его плюсах и минусах. Чаще всего им пользуются компании с небольшим оборотом и, соответственно, маленькой выручкой.
Учетная политика компании — это основа, на которой базируется бухгалтерская служба.
Поэтому к выбору кассового метода учета доходов и расходов нужно отнестись крайне серьезно, чтобы исключить в будущем трения с фискальными органами.
Нюансы использования В основу закладывается средняя арифметическая, которая высчитывается за весь отчетный период целиком и берет за неизменную величину размер чистой прибыли. Таковая, по разъяснениям фискальной службы, должна быть менее 1 млн рублей в квартал.
Это составляет менее четырех миллионов рублей за год. В каком соотношении будет распределена эта сумма, решает сам предприниматель. Поэтому вполне оправданно будет, если бизнесмен за первые месяцы вообще не будет получать прибыль, а в будущем она составит по два миллиона на каждый отчетный период. Приведем наглядный пример кассового метода начисления доходов и расходов.
Итак, некая компания применяет этот метод с первого января текущего года. В конце третьего квартала бухгалтер проверяет, соответствует ли предприятие условиям, при которых применение этого способа законно.
Источник: http://lcbg.ru/kogda-predpriyatie-mozhet-primenyat-vyruchku-po-kassovomu-metodu-v-2018/
Кассовая дисциплина в 2019 году: новый порядок ведения кассовых операций
Кассовая дисциплина — это определенные правила работы с наличными деньгами. В 2019 году она должна соблюдаться всеми организациями или индивидуальными предпринимателями. Конечно при условии, что они работают с наличкой. Но не все правила, распространяются на малые предприятия и предпринимателей. Они обязаны их использовать лишь в отдельных случаях.
Порядок ведения кассовых операций существует уже много лет. За его нарушение грозит весомый штраф. Разберемся, кто обязан соблюдать кассовый порядок, на что можно тратить наличную выручку и как обеспечить сохранность наличных денег.
Вести кассу правильно вам помогут:
Вести учет кассовых операций удобно в программе БухСофт. Она подходит для организаций и ИП. Программа отразит операции в учете раздельно по каждой кассе, автоматически сформирует и выведет на печать кассовые документы. Она включает в себя выгрузку проводок в 1С, автоматическое формирование всей отчетности и многое другое.
Сравнить тарифы и цены ⟶
Как вести кассу в 2019 году
Наличные деньги подлежат строгому учету в компании. Закон обязывает их хранить только в специально оборудованном помещении кассы. Причем к кассовому помещению есть определенные требования. Например, оно должно быть оборудовано металлическими дверьми, сейфом и т. д.
Есть центральные или главные, а также операционные кассы. Последние применяют для ведения непосредственных расчетов с клиентами. Их может быть несколько. В центральной кассе ведется учет наличных, полученных по всей организации в целом.
Все наличные деньги должны быть оприходованы. Эта процедура включает в себя:
- Оформление приходно-кассового ордера на поступившую сумму
- Внесение записи в кассовую книгу о том, что деньги были приняты
- Сдача наличных средств в банковское учреждение.
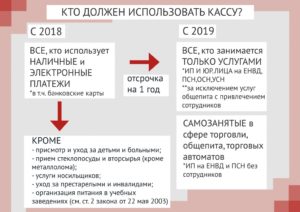
При продаже товаров за наличные компания или индивидуальный предприниматель обязаны применять контрольно кассовые машины (онлайн кассы). Если наличные приходуются без их применения — это нарушение за которое могут оштрафовать. Эти правила распространяются и на продажу работ или услуг.
Кто обязан использовать порядок ведения кассовых операций в 2019 году
Все организации независимо от их организационно-правовой формы и применяемой системы налогообложения обязаны соблюдать порядок учета и ведения кассовых операций (п. 4 ст. 346.11, п. 5 ст. 346.26 НК). Таким образом, он распространяется:
- на организации вне зависимости от форм собственности (государственная, частная и т. д.)
- на индивидуальных предпринимателей, которые принимают наличные
- на организации и ИП, которые работают с кассовой техникой;
- на организации или ИП, которые используют бланки строгой отчетности.
Несколько лет назад порядок ведения кассовых операций упростили. Изменения ведения кассовых операций в 2019 году касаются определенных групп предпринимателей. Ведение кассы в 2019 году в упрощенном порядке касается:
- малых и микропредприятий;
- индивидуальных предпринимателей.
Это следует из пункта 1 указания Банка России от 11.03.2014 № 3210-У «О порядке ведения кассовых операций юридическими лицами и упрощенном порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства».
Упрощенный порядок заключается в следующем. Малые предприятия и предприниматели вправе не устанавливать лимит остатка кассы. Ко всему прочему предприниматели могут не вести:
- приходные ордера;
- расходные ордера;
- кассовую книгу.
Такие правила установлены в абзаце 10 пункта 2, абзаце 2 пункта 4.1, абзаце 9 пункта 4.6 указания Банка России от 11.03.2014 № 3210-У.
Индивидуальным предпринимателям все же лучше вести кассовую книгу и оформлять документы. Ведь обеспечить сохранность и контролировать движение наличности в интересах самого предпринимателя. Например, в спорной ситуации подтвердить выдачу денег под отчет или зарплаты можно будет кассовыми документами.
Какие операции с наличными попадают под понятие кассовой дисциплины
Кассовые операции и работа с наличностью включают в себя:
- прием и выдачу наличных, для чего оформляют приходные и расходные кассовые ордера;
- хранение наличных в кассе;
- соблюдение лимита расчетов наличными;
- ведение кассовой книги;
- сдачу наличности в банк.
Порядок ведения операций по кассе закрепите в отдельном документе. Например, вы можете утвердить специальное Положение о ведении кассовых операций.
Свободные деньги хранят на банковских счетах. Непосредственно в кассе можно хранить ограниченную сумму наличных – в пределах установленного руководителем организации лимита. Малые и микро предприятия могут не устанавливать лимит остатка наличных денег в кассе. То есть деньги в кассе могут храниться в любых размерах.
Как оформить прием и выдачу наличных
Операции по оприходованию наличных денег и их выдаче оформляют:
- при поступлении денег в кассу — приходным-кассовым ордером (форма КО-1);
- при выдаче денег из кассы — расходным кассовым ордером (форма КО-2).
Приходный ордер
Приходный ордер (ПКО) состоит из двух частей:
- первая — остается у организации и подшивается к кассовой книге;
- вторая (отрывная часть) — выдается лицу, которое внесло наличные.
Ордер может выглядеть так (образец):
Расходный ордер
Расходный ордер (РКО) не имеет отрывной части. Его бланк остается в кассе. В нем указывают:
- ФИО того лица, которое получило наличные;
- основание для выдачи денег (например, заявление);
- сумму цифрами и прописью;
- приложения к документу (если такие есть).
Ордер может выглядеть так (образец):
Ведение кассовой книги в 2019 году
Как вести кассу в 2019 году? Сведения о движении наличных отражайте в кассовой книге по форме № КО-4. Поступать так должны все организации. Не имеет значения:
- правовая форма организации и ее форма собственности;
- система налогообложения, которую они применяют.
Предприниматели, которые ведут учет доходов и расходов или физических показателей согласно налоговому законодательству, вправе не заполнять кассовую книгу.
Все поступившие в кассу деньги нужно оприходовать. Тот, кто этого не делает, нарушает кассовую дисциплину. При этом оприходовать деньги – значит отразить их в кассовой книге. Причем именно в том размере, который подтвержден кассовыми документами.
Кассовую книгу заполняют на каждый день в котором были операции с наличными (их приходование или выдача). На каждый день отводится один лист кассы. Оформлять один лист книги за промежуток времени (например, с 10 по 30 марта 2019 года), нельзя.
В книге указывают все поступления наличных и сумму их расхода за календарный день. После этого выводят их остаток. Если деньги в кассу не были оприходованы организацию могут оштрафовать. Причем если подобное нарушение выявлено в нескольких подразделениях организации оштрафуют каждое из них.Вот образец заполненной кассовой книги:
На какие цели можно расходовать наличную выручку
Наличную выручку от реализации можно расходовать только на строго определенные цели. В противном случае, например, при нецелевой выдаче, это приравнивается к нарушению кассовой дисциплины.
№ | Цели расходования выручки |
1 | Выплату заработной платы и других начислений работникам |
2 | Выплату различных социальных пособий (например, по уходу за ребенком) |
3 | Оплату покупаемых товаров, работ или услуг, приобретаемых за наличный расчет. Исключение — ценные бумаги |
4 | Выдачу наличных денег под отчет. Например, при направлении работника в командировку |
5 | Возврат денег, если покупатель отказался от ранее купленного товара или услуги, которые приобретатель оплатил наличными |
6 | Компенсацию расходов сотрудникам, которые оплатили страховку наличными |
7 | Выплату наличных средств банковскому платежному агенту или субагенту |
8 |
|
На эти цели можно расходовать выручку только от реализации собственных товаров, работ и услуг. Наличные, принятые от граждан в оплату другим лицам, в полном объеме сдавайте в банк. Закон не допускает выдачу наличной выручки на те цели, которые не перечислены выше. Например, они не могут быть израсходованы на передачу займа работнику или оплату аренды недвижимости.
Лимиты расчетов наличными в 2019 году
Расчет наличными возможен только в определенной сумме. В 2019 году она составляет 100 000 руб. по одному договору. Промежуток времени, который прошел, например, между первым и вторым расчетом по одному договору, значения не имеет.
Это правило действует, если расчеты проводят:
- организации между собой;
- индивидуальные предприниматели между собой;
- организации и индивидуальные предприниматели между собой.
Обычные граждане, не зарегистрированные в качестве ИП, вправе рассчитываться друг с другом без каких либо ограничений в любых суммах.
Кассовый лимит
Наличные деньги должны храниться в кассе только в пределах определенной суммы — кассового лимита. Это правило вправе не применять:
- малые предприятия и потребительские кооперативы;
- индивидуальные частные предприниматели.
Его рассчитывает сама организация и согласовывает с банковским учреждением, где открыт расчетный счет.
Лимит считают по формуле:
где:
- СВ — сумма выручки за расчетный период (не более 92 рабочих дней);
- РП — расчетный период (не более 92 рабочих дней);
- СДВ — период между днями сдачи выручки (не более 14 дней).
Сверхлимитную наличность определяют по формуле:
Остаток наличных в конце рабочего дня | — | Лимит наличных, согласованный с банком | — | Остаток заработной платы, которая не была выдана | = | Наличные деньги сверх лимита |
В отдельных ситуациях закон позволяет хранить деньги сверх лимитов, согласованных с банковским учреждением. Таких ситуаций две:
- В день выплаты заработной платы и других начислений по фонду оплаты труда. Наличие сверхлимитных средств допускается в течение 5 дней;
- Выходные и праздничные дни. Наличные деньги можно сдать в банк в первый рабочий день.
Как обеспечить сохранность наличных денег в кассе
Мероприятия, которые обеспечат сохранность наличных, порядок их хранения, транспортировки, инвентаризации каждая компания разрабатывает самостоятельно (п. 7 указания Банка России от 11.03.2014 № 3210-У). За сохранность денег в кассе отвечает кассир или сотрудник, исполняющий его обязанности. Поэтому при приеме кассира на работу, помимо оформления обычных документов, нужно:
- заключить договор о полной материальной ответственности;
- взять с кассира расписку о том, что он ознакомлен со своими должностными правами и обязанностями.
Аналогично поступайте, если обязанности кассира исполняет другой сотрудник по внутреннему совместительству (например, бухгалтер). Все это нужно, потому что кассир – это материально ответственное лицо.
А значит, он обязан возместить работодателю ущерб, нанесенный по его вине, в полном размере. Это следует из перечня, утвержденного постановлением Минтруда от 31.12.2002 № 85, и статей 242 и 244 ТК.
Проверка кассовой дисциплины в 2019 году
Источник: https://www.BuhSoft.ru/article/991-kassovaya-distsiplina-v-2019-godu