
Как производится инвентаризация денежных средств в кассе бугалтерские проводки и документы
Важные правила проведения инвентаризации кассы – образцы документов и таблица с проводками в 2019 году
> учет денежных средств > Важные правила проведения инвентаризации кассы – образцы документов и таблица с проводками в 2019 году
Инвентаризация наличных денежных средств – обязательная процедура, которая проверяет достоверность учета операций, выявляет ошибки и дает возможность контроля за ценностями в кассе. Определены два вида процедуры: плановая и внеплановая ревизия.
Плановая инвентаризация в отношении наличных денег кассы проводится в соответствии с требованием правовых актов. Внеплановая ревизия должна проводиться в момент, когда этого не ожидает ответственное лицо, что позволит проверить добросовестность и компетентность человека, отвечающего за работу с кассой.
Важно! Проводится инвентаризация специальной комиссией. Если же требуется провести проверку большого объема данных, то созывается несколько комиссий, которые параллельно выполняют свои обязательства.
Состав комиссии:
- представители администрации организации;
- работник отдела бухгалтерии;
- сотрудники, представляющие службу внутреннего аудита, либо приглашенные из сторонних аудиторских компаний;
- иные сотрудники по уставу компании (в обязательном порядке должен присутствовать сотрудник службы безопасности).
Проводится инвентаризация кассы в следующих ситуациях:
Пошаговое документальное оформление
Оформление документов регулируется «Порядком ведения кассовых операций». Правовой акт должен составляться руководством предприятия, который будет определять порядок реализации проведения процедуры. Обязательное условие – создание комиссии с определенным составом, куда могут входить не только представители компании в независимости от занимаемой должности, но и сторонние специалисты.
Поэтапный пошаговый порядок инвентаризации кассы:
- Шаг 1. Передача комиссии расходных и приходных документов, на их основе будет проводиться проверка. Случаи поступления или выбывания средств из кассы и передачи документации должны быть подтверждены подписями материально ответственных лиц (кассиров).
- Шаг 2. Пересчет денежных средств в кассе. Полученная сумма должна соответствовать цифрам из документов. Для получения достоверной и полной информации, также снимаются данные из памяти кассовых аппаратов.
- Шаг 3. Составление акта инвентаризации ИНВ-15.
Проведенная проверка считается действительной только в том случае, если:
- Комиссия присутствовала в полном составе.
- Описи и акты предоставляются более чем в двух экземплярах.
- При пересчете средств наличных денежных средств должны присутствовать материально ответственные лица.
- Акт о проведении инвентаризации ИНВ-15 должен быть подписан всеми лицами, имеющими отношение к процедуре.
- Акт ИНВ-15 не должен содержать ошибок, исправлений или неверных данных, в таком случае документ не будет иметь юридической силы.
Вердикт проведенной инвентаризации может быть одним из двух:
- Все данные на бумагах и в действительности совпали.
- Обнаружены несоответствия в большую или меньшую сторону.
При первом варианте нет необходимости что-либо предпринимать. Если же были найдены лишние деньги, либо недостачи, то потребуется найти причину и устранить последствия. При наличии в кассе лишних денег, они будут учитываться как прочий доход, с которого также придется заплатить налоги в государственную казну. При наличии недостачи ее размер будет выплачиваться ответственным лицом.
Важно! Причины недостачи или излишек должны заноситься в самом акте инвентаризации, но уже на втором листе.
Какие документы заполняются
Законодательство Российской Федерации определяет, что каждая организация должна проводить проверки хозяйственной деятельности компании. Для этого составляется комиссия, ее состав утверждается соответствующими внутренними актами организации.
Инвентаризация кассы сопровождается оформлением следующих документов:
- Инвентаризационная опись бланков строгой отчетности и денежных документов. Бумага потребуется для получения итогов проверки документации. Деньги, как и финансовые документы, должны храниться в кассе. Бумаги помогут выявить наличие отличий в указанных данных и фактического наличия средств.
- Инвентаризационная опись наличных денежных средств. Документ покажет, есть ли различия в документации и фактическом наличии денег. Если будут найдены какие-либо несоответствия, то все сведения по ним должны предоставляться в бумаге.
- Ведомость расхождений по результатам инвентаризации. Оформляется только в том случае, если были найдены несоответствия. Каждый объект учета должен характеризоваться в количественном и стоимостном выражении.
- Акт о результатах инвентаризации. Комиссия выносит вердикт, прикрепляя к нему все бумаги, которые помогут составить полноценную картину ситуации.
Учет результатов инвентаризации (излишки и недостача)
Для подведения итогов и вывода, оформляются результаты проверки инвентаризации кассы, составляется «Акт инвентаризации наличных денежных средств». Бланк акта должен оформляться по форме ИНВ-15. Второй составляемый акт «Инвентаризационная опись ценных бумаг и бланков документов строгой отчетности», который соответствует форме ИНВ-16.
Образец заполнения ИНВ-15:
Скачать пример заполнения бланка ИНВ-15 – excel.
Оба акты должны иметься минимум в двух экземплярах (один для бухгалтерии, а второй для ответственного за кассу лица), каждый из которых должен быть подписан всеми заинтересованными лицами.
Если ответственных лиц несколько, то для каждого из них составляется отдельный документ. А при передаче кассы от одного лица к другому, потребуется третий экземпляр описи. Если же проверка была внеплановой, то составляется «Акт о проверке наличных денежных средств кассы», применяется форма КМ-9.
При наличии несоответствий данных журнала, необходимо указать размер расхождений, после чего потребуется определить причину. Недостачи и излишки без исключений записываются в журнал кассира, а после и в «Акт о переводе показаний суммирующихся денежных счетчиков на нули и регистрации контрольных счетчиков контрольно-кассовой машины», если используется ККТ.Если виновным в недостаче оказывается кассир, то с его зарплаты должна быть удержана необходимая сумма для покрытия задолженности. В том случае, если кассир не является виновным, средства списываются с баланса организации. Решение о взыскании принимается руководством.
Важно! Любой кассир не имеет права хранить в кассе сторонние ценности, потому что недостача абсолютно равна по значимости избытку, за что сотрудник или ответственное лицо понесет дисциплинарное наказание.
Таблица с проводками по учету излишков и недостачи
| Номер | операции | Дт | Кт |
| 1 | Излишки средств | 50 | 91/1 |
| 2 | Недостача средств | 94 | 50 |
| 3 | Списание недостачи на ответственное лицо | 73/2 | 94 |
| 4 | Внесение недостающей суммы в кассу ответственным лицом | 50 | 73/2 |
| 5 | Удержание недостающих средств из заработной платы ответственного лица для покрытия недостачи | 70 | 73/2 |
| 6 | Списана сумма недостачи, если суд не назначил взыскания с ответственного лица | 91/2 | 73/3 |
При правильном проведении инвентаризации, процедура поможет контролировать передвижение денег в кассе. К подобным вопросам руководство должно подходить ответственно и серьезно, так как они помогают вести финансовые дела организации в полном порядке и соответствии законодательству страны.
Оцените качество статьи. Мы хотим стать лучше для вас:
Источник: http://buhland.ru/inventarizacia-kassy/
Как проводится инвентаризация денежных средств в кассе бухгалтерские проводки и документы
Разрешительной подписи актом унифицированной формы № ИНВ-15. Результаты инвентаризации оформляются руководителя и главного бухгалтера на расписке о выдаче денежной наличности не имеется. Результаты инвентаризации оформляются актом унифицированной формы №ИНВ-15 .
Акт инвентаризации наличных денежных средств, находящихся по состоянию На «_3_» декабря 2001. г.
Расписка К началу проведения инвентаризации все расходные и приходные документы на денежные средства сданы в бухгалтерию и все денежные средства, разные ценности и документы, поступившие на мою ответственность, оприходованы, а выбывшие списаны в расход.
Материально-ответственное лицо: кассирдолжность подпись расшифровка подписи Акт составлен комиссией, которая установила следующее: 1) наличных денег 31300 руб. 00 коп.2) марок 250 руб. 00 коп.3) путевок в санатории 40000 руб. 00 коп.4) служебных удостоверений 200 руб.00 коп.
При инвентаризации также проверяется: Получите 267 видеоуроков по 1С бесплатно:
- Бесплатный видео самоучитель по 1С Бухгалтерии 8.3 и 8.2;
- Самоучитель по новой версии 1С ЗУП 3.0;
- Хороший курс по 1С Управление торговлей 11.
- Установление лимита остатка ДС в кассе;
- Несоответствие дат расходных кассовых ордеров и фактической выдачи денег;
- Корректность корреспонденций счетов кассовых документов;
- Вовремя ли депонировались суммы невыплаченной зарплаты.
По итогам инвентаризации составляется акт инвентаризации ИНВ-15. В коммерческих организациях излишки и недостачи списываются на финансовый результат.
Пример акта инвентаризации Внеплановая ревизия кассы Инвентаризация кассы может проводиться внепланово, внезапно и без предупреждения, в целях контроля за ответственностью МОЛ.
3.2. инвентаризация денежных средств и денежных документов в кассе
Важно
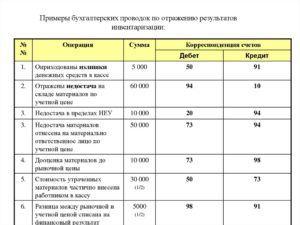
При отсутствии конкретного виновного лица сумма недостачи денежных средств, ранее отраженная по дебету счета 94, включается в состав внереализационных расходов организации и списывается корреспонденцией счетов: Дебет счет 91/2 «Прочие расходы» Кредит счет 94«Недостачи и потери от порчи ценностей».
Результаты инвентаризации наличных денежных средств и документов в кассе оформляются актом инвентаризации наличных денежных средств по форме № ИНВ-15, утвержденной Постановлением Госкомстата России от 18.08.98г.
№ 88, в котором приводятся объяснения кассира о выявленных нарушениях и резолюция руководителя о дальнейшем решении по результатам инвентаризации.
Акт инвентаризации кассы составляется в двух экземплярах (при смене кассира — в трех экземплярах), подписывается инвентаризационной комиссией и материально-ответственным лицом и доводится до сведения руководителя организации.
Инвентаризация кассы
Если в кассе на момент инвентаризации имеются незакрытые платежные ведомости (по которым осуществляется выплата заработной платы), выплаченные суммы по таким ведомостям включаются в акт инвентаризации и приравниваются к наличным деньгам. Кассир подсчитывает выплаченные суммы по каждой ведомости и в конце ведомости делает запись о выплаченной сумме.
На практике для маскировки фактов растраты денежных средств зачастую в качестве учетных документов используют различного рода расписки, которые не могут служить документальным подтверждением расходования денежных средств, так как они не соответствуют унифицированной форме расходного кассового документа и не содержат подписей получателя денег, главного бухгалтера и руководителя организации.
Инвентаризация денежных средств в кассе
Правильности оформления первичных расходных документов — наличие подписей получателей наличных денег, наличие подписи руководителя организации и главного бухгалтера на расчетно-платежных (платежных) ведомостях на выплату заработной платы и иных платежных документах, для которых наличие указанных подписей необходимо для осуществления расходования денежных средств; 2. Полнота и правильность оприходования денежных средств, полученных в учреждении банка.
Наличные деньги должны быть оприходованы в кассе в день их получения в банке.
Инвентаризация денежных средств в кассе, на расчетных и других счетах в банке
Движение денежной наличности в иностранных валютах осуществляется на счете 52 «Валютные счета». К этому счету организации открывают два субсчета. При инвентаризации устанавливается наличие имеющихся у организации валютных счетов внутри страны (субсчет 1 «Валютные счета внутри страны») и за Рубенсом (субсчет 2 «Валютные счета за рубежом»).
При инвентаризации средств на валютном счете проверяется правильность пересчета сальдо в валюте в рубли на основании официального курса рубля, установленного Банком России.
Порядок пересчета валютных ценностей в рубли определен Положением по бухгалтерскому учету «Учет активов и обязательств, стоимость которых выражена в иностранной валюте» (ПБУ 3/2000), утвержденным Приказом Минфина России от 10.01.2000 г. № 2н.
Обнаружена недостача в кассе: проводки. как отразить излишки и недостачу
Сроки и порядок внеплановой инвентаризации также устанавливаются нормативными актами предприятия. Отражение излишков Обнаружение излишков по итогам инвентаризации кассы никаких последствий для материально ответственного лица не несет.
Внимание
Пример В ООО «Маргаритка» в результате инвентаризации наличных средств обнаружен излишек в сумме 1 050 руб. Бухгалтер делает проводку по выявленным излишкам: Дт Кт Описание операции Сумма, руб.
Документ 50 91.1 Отражение излишков ДС в кассе 1 050 Бухгалтерская справка То есть, обнаруженные суммы излишков приходуются в составе внереализационных доходов. Отражение недостач Выявленные суммы недостач до уточнения их виновников приходуются на счете 94 «Недостачи и потери от порчи ценностей».
Недостачи, которые нельзя отнести на определенные источники, списываются на счет внереализационных расходов.
Отражение в проводках излишков и недостач в кассе
К денежным документам относятся: почтовые марки, марки государственной пошлины, вексельные марки, путевки в дома отдыха и санатории, авиабилеты и другие документы.
Бланками строгой отчетности являются: квитанционные книжки, бланки удостоверений, дипломы, различные абонементы, талоны, билеты, бланки товарно-сопроводительных документов и др.
Сроки и порядок проведения инвентаризации кассы и денежных средств, хранящихся на расчетных и других счетах в банке, устанавливаются руководителем организации и закрепляются в приказе об учетной политике.
Материальную ответственность за сохранность всех денежных средств и документов, имеющихся в кассе организации, несет кассир.
Инвентаризация кассовой наличности проводится на основании приказа (распоряжения) руководителя организации комиссией в составе представителя администрации, главного бухгалтера, кассира (как материально-ответственного лица).
Кроме того, при проведении инвентаризации наличных денежных средств проводится сплошная проверка состояния расчетов с материально ответственными лицами по выданным подотчетным суммам.
Проверяется правомерность выдачи подотчетных сумм (лицам, с которыми заключены договоры о полной материальной ответственности, а также лицам, направляемым в служебные или производственные командировки), правильность определения сумм, выдаваемых под отчет (на хозяйственные нужды — в соответствии с нормами, установленными отдельным распорядительным документом руководителя организации, на приобретение имущества — в пределах действительной потребности, при служебных командировках — в соответствии с проведенным расчетом), своевременность погашения подотчетных сумм (представления авансового отчета и сдачи неиспользованного остатка).
На практике для маскировки фактов растраты денежных средств зачастую в качестве учетных документов используют различного рода расписки, которые не могут служить документальным подтверждением расходования денежных средств, так как они не соответствуют унифицированной форме расходного кассового документа и не содержат подписей получателя денег, главного бухгалтера и руководителя организации. О нарушении (растрате) свидетельствует и факт отсутствия на прилагаемых к расходному кассовому ордеру документах (счетах, заявлениях и др.) разрешительной подписи руководителя.
Суммы по таким документам или распискам в остаток наличности кассы не включаются и рассматриваются как недостача. Председатель инвентаризационной комиссии визирует все приходные и расходные кассовые ордера, приложенные к отчету кассира, с указанием «до инвентаризации на « » (дата)».
Источник: http://vip-real-estate.ru/2018/05/06/kak-provoditsya-inventarizatsiya-denezhnyh-sredstv-v-kasse-buhgalterskie-provodki-i-dokumenty/
Как производится инвентаризация денежных средств в кассе бугалтерские проводки и документы
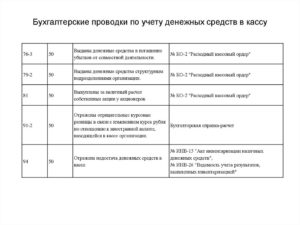
На день, когда оформите акт, сделайте проводку: ДЕБЕТ 94 КРЕДИТ 50— отражена недостача наличных денег, возникшая вследствие ограбления кассы. А надо ли вносить в кассовую книгу запись о случившемся? Вовсе нет.
Просто на конец рабочего дня, когда вы зафиксировали пропажу, покажите условный остаток. Тот, что получился бы без вычитания украденной суммы. На начало же следующего дня отразите реальную сумму в кассе.
Проще говоря, факт разрыва между остатками на конец одного и начало другого дня показывать в кассовой книге не надо. Но приложите документы, подтверждающие причину такого расхождения.
К примеру, акт ревизии наличных, документы из полиции, пояснительные записки сотрудников и другие бумаги о краже. В зависимости от того, найдут виновников или нет, исчезнувшие из кассы деньги вы тем или иным образом зафиксируете в бухгалтерском учете.
Результаты инвентаризации оформляются актом в двух экземплярах и подписываются всеми членами комиссии и лицами, ответственными за сохранность ценностей, и доводятся для сведения руководителя организации.
Один экземпляр акта передается в бухгалтерию организации, второй — остается у материально ответственного лица. При смене материально ответственных лиц акт составляется в трех экземплярах.
Такая ревизия возможна: — по инициативе руководителя организации; — по требованию налоговой инспекции.
Порядок проведения инвентаризации денежных средств в кассе в 2018 году
Он принимает решение о возможном списании недостающей суммы из кредита в дебет. Основой такого решения является ст.12 ФЗ «О бухгалтерском учёте». О выявленных недостачах или излишках издаётся приказ и отправляется в бухгалтерию (ст.17 ФЗ «О бухгалтерском учёте»).
Если по результатам инвентаризационной проверки обнаружены нарушения и определены виновные в их совершении, к ним будут предъявлены меры по возмещению нанесённого материального ущерба компании.
Если материально ответственный сотрудник отказывается от предъявленных требований, руководитель вправе обратиться в судебные органы для разрешения конфликта.
Проводки здесь будут следующими: ДЕБЕТ 50 субсчет «Касса организации» КРЕДИТ 90 субсчет «Выручка»— отражена выручка, принятая по показаниям счетчиков ККТ; ДЕБЕТ 50 субсчет «Касса организации» КРЕДИТ 91 субсчет «Прочие доходы»— признан прочий доход в виде излишка наличных в кассе.
В налоговом учете обнаруженные по кассе излишки покажите в составе внереализационных доходов. Сделайте это на дату, когда примете деньги в кассу организации.Недостача в кассе Теперь предположим, что инвентаризация кассы зафиксировала недостачу денег.
Что делать? Тут важно, заключили вы с кассиром договор о материальной ответственности или нет. Напомним, что оформлять этот документ действующее законодательство не требует. Если договор есть, замечательно. Тогда вы вправе взыскать всю сумму ущерба с кассира. Причем вам не придется доказывать вину работника.
Причем для составления отчетности пересчет стоимости этих активов и обязательств в рубли производится по курсу Центрального банка РФ, действующему на отчетную дату (п. 8 ПБУ 3/2000).
Возникающие в результате пересчета курсовые разницы подлежат зачислению на финансовые результаты организации как внереализационные доходы или внереализационные расходы (п. 13 ПБУ 3/2000).
Отрицательные курсовые разницы отражаются в бухгалтерском учете по мере их принятия записью: Дебет 91/2 «Прочие расходы»Кредит счетов 50,51, 52, и др.
Положительные курсовые разницы отражаются обратной записью по кредиту счета 91/1 «Прочие доходы». Учет движения денежных средств при использовании прочих форм расчетов ведется на счете 55 «Специальные счета в банках». При инвентаризации устанавливается наличие таких счетов у организации и остатки сумм на них.
Проверка фактического наличия бланков ценных бумаг и других бланков документов строгой отчетности производится по наименованиям, видам, категориям бланков (например, по акциям: именные и на предъявителя, привилегированные и обыкновенные), с учетом начальных и конечных номеров тех или иных бланков, их серии и номинальной стоимости.
Денежные документы и бланки строгой отчетности принимаются к учету при выявлении результата инвентаризации в сумме фактических затрат на их приобретение. Учетный остаток денежных средств определяется по данным кассовой книги (отчета кассира).
Для установления учетного остатка денежных документов и бланков строгой отчетности используются сведения аналитического и синтетического учета на дату инвентаризации. Для организации учета денежных средств и документов предусмотрен активный счет 50 «Касса».При отсутствии конкретного виновного лица сумма недостачи денежных средств, ранее отраженная по дебету счета 94, включается в состав внереализационных расходов организации и списывается корреспонденцией счетов: Дебет91/2 «Прочие расходы» Кредит счет 94 Результаты инвентаризации наличных денежных средств и документов в кассе оформляются актом инвентаризации наличных денежных средств по форме № ИНВ-15, в котором приводятся объяснения кассира о выявленных нарушениях и резолюция руководителя о дальнейшем решении по результатам инвентаризации. Акт инвентаризации кассы составляется в двух экземплярах (при смене кассира — в трех экземплярах), подписывается инвентаризационной комиссией и материально-ответственным лицом и доводится до сведения руководителя организации. Один экземпляр акта передается в бухгалтерию организации, а второй остается у материально-ответственного лица.
Источник: http://dtpstory.ru/kak-proizvoditsya-inventarizatsiya-denezhnyh-sredstv-v-kasse-bugalterskie-provodki-i-dokumenty/
Проведение инвентаризации денежных средств в кассе в 2018 году
Материально-ответственное лицо кассирдолжность подпись расшифровка подписи«_3_» декабря 2001 г. Оборотная сторона Объяснение причин излишков или недостач Недостача денежных средств в кассе организации в сумме 2000 руб. (две тысячи руб.
) возникла в результате предоставления наличных денег заимообразно коммерческому агенту организации на срок до 4 декабря. Признаю необоснованность документального оформления расходования денежных средств из кассы и незаконность данной операции.
Внимание В дальнейшем обязуюсь не допускать подобных нарушений Порядка ведения кассовых операций. Материально-ответственное лицо кассирдолжность подпись расшифровка подписи Решение руководителя организации Недостачу денежной наличности в кассе организации в сумме 2000 руб. (две тысячи руб.
) отнести на материально ответственное лицо – кассира. Возместить сумму недостачи в кассу организации в полном размере.