
Как можно быстрее списать амортизацию по транспорным средствами
Амортизация автомобиля: норма, группа, коэффициент, срок полезного использования
Сегодня мы поговорим об амортизации автомобиля. Рассмотрим понятие этого термина, его особенности и проведение.
Что такое амортизация автомобиля
Амортизация автотранспортного средства любого формата — это учет физического износа машины в целом и отдельных деталей в частности.
Каждая машина имеет свой ресурс, который в процессе эксплуатации уменьшается.
В процессе износа увеличиваются расходы на обслуживание транспортного средства, а также уменьшается доход, который получает организация от эксплуатации автомобиля (если он используется в коммерческих целях).
Каждое ТС (как и любое другое основное средство) имеет свой срок полезного использования, который зависит от группы амортизации. Согласно норм Постановления Правительства РФ №1 от 01 января 2002 года выделяется 10 групп.
К группе амортизации №3 принадлежат:
- легковые машины;
- автомобили с грузоподъемностью до 500 кг.;
- малые и малогабаритные автобусы длиной до 7,5 метров.
К четвертой группе согласно норм данного постановления относятся такие ТС:
- маленькие легковые автомобили для инвалидов;
- грузовики, фургоны и дорожные тягачи для прицепов;
- автобусы длиной до 12 метров и более.
К амортизационному списку №5 относятся:
- легковики, объем двигателя которых свыше 3,5 литра;
- грузовики, в том числе с грузоподъемностью более 5 тонн;
- тягачи;
- автомобильные поезда;
- специальные автомобили ( в том числе скорая помощь и т.д.).
Амортизация авто.Что это такое? Смотрите в видео ниже:
Срок полезного использования
Срок полезного использования — это тот период, на протяжении которого транспортное средство сможет приносить доход для организации. Ресурс маленьких автомобилей меньший, чем у крупногабаритной техники, поэтому ТС с меньшими параметрами включается в амортизационную группу с меньшим сроком полезного использования.
Согласно п.20 Правил бухгалтерского учета 6/01 срок полезного использования зависит от нескольких факторов:
- период, который будет использоваться машина исходя из ее технических характеристик;
- степень физического износа ТС, которая прогнозируется исходя из планируемого режима использования машины (автобуса, тягача, грузовика).
Срок полезного использования для:
- третьей амортизационной группы составляет от 3 до 5 лет;
- группы № 4 колеблется от 5 до 7 лет;
- группы № 5 составляет минимум 7 и максимум 10 лет со дня постановки ТС на баланс.
Важно знать, что если фирма приобрела машину, которая уже была в употреблении, то СПИ стоит считать с даты покупки ТС прежним владельцем, так как он уже начал использовать машину.
Норма АА
Норма амортизации — это абсолютно противоположный сроку полезного использования термин по своей сути. Как мы уже говорили, каждое основное средство имеет собственный лимит ресурса, но он исчерпаемый. В зависимости от группы амортизации, каждое ТС имеет свою нормальную норму амортизации.
Числовое выражение термина заключается в отношении годовой амортизационной суммы к первоначальной стоимости транспортного средства. Например, фирма покупала автомобиль за 1 миллион рублей. Годовая амортизационная сумма (срок полезного использования) составляет 200 000 рублей. При делении 200000 :1 000 000 мы получаем цифру 0,2 (20%).
Максимальное значение НА для различных машин (в том числе силовых и других агрегатов) составляет 50% (в нашем случае НА получается намного ниже), а минимальный цифровой эквивалент — 3%.
Существует четыре основных метода расчета нормы амортизации:
- линейный (единица делится на срок полезного использования и умножается на балансовую стоимость ТС);
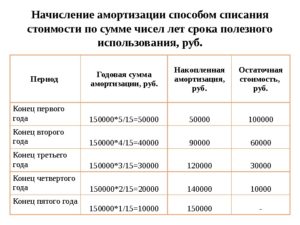
- списание стоимости по сумме лет полезного использования. Допустим, ТС может использоваться 5 лет. Для получения результата суммируются все годы и получается цифра 15. После этого максимальное число (в первый год, затем меньшее) делится на 15 и умножается на балансовую стоимость);
- уменьшаемый остаток;
- в зависимости от выполненной ТС работы.
Коэффициент
Данный коэффициент показывает уровень изношенности основных средств и выражается в отношении суммы начисленной амортизации к числовому выражению первоначальной (балансовой) стоимости основного средства (в нашем случае автомобиля). Не стоит путать значение данного термина с нормой амортизации, так как она устанавливается для конкретного основного средства ежегодно, а коэффициент амортизации с каждым годом становится все больше и больше.
Возьмем тот же случай, который мы рассматривали в предыдущем разделе. Сумма амортизации за 1 год составляет 200 000 рублей, а автомобиль используется уже, например, 4 года.
Умножив 200 000 на 4 получаем сумму амортизации 800 000 рублей. Для получения коэффициента амортизации необходимо провести такое действие: 800 000 : 1 000 000 = 0,8 (80%).
Данное транспортное средство при таком коэффициенте будет считаться практически изношенным.
В этом видео будет описана амортизация авто на конкретном примере:
Процент амортизации авто
Для определения процента амортизации ТС важно знать срок его полезного использования, который определяется в зависимости от амортизационной группы и окончательного решения руководства предприятия.
Допустим, компания приобретает мощный автомобиль, который будет относится к амортизационной группе №5 со сроком полезного использования от 7 до 10 лет.
Конкретное определение количества лет, на протяжении которых ТС сможет давать доход компании, зависит от руководства, принимающего точное решение на основании четких критериев.Итак, рассчитаем процент амортизации автомобиля со сроком полезного использования в 10 лет:
- 100% (куплен новый автомобиль) : 10 = 10% (годовой процент амортизации). Технические свойства данного авто за год будут ухудшатся на 10%.
- Также можно рассчитать и месячный процент амортизации: 10 :12 = 0,833%.
Компенсация
Сотрудники предприятия могут использовать личный автомобиль в служебных целях. Понятно, что бесплатно это делать никто не будет, так как:
- автомобиль изнашивается;
- необходимо заправить машину ГСМ.
Для того, чтобы получение такой выплаты стало возможным, необходимо:
- оформить соглашение между работником и работодателем про использование личного автомобиля для задач и потребностей предприятия;
- предоставить в бухгалтерию работодателя свидетельство о государственной регистрации ТС.
Компенсация амортизации и расхода ГСМ выплачивается на основании:
- учетных документов, в которых фиксируется километраж поездки (путевой лист либо специальный журнал);
- чеков с заправочных станций.
Компенсация за использование ГСМ выплачивается в полном объеме, так как четко видно сумму денег, которую сотрудник потратил на заправку собственного авто для служебной поездки. Порядок расчета и выплаты суммы амортизации оговаривается в соглашении.
Амортизация машины в такси — тема данного видео:
Источник: http://uriston.com/kommercheskoe-pravo/buhgalteriya/vneooborotnye-aktivy/amortizatsiya/avtomobilya-i-drugih-ts.html
Как можно быстрее списать амортизацию по транспорным средствами

Правила составления приказа Приказ – это основа для дальнейшей работы уполномоченных членов комиссии, и при этом предусматривается, что данная комиссия будет заниматься проведением специальных проверок и оценкой состояния имущества, а также определением возможности и целесообразности проведения восстановительных работ по отношению к этому объекту. Только после этого уже определяются причины, по которым может проводиться дальнейшая ликвидация данного имущества. Обязательно должны определяться все компоненты, которые в дальнейшем будут использоваться как отдельные элементы в предпринимательской деятельности организации.
Важно
В частности, размер амортизационных отчислений будет различным: — если различается первоначальная стоимость автомобиля; — если организация применяет разные способы начисления амортизации; — если по одному и тому же объекту установлены разные сроки полезного использования; — если при начислении амортизации применяются разные повышающие (понижающие) коэффициенты; — если организация рассчитывает налог на прибыль кассовым методом и ввела в эксплуатацию неоплаченный автомобиль. В каждом из этих случаев будут возникать постоянные или временные разницы (п.
3 ПБУ 18/02). Поэтому в бухучете придется отражать постоянные или отложенные налоговые активы (обязательства). Такие правила установлены пунктом 3 ПБУ 18/02.
Как начислять амортизацию по автомобилю
Активы стоимостью менее 40000 рублей могут отражаться как материально-производственные запасы, то есть отражать их можно на счете 10, а стоимость сразу же списать в виде текущих расходов. Точно таким же правилом можно будет руководствоваться и в налоговом учете.
Методы расчета амортизации автомобиля на примерах
Затем в первый год эксплуатации отчисления считаются так: АО = порядковый год (с конца) ÷ сумму порядковых номеров лет х стоимость авто Т. обр. в первый год списывается наибольшая сумма, в последний – наименьшая. Таблица 2. Расчет годовых отчислений Изобр.
2 Транспортные средства Амортизация в налоговом учете В налоговом учете применяется линейный и нелинейный метод.
При линейном методе сумма годовых амортизационных отчислений равна 337 тыс. руб. (1 685 ÷ 60). Нелинейный описан в ст. 259.2 НК РФ.
В налоговом учете в начале отчетного периода организация вправе поменять метод исчисления.
Однако если изначально был выбран нелинейный способ, то использовать линейный можно не ранее, чем через 5 лет. Ускоренная амортизация Это один из видов амортизации, при котором расчет амортизационных отчислений происходит с повышающим коэффициентом – 2 или 3 (ст.
259.3 НК РФ).
Как списать транспортное средство
Эксплуатация самортизированного автомобиля Ситуация: можно ли учесть при расчете налога на прибыль зарплату водителя, отчисления с нее, а также стоимость ГСМ, если у автомобиля, на котором ездит сотрудник (водитель), закончился срок эксплуатации (вся стоимость автомобиля списана на расходы)? Ответ: да, можно. Действующее законодательство не запрещает использовать имущество, по которому полностью начислена амортизация.
Следовательно, ограничения на то, чтобы включить в расходы ГСМ, зарплату водителя, начисленные с нее взносы на обязательное пенсионное (социальное, медицинское) страхование и взносы на страхование от несчастных случаев и профзаболеваний, отсутствуют. Главное, чтобы автомобиль использовался в деятельности, направленной на получение дохода. Такой порядок следует из пункта 1 статьи 252 Налогового кодекса РФ.
Какой срок амортизации автомобиля в 2018 году
В июне 2015 года «Альфа» безвозмездно передала автомобиль детскому дому.В бухучете амортизация по автомобилю была начислена в следующих размерах.Сумма чисел лет срока полезного использования равна:1 + 2 + 3 + 4 = 10. В 2014 году (первый год эксплуатации):- годовая сумма амортизации – 80 000 руб.
(4 : 10 × 200 000 руб.);- месячная сумма амортизации – 6667 руб. (80 000 руб. : 12 мес.). В 2015 году (второй год эксплуатации):- годовая сумма амортизации – 60 000 руб. (3 : 10 × 200 000 руб.);- месячная сумма амортизации – 5000 руб. (60 000 руб. : 12 мес.). В 2015 году амортизация начисляется с января по июнь.
Сумма начисленной амортизации составляет:6 мес. × 5000 руб. = 30 000 руб. За весь период эксплуатации автомобиля в бухучете по нему была начислена амортизация в сумме:80 000 руб.
+ 30 000 руб. = 110 000 руб. Остаточная стоимость автомобиля в бухучете на момент выбытия равна:200 000 руб.
Списание транспортных средств
Внимание
После того как остаточная цена оборудования будет равна 20% от первоначальной суммы, она будет принята в качестве базовой для выполнения последующих расчетов. В таком случае сумма амортизации за месяц будет определена делением базовой цены на количество месяцев, которые остались до конца срока полезного применения объекта.
Данная процедура позволяет ускорить амортизацию или уменьшить остаток. Если применять его, амортизационные отчисления уменьшаются на протяжении периода полезной эксплуатации активов.
Для уплаты налогов данный метод несет особую пользу. Для текущей деятельности будет доступна большая сумма капитальный средств и отстроченных налогов, если активы будут списаны.
Как ускорить амортизацию? метод ускоренной амортизации
Суть механизма заключает в том, что в начале применения суммы будут существенно превышать амортизационные отчисления, которые обычно начисляются на конец периода полезного применения объекта основного капитала. Когда используется метод ускоренной амортизации? Ускоренная амортизация применяется в следующих случаях:
- для активов, которые отличаются уменьшением объема производимой продукции со сроком использования;
- износ активов наступает быстро;
- интенсивно возрастают расходы на ремонт в течение эксплуатации.
Данный метод распространяется на активную часть основного капитала, что была введена в действие для выпуска средств, направлена на приобретение новейшего оборудования и материалов, а также расширения экспорта товаров. Это осуществляется в тех случаях, если необходима массовая замена старой техники новой с более высоким уровнем производительности.
Амортизация автомобиля. тонкие моменты
Комиссия должна будет выполнить следующие действия:
- изучить объект, учитывая все существующие требования, причем предмет данного мероприятия постоянно должен находиться в доступе;
- провести оценку возможностей для проведения восстановительных работ, чтобы вернуть прежние эксплуатационные характеристики;
- установить причины ликвидации (которую зачастую все-таки приходится осуществлять);
- установить виновников в случае предварительной ликвидации;
- оценить основные возможности дальнейшей эксплуатации каких-либо отдельных компонентов указанного оборудования.
В конечном итоге оформляется специализированное заключение, форма которого не устанавливается действующим законодательством, а значит, должна разрабатываться лично силами уполномоченных сотрудников предприятия с указанием всех необходимых реквизитов.
Последовательность списания основных средств
Как только транспорт изнашивает себя, начисляется амортизация. В процессе ее проведения устанавливается, можно ли использовать автомобиль дальше или списать его.
Назначение процедуры Сведения об амортизации дают возможность с максимальной точностью установить время и периодичность проведения осмотра автомобиля вне плана. Также амортизация необходима для установления срока дальнейшего использования транспортного средства. При помощи этого процесса происходит возмещение финансов, которые были потрачены на покупку транспортного средства.
Правовая база Начисление амортизации проводится на основании 259 статьи Налогового кодекса. В соответствии с 258 статьей Налогового кодекса, срок полезного использования – период, в продолжение которого организация планирует использовать транспортное средство.
Формы документов по учету основных средств утверждены постановлением Госкомстата России от 21 января 2003 г. № 7.
Учетные регистры можно составить в произвольной форме. ЕНВД Объектом обложения ЕНВД является вмененный доход (п. 1 ст. 346.29 НК РФ). Поэтому на расчет налоговой базы суммы и порядок начисления амортизации по автомобилю не влияют. При этом организации, уплачивающие ЕНВД, должны вести бухучет в полном объеме.
Следовательно, в бухучете они обязаны начислять амортизацию по правилам, установленным ПБУ 6/01.
ОСНО и ЕНВД Амортизацию по автомобилю учитывайте по правилам того режима налогообложения, в деятельности на котором используется данное основное средство.Если автомобиль одновременно используется в обоих видах деятельности, то амортизационные отчисления по нему нужно распределить. Такой порядок установлен пунктом 9 статьи 274 и пунктом 7 статьи 346.26 Налогового кодекса РФ.
Легковые модели имеют их 5 – первые 4 зависят от объема двигателя. Классификация: К первому классу относятся автомобили Объем двигателя которых не превышает 1,2 л Ко 2 Объем до 1,8 л К 3 Не больше 3,5 л К 4 классу Объем двигателя свыше 3,5 л Если автомобиль 1-3 класса, то период амортизации составляет от 3 до 5 лет.
У транспортных средств 4 группы – до 7 лет.Автомобиль большого и высшего классов включены в 5 разряд, они имеют срок до 10 лет. Для таких авто объем двигателя не важен. К 5 группе может относиться любое легковое транспортное средство – в законодательных актах критерий отнесений нет.
Сотрудники налоговой инспекции относят к этому классу автомобили с популярной маркой, высокой ценой, размерами – седан, лимузин и прочие. В транспортных средствах отечественного производителя высший класс обозначается цифрой 5 в номере модели (она будет стоять первой).Источник: http://lcbg.ru/kak-mozhno-bystree-spisat-amortizatsiyu-po-transpornym-sredstvami/
Как ускорить амортизацию? Метод ускоренной амортизации
От эффективно организованного менеджмента и степени информационного обеспечения его служб зависит качество управления финансово-хозяйственной деятельностью компании.
На сегодняшний день небольшое количество отечественных предприятий отличается поставленной системой бухгалтерского учета и организованным менеджментом, обеспечивающим пригодность информации для анализа и оперативного управления. При этом она должны быть точной и объективной.
Сведения бухгалтерских служб должны обладать небольшим количеством показателей, которые удовлетворят максимальное число пользователей. Учетные данные должны формироваться для принятия правильных решений, направленных на эффективное управление процессами деятельности предприятия.
Руководство каждого предприятия заботится об эффективности применения имущества для рационального развития бизнеса, так как основные фонды имеют немаленькую стоимость. Для обновления его активной части можно использовать специальные методы, например, способ ускоренной амортизации.
Что представляет собой амортизация?
Амортизация основного капитала как категория экономики является частью затрат, которая будет включена в издержки производства. Кроме того, это накапливаемый финансовый источник дохода, применяемый для восстановления капитальных вложений.
Основные средства на протяжении длительного времени участвуют в различных видах деятельности организации. Однако они постепенно изнашиваются и разделяют собственную стоимость между издержками обращения и производства. Амортизация будет начислена на основные средства компании, независимо от того, действуют они или нет.
Как производится начисление амортизации?
Начисление амортизации допустимо лишь теми способами, которые предусмотрены законодательством. На сегодняшний день в России данная процедура производится одним из следующих вариантов:
- способом уменьшаемого остатка;
- линейным способом;
- списанием стоимости по сумме срока применения, выраженного в годах;
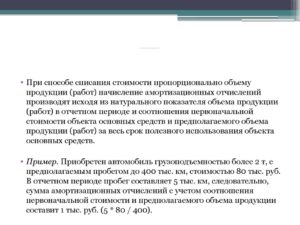
- выполнением списания цены пропорционально объему работ;
- ускорением амортизации.
Использование одного из доступных способов начисления амортизации осуществляется во время всего периода полезного применения.
Что представляет собой ускоренная амортизация?
Ускоренная амортизация представляет собой быстрое перенесение цены объектов основного капитала на себестоимость продукции, производимой с их помощью. В основном отечественная литература, которая посвящена налоговому и бухгалтерскому учету, исключает наличие четко определенной границы в расшифровке понятия механизма ускоренной амортизации и способов ее начисления.
Суть механизма заключает в том, что в начале применения суммы будут существенно превышать амортизационные отчисления, которые обычно начисляются на конец периода полезного применения объекта основного капитала.
Когда используется метод ускоренной амортизации?
Ускоренная амортизация применяется в следующих случаях:
- для активов, которые отличаются уменьшением объема производимой продукции со сроком использования;
- износ активов наступает быстро;
- интенсивно возрастают расходы на ремонт в течение эксплуатации.
Данный метод распространяется на активную часть основного капитала, что была введена в действие для выпуска средств, направлена на приобретение новейшего оборудования и материалов, а также расширения экспорта товаров. Это осуществляется в тех случаях, если необходима массовая замена старой техники новой с более высоким уровнем производительности.
Метод ускоренной амортизации также распространяется на различные транспортные средства и оборудование, если нормативный срок их эксплуатации не превышает три года.
Самолетно-моторная техника также подвергается этой процедуре, но при этом срок их эксплуатации определяется часами работы.
Кроме того, ускоренной амортизации подлежат здания и новые предприятия, которые имеют увеличенную нагрузку на основные фонды.
Цель применения ускоренной амортизации
Ускоренная амортизация позволяет списывать стоимость капитального фонда намного быстрее, нежели предусмотрено установленными нормами. Целью ее использования является стимулирование притока инвестиций. Это обусловлено тем, что вложение капитала влечет за собой получение предприятием права на отсрочку уплаты сборов и налогов.
В случае использования ускоренной амортизации налоговые обязательства будут уменьшены, так как прибыль компании не будет включать в себя сумму амортизационных отчислений. После того как стоимость активов будет амортизирована в полном объеме, прибыль организации увеличится, а следовательно, повысится сумма налогов.
Расчет ускоренной амортизации
В случае использования нелинейного метода сумма амортизации за один месяц будет определяться как произведение остаточной стоимости объекта. Ее рассчитывают с помощью формулы:
- К = Koef : n х 100 %, гдеК – норма амортизации к первоначальной цене предмета, которая выражается в процентах;Koef – коэффициент ускорения, который зависит от законодательных норм;n – срок полезного применения объекта, выраженный в месяцах.
После того как остаточная цена оборудования будет равна 20% от первоначальной суммы, она будет принята в качестве базовой для выполнения последующих расчетов. В таком случае сумма амортизации за месяц будет определена делением базовой цены на количество месяцев, которые остались до конца срока полезного применения объекта.
Данная процедура позволяет ускорить амортизацию или уменьшить остаток. Если применять его, амортизационные отчисления уменьшаются на протяжении периода полезной эксплуатации активов.
Для уплаты налогов данный метод несет особую пользу. Для текущей деятельности будет доступна большая сумма капитальный средств и отстроченных налогов, если активы будут списаны.
Метод снижения отчислений имеет следующую пользу: амортизируемая стоимость и эффективность активов снижается, а невысокие амортизационные отчисления будут компенсировать большие затраты на обслуживание и ремонт устаревшего оборудования. Для этого нужно ускорить амортизацию, но в первое время отчисления лучше увеличить в целях компенсации неопределенности в вопросе старения оборудования.
Коэффициент износа основного капитала
Коэффициент ускоренной амортизации является показателем, который равен отношению суммы полученной амортизации к первоначальной цене основного капитала. Для его расчета необходимо использовать данные бухгалтерского баланса. Коэффициент износа показывает степень амортизации основных фондов, то есть меру финансирования их будущей замены по мере износа.
Рассматриваемые показатели часто применяются для обозначения состояния основного капитала. Стоит также отметить, что коэффициент данного типа не отражает фактическую изношенность оборудования и не позволяет точно оценить его текущее состояние. То есть эти показатели являются достаточно условными.
Несмотря на их условность, они обладают определенным аналитическим значением. В основном считают нежелательным, если коэффициент износа не превышает 50%, а коэффициент годности — не меньше 50%.
Объективная оценка показателя достигается при проведении его сравнения со значением показателя конкурентов предприятия или средним его значением в этой отрасли.Коэффициент ускоренной амортизации равен делению показателя амортизации на первоначальную стоимость основного капитала.
Ускоренная амортизация при лизинге
Используя ускоренный метод начисления амортизации в отношении предмета финансовой аренды, можно достичь получения прибыли. Однако потенциальные клиенты компаний, предоставляющих лизинговые услуги, сомневаются в преимуществах данного метода и механизме его действия.
При использовании по отношению к объекту лизинга ускоренная амортизация позволяет снизить налог на прибыль на протяжении всего срока действия лизингового договора.
Кроме того, можно уменьшить сумму налога на имущество по объекту договора.
При этом политика ускоренной амортизации позволяет выкупить предмет лизингового договора по окончанию его аренды по наименьшей остаточной стоимости. Безусловно, это выгодные условия.
Как рассчитывается коэффициент ускоренной амортизации при лизинге?
Законодательством установлено, что при расчете амортизации имущества, являющегося объектом лизинга, плательщик налогов имеет право использовать специальные коэффициенты. Если гражданин собирается применять данное право, ему нужно закрепить это условие в своей учетной политике для ведения налогового учета предприятия.
На основании законодательных положений, налогоплательщики могут применять коэффициент ускоренной амортизации при лизинге, если он не превышает 3. Его можно применять в отношении амортизируемых ОС, являющихся объектом договора лизинга.
Выкуп предмета лизинга
Во время аренды посредством лизинга выгодно не только ускорить амортизацию, но и выкупить объект по минимальной остаточной стоимости. Договоры данного типа позволяют приобрести предмет после того, как указанный срок аренды истечет.
При этом можно применять метод ускоренной амортизации. Оборудование в таком случае относится к пятой амортизационной группе, его можно списать после 28 месяцев эксплуатации. Это можно сделать, если ускорить амортизацию и предмет будет иметь минимальную остаточную стоимость.
Затем его можно будет выгодно выкупить.
Источник: http://fb.ru/article/185180/kak-uskorit-amortizatsiyu-metod-uskorennoy-amortizatsii
Автомобиль в компании: принимаем к учету

Как новые, так и бывшие в употреблении автомобили приобретают по договору купли-продажи.
Если организация покупает транспортное средство у юридического лица, то необходимо оформить счет-фактуру и накладную. Кроме того, нужно оформить акт приема-передачи.
Можно использовать форму № ОС-1 или свободную. Кто будет составлять акт (продавец или покупатель) зависит от того, новая машина или нет.
На новые автомобили продавец выписывает накладные, но акт по форме № ОС-1 не составляет, поэтому его нужно будет заполнить самостоятельно.
Если же компания приобрела б/у автомобиль у другой организации, то акт должен составить продавец, включив туда не только данные бухучета, но и сведения, необходимые для расчета амортизации в налоговом учете: амортизационную группу, срок полезного использования и фактический срок эксплуатации.
Вместо отдельного акта продавец вправе выдать УПД. В этом случае нужно попросить дополнительно указать амортизационную группу, срок полезного использования, а также фактический период эксплуатации в универсальном документе. Без них придется устанавливать срок полезного использования, как по новым авто, а это невыгодно.
Далее нужно открыть инвентарную карточку по форме № ОС-6. Образцы бланков ОС-1 и ОС-6 можно найти в Постановлении Госкомстата РФ от 21.01.2003 № 7.
Юридические лица и индивидуальные предприниматели, осуществляющие торговлю транспортными средствами в предусмотренном законодательством РФ порядке, не регистрируют транспортные средства, предназначенные для продажи.
Оформление автомобиля
Приобретенное транспортное средство отражается в бухгалтерском учете по первоначальной стоимости, включающей все фактические затраты, связанные с покупкой: сумму, уплаченную поставщику; посреднические вознаграждения; оплату информационных и консультационных услуг; прочие расходы, связанные с приобретением ТС (п. 8 ПБУ 6/01).
Затраты на приобретение ОС отражаются по дебету счета 08 «Вложения во внеоборотные активы», субсчет 08-4 «Приобретение объектов основных средств», в корреспонденции с кредитом счета 60 «Расчеты с поставщиками и подрядчиками».
Сформированная первоначальная стоимость объекта списывается со счета 08, субсчет 08-4, в дебет счета 01 «Основные средства» (Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утв. приказом Минфина России от 31.10.2000 № 94н).
Госпошлину за регистрацию машины в ГИБДД лучше включить в первоначальную стоимость машины как в налоговом, так и в бухгалтерском учете. Такие разъяснения есть в письме Минфина России от 29.09.2009 № 03-05-05-04/61.Если списать пошлину единовременно как прочие расходы, то налоговая может обвинить компанию в занижении налога на прибыль.
Так как, включив пошлину в первоначальную стоимость автомобиля, компания списывала бы этот расход дольше, через амортизацию.
В случае, если автомобиль взили в кредит, то проценты по кредиту не надо включать в первоначальную стоимость. Их можно учесть в расходах отдельно, как проценты по любым другим долговым обязательствам.
Входной НДС, предъявленный продавцом, тоже не входит в первоначальную стоимость машины.
Если организация примет к вычету НДС до регистрации авто в ГИБДД, то существует риск того, что налоговые органы откажут в вычете.
Судебная практика по данному вопросу сложилась в пользу налогоплательщиков, но во избежание спора с контролирующими органами целесообразно принимать НДС к вычету после регистрации автомобиля в ГИБДД.
Начисление амортизации
Начисление амортизации по приобретенному ТС начинается с 1-го числа месяца, следующего за месяцем принятия его к бухгалтерскому учету (п. 21 ПБУ 6/01).
В налоговом учете — с 1-го числа месяца, следующего за месяцем ввода машины в эксплуатацию (п. 4 ст. 259 НК РФ).
Расчет годовой суммы амортизационных начислений производится линейным способом на основании первоначальной стоимости объектов и нормы амортизации, определенной исходя из срока их полезного использования.
Установленный срок полезного использования для легковых автомобилей с рабочим объемом двигателя свыше 3,5 литра и высшего класса составляет от 7 до 10 лет включительно (коды 15 3410130 — 15 3410141, для остальных легковых автомобилей — от 3 до 5 лет включительно (код 15 3410010).Срок полезного использования для грузовиков
| Автомобили грузоподъемностью до 0,5 тонны | Свыше 3 до 5 лет включительно (код 15 3410191) |
| Автомобили грузоподъемностью свыше 0,5 до 5 тонн включительно, дорожные тягачи для полуприцепов (бортовые, фургоны, автомобили-тягачи, автомобили-самосвалы) | Свыше 5 до 7 лет включительно (код 15 3410020) |
| Автомобили грузоподъемностью свыше 5 тонн | Свыше 7 до 10 лет включительно (коды 15 3410195 — 15 3410197) |
| Автомобили-тягачи седельные | Свыше 7 до 10 лет включительно (коды 15 3410210 — 15 3410216) |
Совет: Выберите минимальный срок использования, чтобы не растягивать амортизацию машины, а, наоборот, быстрее списать расходы на ее покупку
Что делать, если вы приобрели б/у авто и в учете продавца он полностью самортизирован?
Тогда срок использования можно установить самостоятельно. Его может определить технический специалист исходя из состояния автомобиля. Не стоит устанавливать короткий срок, чтобы списать стоимость автомобиля быстрее. Если компания будет эксплуатировать машину несколько лет, то при проверке налоговая признает расчет амортизации неверным, а налог заниженным.
Пример
Согласно ОКОФ срок полезного использования автомобиля составляет 5 лет. Первоначальная стоимость легкового автомобиля — 500 650 руб. Годовая норма амортизации равна 20% (100% / 5 лет). Годовая сумма амортизации составляет 100 130 руб. (500 650 руб. x 20%), соответственно месячная — 8344,16 руб. (100 130 руб. / 12 мес.).
В бухгалтерском учете производятся следующие записи:
- Дебет 01, Кредит 08 — 500 650 руб. — автомобиль принят к эксплуатации;
- Дебет 20, 26, 44, Кредит 02 — 8344,16 руб. — начислена месячная сумма амортизации.
Если организация приобрела автомобиль, бывший в эксплуатации, то в налоговом учете согласно п. 12 ст. 259 НК РФ срок полезного использования определятся как разность нормативного срока эксплуатации объекта и срока его фактической эксплуатации.
В бухгалтерском учете также можно использовать данный метод для определения срока полезного использования автомобиля.
Иными словами, организация может учесть срок полезного использования имущества, в течение которого оно принадлежало предыдущему владельцу.
При расчете налога на прибыль перенос расходов на приобретение автомобиля возможен через амортизацию с применением линейного или нелинейного метода (ст. 259 НК РФ). Делая выбор, бухгалтер должен определить, что важнее: уменьшить налоговую базу по прибыли или упростить себе работу.
Как оформить ОСАГО бухгалтеру
Договор обязательного страхования обычно заключается на один год и в дальнейшем продлевается. Поскольку расходы по страхованию относятся к нескольким периодам, то они отражаются в бухгалтерском учете на счете 97 «Расходы будущих периодов» и их равномерно списывают в течение срока действия договора.
Для целей налогообложения расходы на ОСАГО владельцев транспортных средств включаются в состав прочих расходов в пределах утвержденных тарифов (п. 2 ст. 263 НК РФ).
Для организаций, которые применяют метод начисления, порядок списания расходов указан в п. 6 ст. 272 НК РФ.
Если договор заключен на срок, равный отчетному периоду или меньше его, затраты признаются в том отчетном периоде, в котором были оплачены страховые взносы.
Когда по условиям договора страхования предусмотрена оплата страхового взноса разовым платежом за срок более одного отчетного периода, то он признается в расходах равномерно в течение срока действия договора.
При использовании кассового метода страховые взносы можно исключить из налогооблагаемой прибыли в тот день, когда они перечислены страховщику (п. 3 ст. 273 НК РФ).
Транспортный налог на авто в компании
По транспортному налогу в течение года нужно перечислять авансовые платежи, если они установлены в региональном законе.
Если компания приобрела и поставила на учет в ГИБДД автомобиль в III квартале, то может потребоваться перечислить аванс. Его рассчитывают исходя из мощности двигателя по данным паспорта транспортного средства.
Кроме того, нужно учесть коэффициент, равный числу полных месяцев, в течение которых автотранспорт зарегистрирован на компанию, деленному на количество месяцев в отчетном периоде (п. 3 ст. 362 НК РФ).
При этом месяц регистрации автотранспорта считается полным месяцем.
По итогам года налог надо заплатить в инспекцию за вычетом авансовых платежей. При расчете налога на прибыль авансовые платежи и сумму транспортного налога учитывайте в составе прочих расходов (подп. 1 п. 1 ст. 264 НК РФ).Авансовые платежи рассчитывают без учета повышающих коэффициентов для дорогостоящих автомобилей (письмо Минфина России от 11.04.2014 № 03-05-04-01/16508). Эти коэффициенты применяют только по итогам года. Отчетность по транспортному налогу сдают не позднее 1 февраля (п. 3 ст. 363.1 НК РФ). Расчеты налога за квартал составлять не нужно.
Если транспорт зарегистрирован на обособленное подразделение, налог необходимо перечислять по местонахождению этого подразделения (п. 5 ст. 83 НК РФ).
Источник: https://school.kontur.ru/publications/409