
Что делать если страховая навязывает страхование жизни
Навязывание страхования жизни при покупке ОСАГО

Добрый день, уважаемый читатель.
В этой статье речь пойдет про навязывание страхования жизни при покупке страхового полиса ОСАГО.
За последние несколько месяцев многие читатели сайта pddmaster.ru обращались ко мне, описывая примерно следующую ситуацию. При обращении в страховую компанию для покупки полиса ОСАГО водитель узнает, что кроме основной стоимости полиса ему придется оплатить и дополнительное страхование жизни (порядка 1000 рублей).
Подобное навязывание услуг является незаконным (часть 2 статьи 16 закона о защите прав потребителей), однако многие водители об этом не знают и даже не пытаются отстаивать свои права.
Сегодня я расскажу о том, каким образом страховые компании пытаются навязать страхование жизни. Приступим.
Несколько слов об истории вопроса. Поговаривают, что ОСАГО для многих страховых компаний является убыточным видом услуг.
В этом году были в несколько раз увеличены лимиты выплат по ОСАГО, страховые тарифы выросли не столь значительно.
В связи с этим некоторые страховые вообще отказываются от продажи полисов ОСАГО, другие пытаются навязать водителям дополнительные услуги, которые большинству не потребуются.Честно говоря, мне сложно было оценить размах ситуации, пока я не обратился в несколько страховых компаний. Пришло время замены моего полиса ОСАГО, в связи чем мне довелось пообщаться с сотрудниками нескольких страховых компаний . В этой статье я буду рассказывать про страховые города Рязани, возможно, в других городах ситуация складывается более позитивно.
Навязывание страхования жизни в Росгосстрах
Итак, первая страховая компания, в которую я решил обратиться — Росгосстрах. На практике мне было все равно, у кого покупать полис ОСАГО, однако Росгосстрах имеет наибольшее число офисов в Рязани, поэтому я решил обратиться к ним.
Навязывание страхования жизни при покупке ОСАГО в Росгосстрах поставлено на поток. Да и схема у них довольно хитрая.
Сначала у водителя забирают документы, необходимые для оформления ОСАГО, начинают оформление и расчет страховой премии. Через некоторое время называют суммарную стоимость полисов, которая примерно на 1 000 рублей превышает реальную стоимость ОСАГО.
После этого водители ведут себя по разному:
- Не обращают внимания. Водители, которые заранее не уточнили стоимость ОСАГО на следующий год, могут и не обратить внимание на увеличившуюся стоимость.
- Соглашаются с менеджером. Большая часть водителей после короткого разъяснения менеджера соглашается на покупку полиса страхования жизни.
- Не соглашаются с менеджером. Водители, знакомые с законодательством, отказываются от покупки ОСАГО, не удовлетворившись разъяснениями.
Рассмотрим, какие доводы использует менеджер Росгосстрах для навязывания страхования жизни:
1. Самое простое. Звучит фраза: «Законодательство изменилось, страховые лимиты увеличены до 400 000 рублей, добавлено страхование жизни».
Многие водители понимают эту фразу так: «Страхование жизни стало обязательным, придется покупать». И покупают оба полиса.
Хотя на самом деле смысл фразы: «Страховые лимиты увеличились. Кроме того страховщик по собственной инициативе добавил Вам еще один полис, который можно и не покупать».
Так что если водитель не знает обязательно ли страхование жизни при покупке ОСАГО, он легко попадается на удочку страховой и выкладывает дополнительную тысячу.
2. Хитрое объяснение. Для водителей, которые понимают, что им навязывают страхование жизни, есть более хитрая схема.
Менеджер объясняет, что в Росгосстрах можно купить ОСАГО без страхования жизни, однако при этом водителю придется пройти осмотр транспортного средства. Возможность проведения осмотра действительно предусмотрена пунктом 1.7 Правил страхования:1.7. При заключении договора обязательного страхования страховщик вправе провести осмотр транспортного средства, в том числе по месту жительства страхователя — физического лица (по месту нахождения страхователя — юридического лица), если иное не предусмотрено соглашением сторон.
Однако проблема в том, что очередь на осмотр в Росгосстрах составляет примерно 3 месяца.
Т.е. фактически страховщик предлагает Вам 2 альтернативы:
- За дополнительную 1000 рублей купить полис здесь и сейчас.
- 3 месяца ездить без ОСАГО, затем пройти осмотр и купить полис.
При этом отказ в заключении договора ОСАГО в страховой не дают. Это вполне естественно, ведь штраф за это составляет ни много ни мало 50 000 рублей (Статья 15.34.1 КоАП):
Статья 15.34.1. Необоснованный отказ от заключения публичного договора страхования либо навязывание дополнительных услуг при заключении договора обязательного страхования
Необоснованный отказ страховой организации от заключения публичных договоров, предусмотренных федеральными законами о конкретных видах обязательного страхования, либо навязывание страхователю или имеющему намерение заключить договор обязательного страхования лицу дополнительных услуг, не обусловленных требованиями федерального закона о конкретном виде обязательного страхования, —
влечет наложение административного штрафа на должностных лиц в размере пятидесяти тысяч рублей.
Для получения отказа водителей отправляют в центральный офис на другом конце города.
В общем, у Росгосстрах схема достаточно хитрая, другие страховые поступают попроще.
Навязывание страхования жизни в страховом доме ВСК
Следующую страховую специально выбирать я не стал. Зашел в первый попавшийся офис, им оказался офис страхового дома ВСК.
В этой страховой также отказываются продавать полис ОСАГО без полиса страхования жизни. Причем никаких хитрых объяснений у них нет. Менеджер просто говорит, что не продаст полис. Отказ в заключении договора также не предоставляется.
Если у кого-то из читателей найдется желание «пободаться» со страховой компанией, то смело идите в ВСК. Запишите отказ на видеокамеру или диктофон. После этого можно и пятидесятитысячный штраф страховой приподнести.
После посещения второй страховой компании стало понятно, что навязывание страхования жизни при покупке ОСАГО имеет ощутимый размах. Поэтому в следующую страховую было решено сразу же заходить с включенным диктофоном. Офис опять же был выбран случайно, однако страховщик оказался добропорядочным и без каких бы то ни было проблем продал полис ОСАГО.Если Вы ищите, где в Рязани можно купить ОСАГО без страхования жизни, можете обратиться в Проминстрах. Уверен, есть и другие порядочные страховщики, нужно лишь поискать.
Что делать при навязывании страхования жизни при покупке ОСАГО
Давайте рассмотрим, что можно сделать в случае навязывания страхования жизни при покупке ОСАГО:
1. Пойти в порядочную страховую компанию. Как показала практика, такие фирмы еще есть, нужно лишь немного поискать.
2. «Выбить» отказ в заключении полиса ОСАГО. Добровольно менеджеры страховой не выдают отказы, это обойдется им очень дорого. Однако существует возможность заставить страховую заключить с Вами договор. Для этого нужно написать заявление и отправить его в страховую заказным письмом с отметкой о вручении.
Текст заявление должен быть примерно таким: «Прошу заключить договор ОСАГО для автомобиля … и вписать в него следующих водителей … К заявлению прилагаю копию паспорта, копию водительского удостоверения, копию диагностической карты, копию свидетельства о регистрации транспортного средства. Прошу сообщить о принятом решении по телефону и в письменном виде по адресу «.
Страховщик не сможет проигнорировать письменное обращение. Он либо сразу же пригласит Вас для заключения договора, либо выдаст Вам письменный отказ. С письменным отказом можно будет обратиться в вышестоящие органы. Он будет очень хорошим основанием для наложения штрафа.
Данный вариант имеет смысл использовать только в том случае, если страховая компания Вам по каким-то причинам дорога и Вы не желаете идти в другую. Ну или если в Вашем населенном пункте все страховщики занимаются навязыванием страхования жизни при покупке ОСАГО.
3. Купить страхование жизни. Этот вариант самый простой, поэтому его и выбирают большинство водителей.
Тем не менее я рекомендую сначала хоть немного побороться за свои права, походить по разным страховым, попытаться получить письменный отказ. Это будет хорошим опытом в отстаивании собственных прав, который может Вам пригодиться в дальнейшем.
4. Оформить ОСАГО через Интернет. Возможность купить страховой полис онлайн появилась в середине 2015 года. Эту услугу предоставляет ограниченное число страховых компаний.
Через Интернет водителю не могут навязать дополнительные услуги, поэтому стоимость страховки строго соответствует величине, рассчитанной с помощью калькулятора ОСАГО.
Отмечу, что на практике работа через Интернет оказалась не особо выгодной для страховых компаний. Поэтому некоторые фирмы, которые раньше продавали полисы в режиме онлайн, прекратили этим заниматься.
Возврат денег за страхование жизни при ОСАГО
Если ни один из перечисленных выше «альтернативных» вариантов Вам не подошел, и страховая компания все же навязала дополнительную страховку при покупке ОСАГО, то рекомендую заняться возвратом дополнительных страховок.
Для этого Вам нужно обратиться в страховую компанию в течение 5 дней с момента оформления ОСАГО. Обратите внимание, возможность возврата дополнительной страховки должна быть описана в тексте любого договора добровольного страхования.
Данное требование действует со 2 марта 2016 года, когда вступило в силу Указание Центрального банка Российской Федерации «О минимальных (стандартных) требованиях к условиям и порядку осуществления отдельных видов добровольного страхования».
В страховой нужно заполнить заявление на возврат дополнительной страховки. Обычно данная процедура проходит без проблем. Если обратиться в страховую в течение 5 дней, то можно вернуть деньги за навязанную страховку в полном объеме.В заключение хочу отметить, что с точки зрения водителей, соблюдающих ПДД и не допускающих дорожно-транспортных происшествий, положение дел выглядит довольно странным.
Такие водители в течение многих лет просто относят деньги в страховую (покупая полисы ОСАГО) и ничего не получают взамен.
При этом стоимость полисов постепенно увеличивается, а страховщики почему-то несут убытки и не хотят заключать договоры ОСАГО.
Возможно, законодателям стоит внести поправки, увеличивающие стоимость ОСАГО для водителей, регулярно попадающих в ДТП. Именно такие водители приносят убытки страховым и неприятности другим участникам дорожного движения. Высокая стоимость ОСАГО для виновников ДТП была бы хорошей стимулирующей мерой для неаккуратных водителей.
Источник: https://pddmaster.ru/interest/navyazyvanie-strahovaniya-zhizni-pri-pokupke-osago.html
Что делать, если банк навязывает страховку

Сегодня сложно найти банк, который не будет навязывать услугу страхования. Именно навязывать, потому что обязательной страховка является только в нескольких случаях.
- Если вы берёте ипотеку, нужно застраховать жильё.
- Если вы берёте другой кредит, обеспеченный залогом имущества, например на автомобиль. Тогда само это имущество тоже нужно застраховать.
- Если вы берёте ипотеку по программе господдержки, нужно застраховать жизнь.
В других случаях страхование жизни, страховка от потери работы и так далее — это стремление банка заработать.
Конечно, страховка даёт банку гарантии. Но цены на такие услуги бьют все рекорды. Когда я обращалась за ипотекой, банк предлагал мне застраховать жизнь за 12 000 рублей (и причины отказа пришлось обосновывать в письменном виде). В то время как страховая компания, аккредитованная банком, оформила страховку меньше чем за 4 000 рублей.
Так что, если банк предлагает страховку и вы согласны с её необходимостью, для начала посмотрите на цены в страховых компаниях.
Кредитор обязан предоставить заёмщику потребительский кредит (заём) на тех же (сумма, срок возврата потребительского кредита (займа) и процентная ставка) условиях в случае, если заёмщик самостоятельно застраховал свою жизнь, здоровье или иной страховой интерес в пользу кредитора у страховщика, соответствующего критериям, установленным кредитором в соответствии с требованиями законодательства Российской Федерации.
Федеральный закон N 353-ФЗ «О потребительском кредите (займе)»
То есть, если страховка нужна, оформляйте её самостоятельно, а не с помощью банка. Сэкономите внушительную сумму.
Если банк отказывается принимать «чужой» полис, используйте два аргумента: постановление правительства РФ № 386 и Федеральный закон N 135-ФЗ «О защите конкуренции».
В них сказано, что у вас есть право выбора страховой фирмы.
Есть и здесь подводный камень. Страховая компания должна быть аккредитована банком, иначе вам придётся доказывать, что она соответствует требованиям, предъявляемым банком к страховым компаниям. Список таких организаций можно получить у представителей банка.
Но что делать, если страховка ни к чему?
Читайте, читайте и ещё раз читайте
Посмотрите ленту отзывов и жалоб на портале Banki.ru: там каждые 10–15 минут всплывает жалоба на навязанную страховку. Ещё печальнее ситуация выглядит, если эти отзывы почитать. Абсолютное большинство плативших за ненужную страховку обнаруживают это уже дома, когда документы подписаны. Договор не читают, сразу ставят подпись.
Пара слов о том, чем это чревато.
- Некоторые сотрудники банков вообще ни слова не говорят о страховке, включённой в кредит. Просто на распечатанном бланке договора сами ставят галочку в пункте «Согласен на добровольное страхование по такой-то программе». Это грубое нарушение, но, когда вы скрепите бумаги подписью, доказать что-либо будет крайне сложно.
- Операторы могут соообщать не всю информацию. Например, пообещают вернуть страховку при досрочном погашении кредита или после подачи заявления об отказе, но в договоре будет указано, что страховка не вернётся. Варианты недомолвок разные, а вот ответ на претензии одинаковый: «Вы подписали договор, значит, с условиями ознакомились».
- Страховка может включаться в сумму кредита и увеличивать переплату больше чем на 10%.
Вы можете доказывать, что ничего такого не знали, но подпись под согласием решает всё. Лучше потратить час на перечитывание бумаг, чем время и деньги — на навязанную услугу.
Никогда не полагайтесь на слова оператора или другого сотрудника банка о том, что страховка не влияет на ставку, что её сумму вам вернут или что застраховаться можно только в одной компании.
Часть сотрудников, во-первых, просто не знает условий договора. А часть намеренно вводит вас в заблуждение, чтобы выполнить план по дополнительным услугам. Слова оператора не имеют никакого веса по сравнению с бумагами.
Может ли банк отказать
Если банк предварительно одобрил кредит, то зачастую в него уже включена страховка. Поэтому, если вы получили сообщение о том, что вам предлагают получить деньги, сначала поговорите с оператором и попросите пересчитать кредит без страхования.
Если вам отвечают, что без страховки заём невозможен, обращайтесь к закону (по ссылке — документ в редакции, действующей на 26.04.2016).
Кредитор обязан предложить заёмщику альтернативный вариант потребительского кредита (займа) на сопоставимых (сумма и срок возврата потребительского кредита (займа) условиях потребительского кредита (займа) без обязательного заключения договора страхования.
Федеральный закон N 353-ФЗ «О потребительском кредите (займе)»
То есть вам должны пересчитать кредит и сумму переплаты, исключив из неё страховку. Что выходит на практике? Часто после такого расчёта банк просто отказывает в выдаче средств. Бороться с этим сложно, потому как банк волен решать, кому отказывать в выплате и по какой причине.
В этом случае попробуйте предпринять несколько шагов.
- Сходите к другому оператору или в другое отделение банка. Или обсудите вопрос с сотрудником, у которого больше полномочий. Иногда «на местах» операторы работают строго по внутренней инструкции и боятся от неё отступить. Сказали делать страховку — делают. А более инициативные сотрудники с бóльшими полномочиями принимают другое решение.
- Напишите претензию в банк. Изложите ситуацию со ссылками на закон, потребуйте письменного обоснования отказа. Все бумаги составляйте в двух экземплярах, чтобы у вас на руках остался номер обращения и подпись сотрудника, который его принял. Звоните в банк и торопите сотрудников с рассмотрением претензии, оставляйте отзывы в интернете: так вы повышаете шансы на положительное решение, если банк беспокоится об имидже.
- Когда на руках есть ответ банка, можно жаловаться выше — в Федеральную антимонопольную службу или Роспотребнадзор. Ещё один инструмент — интернет-приёмная Банка России, где можно оставить жалобу в электронном виде.
- Подумайте, а нужно ли вам вообще оформлять договор с банком, который ведёт себя нечистоплотно. Ищите другие кредитные организации.
Дело в том, что без страховки договор с банком часто теряет свою привлекательность: например, резко повышается процентная ставка, кредит обходится дороже, чем со страховкой. Иногда стоит собрать больше документов, но найти банк с прозрачными условиями.
Что делать, если страховку уже навязали
Навязывание страховки — это нарушение закона о защите прав потребителей.
Запрещается обусловливать приобретение одних товаров (работ, услуг) обязательным приобретением иных товаров (работ, услуг). Убытки, причинённые потребителю вследствие нарушения его права на свободный выбор товаров (работ, услуг), возмещаются продавцом (исполнителем) в полном объёме.
Закон РФ N 2300-1 «О защите прав потребителей»
Если вы уже оформили договор, а потом увидели, что часть одобренных денег ушла на страховку, вы ещё можете успеть расторгнуть договор страхования.
Согласно указанию Банка России от 20.11.2015 N 3854-У, у вас есть пять дней с момента заключения договора страхования на то, чтобы его расторгнуть и вернуть себе уплаченную премию.
Правда, условия возврата зависят от особенностей договора.
Проблемы могут возникнуть, если вы заключали договор не напрямую со страховой компанией, а подключились к программе коллективного страхования банка.
В этом случае вы платите не только страховой взнос, но ещё и комиссию банку за возможность участия в этой программе.Комиссия может составлять до 50% от вашего платежа за страхование, а по условиям договора банк может её не возвращать. Это не говоря о том, что при возврате комиссия облагается НДФЛ.
Практика дополнения кредитного договора различными видами страхования широко применяется различными банками. Часто такие услуги пытаются включить в договор, не уведомив заёмщика или обусловливая ими выдачу кредита. Банки таким образом убивают двух зайцев: снижают свои риски и получают дополнительный доход (вознаграждение в размере 50–70% от страховой премии — фактически стандартная практика рынка, а в ряде случаев оно доходит до 97%). Причём по условиям таких договоров страхования возврат премии при расторжении не предусматривается или удерживается значительный её процент.
Как бы банально это ни звучало, обезопасить себя можно только внимательно читая документы, которые вам предлагают подписать. Жаловаться и отстаивать свои права, безусловно, нужно. Причём зачастую проблема решается в диалоге с руководителем обслуживающего вас менеджера. Но жалобы не всегда эффективны, отстаивание своих прав займёт достаточно много времени, а кредит часто нужен «сегодня».
С середины мая страховщики будут обязаны включать в договоры условие о «периоде охлаждения», что позволит осуществлять возврат премии по большинству договоров страхования фактически без потерь. Главное, в течение пяти дней понять, что такой договор заключён.
Дмитрий Жуков
Когда ничего не помогает и банк отказывается идти навстречу, попытайтесь воздействовать на него жалобами в Роспотребнадзор. В обращении нужно подробно описать ситуацию и просить привлечь банк к ответственности по статье 14.8 КоАП РФ. К таким жалобам нужно прилагать максимальное количество документов, которые есть у вас на руках: копии договоров, полисов и так далее.
Обращаться можно также в прокуратуру, а дальше — в суд. Вот только никто не даст гарантии, что это обращение приведёт к положительному решению. Мы уже сказали, что подписанный договор — гораздо более действенный аргумент, чем все жалобы.
Поэтому лучше как следует подумать на этапе заключения договора, чтобы не было мучительно больно за бесцельно отданные деньги.
Источник: https://Lifehacker.ru/bank-navyazyvaet-strahovku/
Страхование жизни при ОСАГО — как обойтись без него и что делать если навязывают
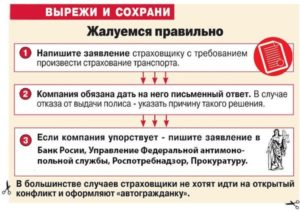
В 2003 году был принят новый закон, согласно которому владелец транспортного средства обязан страховать свою ответственность перед третьими лицами (ОСАГО) и только после этого садиться за руль. Однако некоторые компании нарушают закон и продают одновременно сразу два продукта: страхование ОСАГО и страхование жизни и здоровья.
Как отстоять свои права и не переплачивать за ненужные продукты, должен знать каждый автолюбитель. Давайте разберемся, почему заставляют страховать жизнь при покупке ОСАГО, законно ли навязывание страхования жизни, что делать, если навязывают страхование жизни и куда жаловаться, как вернуть страховку жизни при ОСАГО и где оформить ОСАГО без страхования жизни.
Ответы на все эти вопросы далее.
Суть проблемы
При страховании ОСАГО практически каждый владелец автомобиля сталкивается с такой проблемой, как дополнительные продукты. Причем стоимость дополнительной страховки может достигать нескольких тысяч рублей. Почему компании обязывают своего клиента покупать ненужные страховые полисы?
Суть проблемы:
- Низкие тарифы — самая основная причина – это низкие тарифы по обязательному продукту. Если изучить историю 40 Федерального закона, то станет ясно, что тарифы повышались несколько раз. При этом первое повышение было спустя 11 лет, после принятия закона. Как известно, страховые компании не благотворительные организации, которые будут работать в убыток. Для получения дополнительной прибыли они стали заставлять клиентов приобретать защиту. При отказе от добровольной страховки, сотрудники компании отказывали в предоставлении услуги или искали несколько причин, чтобы клиент ушел.
- Комиссионное вознаграждение — не секрет, что услуги обязательного страхования предлагают агенты или официальные представители за фиксированную плату (агентское вознаграждение). Если ранее, с 2003 по 2015 года, комиссионное вознаграждение составляло 10-20% от стоимости продукта, то сегодня во многих фирмах оно отсутствует. Что касается добровольного продукта, то тут страховая компания готова платить своим агентам от 5 до 40%, за каждый проданный полис. Получается, единственный способ заработать – это оформлять добровольный продукт с обязательным.
- Дополнительный доход — не секрет, что по многим добровольным продуктам убыточность минимальна или даже ровна нулю. Именно поэтому организации так активно продают страховку, чтобы получить максимальный доход и сформировать полноценный страховой портфель.
Перечисленные причины являются основными. Что касается изменения тарифа по ОСАГО, то последние были в 2015 года. Именно в этом году автолюбителям пришлось оплачивать обязательный продукт на 40% дороже.
Обязательно ли страховать жизнь при осаго
Во время оформления ОСАГО практически каждый автолюбитель задает вопрос: обязательно ли покупать полис страхования жизни? К сожалению, некоторые водители уверенны, что страхование жизни – это также обязательная услуга, которая приобретается со страхованием гражданской ответственности.
Стоит отметить, что данное мнение ошибочно. Страхование жизни – это добровольный продукт, который оформляется только по личной инициативе клиента.
Также следует отметить, что в 40 ФЗ «Об обязательном страховании гражданской ответственности» сказано, что страховщик не имеет право навязывать дополнительные продукты и продавать их против воли клиента. Получается, страховать жизнь необязательно.
Условия страхования жизни
Поскольку Страхование жизни при осаго является добровольным, то каждая компания сама диктует:
- условия по полису;
- стоимость;
- пакет рисков.
Стандартный пакет рисков включает в себя:
- Оплата лечения — стоит учитывать, что страховщик гарантированно оплатит все расходы, связанные с лечением, если страховой случай произошел в результате ДТП.
К примеру:
· перелом или ушиб во время аварии;
· госпитализация при получении серьезных травм.
При этом многие страховщики готовы оплатить лечение пострадавшему:
· водителю;
· пассажиру машины;
· пешеходу.
- Инвалидность — страховая компания гарантированно произведет выплату в пределах страховой суммы и оплатит лечение, при приобретении любой степени инвалидности, которая была получена в результате наступления дорожно-транспортного происшествия.
- Смерть — в случае смерти получить компенсационную выплату, в размере страховой суммы, сможет только наследник по закону или выгодоприобреталь по договору. Как правило, страховщики настоятельно советуют прописывать выгодоприобретателя в полис страхования, чтобы он смог получить компенсацию в течение нескольких дней после смерти застрахованного.Если данное лицо не установлено, то согласно закону им считается наследник по закону, который сможет обратиться за выплатой только спустя 6 месяцев, после смерти застрахованного лица.
Прежде чем оформить бланк договора, страховые эксперты советуют внимательно читать правила, которые можно скачать на официальном сайте любой страховой компании или получить при личном визите.
Что касается стоимости договора, то в данном случае страховые организации продают:
- коробочные продукты, с фиксированной суммой и премией
- по индивидуально рассчитанному тарифу
В первом случае страховая сумма по договору, как правило, не превышает 300 000 рублей. Страховая премия находится в диапазоне от 750 до 3 000 рублей, за каждого застрахованного.
При индивидуальном расчете тариф по договору может составлять 0,15 до 1% от размера страховой премии. Что касается максимального лимита по выплате, то он устанавливается по соглашению сторон и может достигать нескольких миллионов.
Для оформления защиты запрашивается только один документ – это паспорт. Процедура оформления длится по времени не более 15 минут.
Что делать если навязывают страхование жизни к осаго как отказаться
Каждый водитель четко должен знать, что необходимо делать, если представитель финансовой компании навязывает страховку жизни.
Советы, что делать:
Согласно закону при оформлении ОСАГО клиент может записывать разговор на диктофон или делать видеозапись. Что касается видеозаписи, то снимать лицо сотрудника можно только после получения его согласия.
Получается, можно записывать, что рассказывает страховщик, и какие документы предлагает подписать.
Поскольку за навязывание дополнительной услуги предусмотрен штраф в размере 50 000 рублей, то страховой представитель просто их предложит.- Попросить письменный отказ
Необходимо запросить письменный отказ от уполномоченного сотрудника. На практике, страховщики не дают отказов, поскольку понимают, что нарушают закон и могут быть привлечены к штрафным наказаниям. Написать отказ они могут, если:
- клиент предоставил не полный пакет документов (нет паспорта или заявления)
- база РСА не работает и есть официальное подтверждение на портале
- Оформить электронный ОСАГО
Это отличная возможность не только получить бланк обязательной защиты, но и сэкономить время и собственные средства. Электронное страхование стало доступно с 2017 года во всех страховых компаниях, представленных на рынке.
Для оформления достаточно посетить официальный сайт страховщика и указать все необходимые данные. В большинстве случаев процедура покупки электронного договора занимает по времени не более часа.
Куда жаловаться если принуждают страховать жизнь
Если во время обращения в офис представитель страховщика навязывает дополнительные услуги и отказывает в оформлении ОСАГО, необходимо писать жалобу.
Куда можно жаловаться:
- Оставить жалобу на официальном сайте — если после визита в офис получен отказ в оформлении, без покупки дополнительной услуги, то можно оставить жалобу на официальном сайте страховщика.
В жалобе необходимо указать:
· адрес офиса;
· имя менеджера;
· когда желаете получить обязательную защиту без дополнительной услуги.
Дополнительно необходимо добавить, каким способом сообщить итоги рассмотрения жалобы:
· по телефону;
· на адрес электронной почты;
· заказным письмом.
- Написать жалобу в РСА или ЦБ — если страховщик игнорирует жалобу на официальном сайте и всячески отказывает в получение обязательного договора, необходимо писать обращение в РСА или Центральный банк. Жалоба подается через форму «обратная связь» на официальном сайте данного учреждения.Как правило, спустя несколько дней после подачи жалобы, страховая компания приглашает в офис, приносит извинения и выдает только бланк обязательной защиты.
Центральный банк РФ специально разработал памятку для владельцев транспортных средств, в которой дополнительно указаны все координаты компаний. Перечисленные организации помогут защитить права водителя и наказать страховщика, который нарушает закон.
Как вернуть страховку жизни при осаго
Что делать, если страховой договор жизни куплен при страховании ОСАГО не по собственной воле? На практике многие водители обнаруживают защиту уже дома, после изучения всех документов. Не стоит расстраиваться, поскольку бланк договора можно расторгнуть и вернуть полностью или часть страховой премии.
Процедура возврата:
- Обращение в офис — расторгнуть бланк договора можно только в центральном офисе страховой компании.
- Написание заявление — принять документы уполномоченный сотрудник сможет только в том случае, если есть заполненный бланк заявления. На практике бланк выдают сотрудники компании.
Необходимо в нем указать:
· личные данные;
· номер полиса;
· размер страховой премии;
· дату обращения;
· пакет прилагаемых документов.
- Получение копии заявления — после визита у страхователя должна остаться копия заявления, в которой сотрудник поставит:
· должность;
· ФИО;
· подпись.
Копия заявления обязательно заверяется печатью. Документ пригодится в том случае, если финансовая организация не выплатит средства или нарушит сроки оплаты.
Если заявление подается после указанного срока, то страховая компания взимает расходы на ведение дела (РВД) размер которых может достигать 20-40% от размера оплаченной премии. Также страховщик удерживает плату за дни действия договора.
Важно учитывать, что вернуть полностью оплаченную страховую премию можно в том случае, если заявление будет подано страховщику в течение 5 рабочих дней, после оформления полиса жизни. Данный срок, согласно закону, называется периодом охлаждения.
Источник: https://strahovkaved.ru/osago/strahovanie-i-strahovanie-zhizni
При оформлении полиса ОСАГО мне навязали страхование жизни, но я решила проблему: история Вероники из Владивостока
: История Вероники из Владивостока, которой при оформлении полиса ОСАГО без согласования страховщик оформил страхование жизни. Женщина нашла выход – чтобы вернуть деньги, она расторгла навязанный контракт.
Доброго дня. Меня зовут Вероника, и я хочу рассказать историю, как мне навязали страхование жизни при оформлении ОСАГО. Дело было в городе Владивостоке в конце 2018 года.
История оформления
Всем известно, что при покупке нового авто желательно сразу же оформить полис ОСАГО. У нас в городе очень много точек, где можно это сделать. Я обратилась в самую ближайшую к месту расположения ГИБДД. Это был офис продаж местной страховой компании «Ресо-Гарантия».
Как правило, в такие стационарные кабинеты клиенты приходят только за страховкой гражданской ответственности и не рассчитывают на что-то другое.
Вот и я со спокойной душой села за стол к менеджеру с полной уверенностью, что ничего сверхъестественного со мной не случится.
Обычно в подобных ситуациях специалист полностью ведет всю процедуру, а клиент просто дает то, что от него требуют, и подписывает то, что ему предлагают. Без всяких задних мыслей. Ведь при встрече я четко дала понять, что мне нужен полис ОСАГО.
Рис. 1. При оформлении полиса страховщик обязан ознакомить со всеми условиями
Далее менеджер стала печатать документы, вбивать данные. Потом распечатала их и дала мне на подпись. Скажу честно, я не читала то, что подписывала. Да, не прочитала ни одного документа.
Просто расписалась в графах, где стояли галочки. Но, с другой стороны, я уже столько раз получала этот полис, и все проходило без эксцессов.
К тому же, признайтесь, никто не читает все эти договоры, чтобы сэкономить время, итак достаточно длительного оформления.В общем, я подписала все, что мне подсунули (теперь я могу так сказать), и радостная поехала домой. Только вечером, когда стала перебирать документы, я увидела этот непонятный договор страхования жизни. С учетом того, что стоимость ОСАГО составляла 6 000 рублей, переплачивать лишние 3 000 рублей за навязанную страховку совершенно не хотелось.
Что говорит законодатель про правила страхования
Конечно, я растерялась, потому что получалось, что, вроде как, лишний договор я подписала добровольно. Что делать в такой ситуации, мне сначала было непонятно.
Пришлось обратиться к знакомому юристу, который рассказал, что у гражданина есть право отказаться от ненужной ему услуги в течение 14 дней с момента заключения договора страхования, а исполнитель не может отказать в этом.
Страховая премия возвращается пропорционально сроку действия договора не позже 10 дней с даты поступления соответствующего заявления.
Расторжение договора
Вооружившись этими знаниями, на следующий день я позвонила в главный офис компании. Сначала со мной невнятно разговаривала секретарь.
Затем меня соединили с чьим-то заместителем, которая буквально мне сказала следующее: «Вы же когда в магазин приходите за колбасой, не допустите, чтобы вам еще и масло продали попутно? Поэтому не надо изображать из себя дурочку и обвинять нас в навязывании услуг».
Рис. 2. Любой спор со страховщиком можно решить в досудебном порядке
На такое возмутительное обращение я тоже ответила достаточно грубо, поэтому заместительница просто бросила трубку. Мне пришлось перезванивать еще несколько раз, чтобы добиться от сотрудников компании ответа, что мне необходимо сделать, чтобы расторгнуть договор. Тогда мне сказали, что нужно приехать к ним в офис и написать заявление.
Я в этот же день приехала по указанному адресу, написала заявление на расторжение. На следующий день деньги в полном объеме были перечислены на мой счет.
Самое отвратительное в этой ситуации было то, что даже когда я позвонила в страховую компанию и начала ругаться по поводу навязывания страховки, никто из сотрудников не предложил первым написать заявление на расторжение.
Ведь их уже прямо уличили в нарушении прав, но они ни в какую не хотели решить дело мирным и самым приемлемым путем.
До последнего пытались убедить меня, что я сама виновата в случившемся, и никакого выхода для меня нет, пока я прямо не заявила, что хочу расторгнуть договор.
Таким образом, я получила урок, что никогда нельзя подписывать бумаги, не прочитав хотя бы название документа. Но если все-таки случилась такая ошибка, то не надо теряться и стесняться. Напротив, необходимо сразу же в ближайшие сроки решать вопрос о расторжении навязанного договора.Источник: https://yakapitalist.ru/finansy/strakhonie-zhizni-dlya-osago/
Дополнительная страховка к ОСАГО — Что делать если навязывают страхование жизни

Автовладельцы продолжают обвинять страховые компании в навязывании дополнительных услуг при покупке ОСАГО и сетовать на трудности с приобретением данных полисов. Расскажем, как действовать, когда недобросовестные страховщики уклоняются от продажи ОСАГО или навязывают допуслуги.
Навязывание дополнительных страховок к ОСАГО в цифрах
РСА продолжает ежедневно мониторить продажи договоров ОСАГО. В первую очередь в тех регионах, где обстановка с реализацией полисов самая сложная. Когда Центробанк обнародовал измененные в сторону роста (в среднем на 50%) базовые тарифы обязательного автострахования, начавшие действовать 12 апреля, в большинстве субъектов РФ сложилось критическое положение с доступностью этих полисов.
РСА опубликовал предварительные итоги ежедневного мониторинга. За пять дней апреля (с 6 по 10) 2015-го в союз поступило 235 претензий к страховым компаниям и страховым агентам, практически все они устные: автомобилисты обращаются по телефону или заходят в представительство РСА и рассказывают о проблемах с продажами.
Большая часть претензий касается отказов заключать договоры ОСАГО и навязывания других страховок.
Наибольшее количество жалоб зарегистрировано в Уральском ФО — 118, из них 73 относятся к отказам продавать ОСАГО, 38 – к навязыванию допуслуг, 7 – к удаленности филиалов страховых фирм. 12 обращений принято в Дальневосточном ФО, по 27 — в Сибирском и Южном, 31 — в Приволжском.
В исполнительный аппарат союза за указанный период поступило 4 обращения об отказе продавать полис и 16 – о навязывании допуслуг. Но, естественно, жалуются в РСА не все «пострадавшие».
Как страховщики отказывают в продаже ОСАГО
Страховщики накануне увеличения расценок не хотели продавать полисы по прежним тарифам и всячески препятствовали потребителям в заключении договоров обязательного автострахования.
К жалобам клиентов на долгие очереди в точках продаж и уменьшенный рабочий день в фирмах добавились и другие поводы.
Как и раньше, автомобилисты жаловались на попытки «всучить» дополнительные услуги (к примеру, страхование квартиры, дома, дачи, от несчастного случая, жизни и т.п.) при приобретении ОСАГО.Тем страхователям, кто не согласен на допуслуги, страховщики сообщают о закончившихся бланках или мотивируют отказ неким распоряжением руководства. Также страховщики часто отказываются продавать ОСАГО, поскольку якобы произошли технические сбои в базе АИС РСА (единой базе данных по ОСАГО), а это нередко не соответствует действительности.
Отказ в заключении договора ОСАГО неправомерен!
Николай Тюрников, являющийся президентом АЗС, утверждает, что любой отказ страховщика в продаже полиса, независимо от причины, считается необоснованным. ОСАГО – публичный договор, поэтому страховая фирма обязана заключить такой договор с каждым заинтересованным клиентом.
Автовладельцы, которые при попытке приобрести полис ОСАГО наталкиваются на недобросовестных страховщиков и факты навязывания допуслуг, обычно вынуждены обращаться за желанным документом в несколько фирм.
«Негодование у водителей это вызывает лишь тогда, когда они десяток фирм обойдут, – и, соответственно, в данном случае они начинают как-то действовать», – рассказывает господин Тюрников.
Случаи правомерного отказа в ОСАГО
В РСА говорят, что правомерен отказ в продаже ОСАГО в ситуации, когда у страховщика кончились бланки полисов и нельзя получить дополнительные, поскольку он исчерпал на них квоту.
Также отказ считается правомерным, если потребитель не представил весь пакет необходимой документации или она не соответствует требованиям.
Если же страховая компания объясняет ситуацию исчерпанием квоты, клиенту рекомендуется запросить у нее мотивированный ответ в письменной форме, который в последующем надо направить в ЦБ или РСА.
Что делать, если навязывают доп страховку к ОСАГО
«Если страховая фирма все же не хочет продавать ОСАГО, это нужно как-то зафиксировать. Можно направить в адрес страховой фирмы заявление на заключение страхового договора по установленной форме. Делается это почтой с уведомлением о вручении.
Это даст возможность доказать то, что компания получила ваше заявление. Факт отказа в продаже полиса в самом офисе есть возможность подтвердить с помощью аудио-, фото- или видеоустройств.
Данные средства должны давать возможность идентифицировать обстоятельства и место отказа, а также определить точную дату и время», – поясняют в РСА.
Как зафиксировать отказ в продаже полиса ОСАГО
Господин Тюрников рассказывает, что страховщики письменных отказов не дают.
Поэтому достаточно фиксирования факта отказа в продаже полиса или навязывания допуслуг свидетельскими показаниями (в письменной форме с контактной информацией свидетелей) и видео- или аудиозаписью. Далее надо написать заявление в Центробанк.
«Регулятор не будет размышлять, хватает или не хватает доказательств. Наличествует подтверждение – все, мгновенный штраф.
Потому лучше со свидетелем (знакомым, другом) посетить одну страховую фирму, чем в одиночку бегать по множеству организаций, сталкиваясь с проблемой», – рекомендует он и напоминает, что за отказ в реализации полиса ОСАГО страховщику грозят санкции – штраф в 50000 рублей. «Если откажут сотне клиентов – соответственно, выплатят штраф в 5000000 рублей», – подчеркивает эксперт.
Будьте осторожны при записывании фото- и видео доказательств
Вячеслав Голенев, являющийся старшим юристом московской адвокатской коллегии «Железников и партнеры», считает, что видеозапись неприемлема в спорах со страховщиками, так как в статье 152.
1 ГКРФ сказано, что обнародование и последующее использование изображения человека (в том числе его фото, видеозаписи или произведения художественного искусства, на которых он запечатлен) допускаются лишь с согласия этого человека.
«Это относится и к работникам страховой фирмы», – добавляет он.
Что является навязанной услугой
Игорь Юргенс, глава РСА и ВСС, полагает, что зачастую сложно разделить навязывание услуги и кросс-продажи. Злоупотреблением он считает ситуации, при которых обязательным условием заключения договора ОСАГО становится условие купить еще и полис по иному виду страхования или другую услугу.
(Надо помнить, что навязываться может не только другая разновидность страхования, но и технический осмотр и даже требование вымыть автомобиль за пару тысяч.
) «Если случаи навязывания допуслуг подтвердятся и к нам поступят непредвзятые жалобы, РСА начнет использовать жесткие меры, исходя из правил профессиональной деятельности и требований законодательства», – предупреждает эксперт.
Куда обратиться, если страховщик отказывает в продаже полиса ОСАГО
Олег Шебанов, возглавляющий направление андеррайтинга моторных разновидностей фирмы «БИН Страхование», уверен, что недавнее увеличение базовых тарифов по договорам ОСАГО только частично может решить проблему автомобилистов, потому что апрельский рост расценок по «автогражданке» для ряда субъектов России все равно недостаточный. «Не стоит забывать об удорожании запчастей (это отразится на степени убыточности продукта) и увеличении лимитов ответственности. Рост тарифов для многих отделений позволит устранить проблему с отсутствием бланков полисов, но для убыточных регионов проблемы не решит», – констатирует эксперт.
Автомобилисты, сталкивающиеся с затруднениями при покупке ОСАГО, имеют возможность обратиться в РСА, осуществляющий прием обращений и жалоб от страхователей на действия фирм. Бланк жалобы есть на сайте РСА. По любым возникающим вопросам обращайтесь по бесплатному номеру РСА: 8800-2002275, (495) 641-2785 (для жителей Москвы).
Воспользуйтесь нашими сервисами:
Источник: https://kbm-osago.ru/pages/osago/chto-delat-esli-vam-navjazyvajut-dopolnitelnuju-strahovku.html