
Среднесписочный состав работников на месяц как сосчитать
Среднесписочный состав работников на месяц как сосчитать

Расчет средней численности этой категории работников производится в следующем порядке: а) исчисляется общее количество человеко-дней, отработанных этими работниками, путем деления общего числа отработанных человеко-часов в отчетном месяце на продолжительность рабочего дня, исходя из продолжительности рабочей недели, например: 40 часов – на 8 часов (при пятидневной рабочей неделе) или на 6,67 часа (при шестидневной рабочей неделе); 36 часов – на 7,2 часа (при пятидневной рабочей неделе) или на 6 часов (при шестидневной рабочей неделе); 24 часа – на 4,8 часа (при пятидневной рабочей неделе) или на 4 часа (при шестидневной рабочей неделе). б) затем определяется средняя численность не полностью занятых работников за отчетный месяц в пересчете на полную занятость путем деления отработанных человеко-дней на число рабочих дней по календарю в отчетном месяце.
Внимание
Для того чтобы найти годовую среднесписочную численность, применяют следующую формулу: Среднесписочная численность за год = среднесписочная численность за январь + за февраль + за март + … + за декабрь / 12 Если ваша фирма начала вести свою деятельность не с начала календарного года, а в середине, то сумму, полученную за рабочие месяца все равно необходимо делить на 12. Для расчета за месяц нужно применять такую формулу: Среднесписочная численность за месяц = среднесписочная численность сотрудников, которые отработали полный рабочий день в этом месяце + среднесписочная численность сотрудников, которые отработали неполный рабочий день в этом месяце.
Возникает вопрос, как же узнать число сотрудников, которые заняты полный день.
Расчет среднесписочной численности для отчетности
В рабочие дни это значение равно количеству людей, с которыми подписаны трудовые соглашения, включая тех кто в командировках и на больничном. При этом в данном объеме не учитываются:
- Внешние совместители
- Работники с договорами подряда
- Сотрудницы в декретном отпуске или по уходу за малышом
- Работники в учебном отпуске без оплаты
- Сотрудники, которые согласно договору работают неполный день или неделю.
Расчет среднесписочной численности работников
Эта норма содержится в статье 80 Налогового кодекса РФ. Обратите внимание, что отчет предоставляется независимо от наличия на предприятии, организации либо у индивидуального предпринимателя наемных рабочих.
В подтверждение этого дано разъяснительное письмо Минфина.
Также важно помнить и о том, что все компании, у которых среднесписочная численность сотрудников больше, чем 100 человек, должны подавать налоговую декларацию в электронной форме.
Если меньше 100, то можно выбрать электронную либо бумажную форму отчетности.
Расчетами численности работников занимается бухгалтер.
Именно бухгалтерам нужно внимательно ознакомиться с нашей статьей, чтобы верно произвести расчет и сдать налоговый отчет.
Если это не сделать, то компании грозит штраф, а главбуху либо руководителю предприятия за административное правонарушение также будет выписан штраф.
Как посчитать среднесписочную численность работников — алгоритм расчета
Согласно действующим нормам закона рассчитывать этот показатель должны все хозяйствующие субъекты. Это не только организации, но и предприниматели, которые являются работодателями.
Отчет о среднесписочной численности необходимо отправлять также и недавно зарегистрированным субъектам. Для них законом предусмотрен особый период — не позже 20 числа месяца, следующего за месяцем регистрации общества в налоговой.
Также они сдают данный отчет вместе со всеми в определенные сроки. Это значит, что среднесписочная численность для вновь созданных организаций представляется дважды.
Эти данные необходимы при расчете налогов, других показателей, например, размера среднемесячной заработной платы.
Кроме этого среднесписочная численность является критерием, который разграничивает хозяйствующие субъекты при сдаче ими отчетов в налоговую и внебюджетные фонды.
Расчет средней численности работников (примеры)
Важно
Поскольку в последующих месяцах списочный состав работников за каждый день не менялся, то среднесписочная численность за ноябрь составит 7 чел. (210 чел.-дн. : 30 дн.) и за декабрь также 7 чел. (217 чел.-дн. : 31 дн.). 3. Рассчитаем среднесписочную численность работников за 2007 г.: (1,1 чел.
+ 7 чел. + 7 чел.) : 12 мес. = 1,26 чел. В целых единицах она составит 1 чел. Нюанс 2. Если организация образовалась в результате реорганизации или ликвидации компании либо на базе обособленных или несамостоятельных подразделений, то при расчете среднесписочной численности работников она должна учитывать данные своих предшественников. Нюанс 3. Организации, которые временно приостановили работу по причинам производственно-экономического характера, определяют среднесписочную численность по общим правилам. Нюанс 4.
При этом за дни болезни, отпуска, неявок (приходящиеся на рабочие дни по календарю) в число отработанных человеко-часов условно включаются часы по предыдущему рабочему дню.
Следует иметь в виду, что работники, которым в соответствии с законодательством Российской Федерации установлена сокращенная продолжительность рабочего времени, включая инвалидов, в среднесписочной численности учитываются как целые единицы.
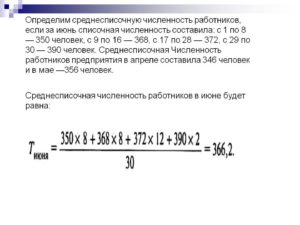
Среднесписочная численность работников за месяц исчисляется путем суммирования списочной численности работников за каждый календарный день месяца. То есть с 1-го по 30-е или 31-е число (для февраля — по 28-е или 29-е число).
При расчете учитываются все праздничные (нерабочие) и выходные дни. Полученный результат нужно поделить на число календарных дней месяца.Расчет средней численности всех сотрудников за месяц Для определения общей численности нужно сложить среднюю численность полностью занятых и частично занятых работников.
Итоговое значение округляется согласно математическим правилам — больше 0,5 вверх, а меньше — отбрасывается.
Чс = Чм + Чн, где:
- Чм — Полученное количество полностью занятых сотрудников за месяц
- Чн — Полученная численность частично занятых сотрудников за месяц
Пример. Возьмем исходные данные выше описанных примеров, где работали сотрудники за март месяц.
Расчет: 15,45 + 0,5 = 15,95 Расчет средней численности за год После того, как количество было посчитано за каждый месяц, определяется средняя численность за весь год. Для этого складываются значения всех 12 месяцев, и полученное число делится на 12. Итоговая цифра снова округляется в большую или меньшую сторону.
Расчет среднесписочной численности работников подается: — по итогам года, не позднее 21 января (для существующих организаций); — не позднее двадцатого числа после месяца, в котором была создана организация; — в день официального закрытия предприятия. За нарушение сроков необходимо уплатить штраф в размере 200 рублей.
Также могут быть наложены административные взыскания на главного бухгалтера или руководителя в пределах 300-500 рублей. За передачу некорректных данных штраф не предусмотрен.
После уплаты денег отчет все равно придется подать. Кому и когда сдавать Расчет среднесписочной численности работников (за 2014 год, к примеру) подается в налоговую по месту жительства или регистрации. Передать информацию можно:
- В бумажной форме, составив 2 экземпляра бланка: первый останется в налоговой, второй отдадут обратно.
- По почте, оформив заказное письмо с описью вложения.
Чн = Чс / Рч / Рд, где:
- Чс — общее количество часов за месяц, выработанных частично занятыми сотрудниками
- Рч — количество рабочих часов в день, в соответствии с продолжительностью рабочей недели, которая установлена в компании. Так, если используется 40-часовая неделя, то ставится 8 часов, 7,2 часа ставится при 32-х часовой неделе, 4,8 часа ставится, если длительность недели составляет 24 часа
- Рд — число дней работы в месяце, в соответствии с календарем
Пример. Сотрудница в марте месяце отработала 24 дня из всего месяца на полставки. При продолжительности 8 часов это составило по 4 часа в день. Расчет: 24 дня х 4 часа в день / 8 часовая неделя / 24 = 96 / 8 / 24 = 0,5 полученный результат не округляется.
Источник: http://lcbg.ru/srednespisochnyj-sostav-rabotnikov-na-mesyats-kak-soschitat/
Как рассчитать среднесписочную численность работников: формулы, примеры

Какие сроки сдачи среднесписочной численности в налоговую инспекцию компаний, которые только зарегистрировались и компаний, которые уже ведут свою деятельность.
К числу основных показателей деятельности компании можно отнести сведения о среднесписочной численности работников. Данный расчет производит либо бухгалтер, либо работник отдела кадров.
Списочная численность необходима при составлении отчетов в ПФ, налоговую, Росстат, ИФНС и т. д. Кроме этого, в начале каждого года хозяйствующие субъекты должны сдавать отчет.
Рассмотрим, как рассчитать среднесписочную численность работников.
Кто должен предоставлять сведения о среднесписочной численности работников
Среднесписочная численность это показатель числа работников компании, которые были в ней заняты, посчитанный в среднем за определенный период.
Согласно действующим нормам закона рассчитывать этот показатель должны все хозяйствующие субъекты. Это не только организации, но и предприниматели, которые являются работодателями.
Отчет о среднесписочной численности необходимо отправлять также и недавно зарегистрированным субъектам.
Для них законом предусмотрен особый период — не позже 20 числа месяца, следующего за месяцем регистрации общества в налоговой. Также они сдают данный отчет вместе со всеми в определенные сроки.Это значит, что среднесписочная численность для вновь созданных организаций представляется дважды.
Эти данные необходимы при расчете налогов, других показателей, например, размера среднемесячной заработной платы. Кроме этого среднесписочная численность является критерием, который разграничивает хозяйствующие субъекты при сдаче ими отчетов в налоговую и внебюджетные фонды.
Важно! Индивидуальные предприниматели у которых нет наемных работников освобождены от сдачи данной отчетности начиная с 1.01.2014 года.
Куда предоставлять и способы отправки отчетности
Существующие регламенты определяют, что среднесписочная численность должна сдаваться индивидуальными предпринимателями по месту их регистрации, то есть жительства, а организации — по месту нахождения. Если фирма имеет структурные подразделения, то отчитываться она должна в общем за всех сотрудников, в том числе занятых в филиалах и обособленных отделениях.
Данный отчет может заполняться в ручную или с использованием специализированных программ и интернет-сервисов.
Представлять его в налоговую инспекцию можно:
- Путем непосредственного вручения инспектору бумажного документа — при этом подавать нужно два бланка, на одном из них ответственное лицо ставит отметку о получении и возвращает ее представителю компании
- Способом отправления отчета на бумаге почтой с описью вложения
- С помощью электронного документооборота — для этого в компании должна быть ЭЦП и программа по ЭДО
В зависимости от региона расположения фирмы ИФНС может попросить представить вместе с бумажным документом его электронную копию.
Сроки сдачи отчета среднесписочной численности
Еще раз отметим, что отчетность предоставляется как уже действующими, так и новыми организациям. Сроки предоставления отчетности следующие:
Как рассчитать среднесписочную численность работников
К расчету данного показателя нужно подходить ответственно в связи с важностью, которую он имеет для проверяющих органов. При его расчете надо использовать данные табеля по учету времени работы, приказы о приеме и увольнении сотрудников компании, предоставлении отпусков и т. д.
Многие специализированные программы, если в них вносить все необходимые данные, среднесписочную численность могут рассчитать автоматически. Но специалисту фирмы желательно все же знать методику расчета этого показателя
Определение численности на каждый день в месяце
Сначала нужно узнать число полностью занятых сотрудников на фирме. В рабочие дни это значение равно количеству людей, с которыми подписаны трудовые соглашения, включая тех кто в командировках и на больничном.
При этом в данном объеме не учитываются:
- Внешние совместители
- Работники с договорами подряда
- Сотрудницы в декретном отпуске или по уходу за малышом
- Работники в учебном отпуске без оплаты
- Сотрудники, которые согласно договору работают неполный день или неделю. При этом те, для кого сокращенное время работы закреплено законом (к примеру, занятые на местах с вредными условиями) в расчете учитываются
Важно! Количество работников в выходной день считается таким же, как в последний перед ним рабочий день. Это значит, что уволенный в пятницу сотрудник участвует в расчете в субботу и воскресенье. Компании, у которых не заключено ни одного трудового контракта ставят за расчетный месяц «1», принимая в учет своего руководителя, даже если он не получает зарплаты.
Помесячный расчет численности сотрудников с полной занятостью
Это число определяется как сумма численности полностью работающих сотрудников за каждый день месяца, разделенная на количество дней в месяце:
Чм = ( Д1 + Д2 + … + Д31 ) / Кд, где:
- Д1, Д2… — количество рабочих на каждый день месяца
- Кд — число дней в месяце
Пример. В компании с 1 по 17 марта работало на полный день 15 сотрудников. 18 марта был принят на работу новый сотрудник, таким образом общая численность до конца месяца составила 16 человек.
Получим: ( 15 чел. х 17 дней + 16 чел. х 14 дней) / 31 = ( 255 + 224 ) / 31 = 15,45 полученный результат не округляем.
Расчет средней численности частично занятых сотрудников
Сначала нужно рассчитать общее количество часов, которые выработали работники, занятые не полный день. При этом дни, проведенные в отпуске или на больничном считаются по количеству часов, отработанный в последний день, предшествовавший этому событию.
Затем определяется среднее число таких сотрудников. Для этого общая сумма отработанных ими за месяц часов делится на произведение количества дней работы в месяце и количества рабочих часов в день.
Чн = Чс / Рч / Рд, где:
- Чс — общее количество часов за месяц, выработанных частично занятыми сотрудниками
- Рч — количество рабочих часов в день, в соответствии с продолжительностью рабочей недели, которая установлена в компании. Так, если используется 40-часовая неделя, то ставится 8 часов, 7,2 часа ставится при 32-х часовой неделе, 4,8 часа ставится, если длительность недели составляет 24 часа
- Рд — число дней работы в месяце, в соответствии с календарем
Пример. Сотрудница в марте месяце отработала 24 дня из всего месяца на полставки. При продолжительности 8 часов это составило по 4 часа в день.
Расчет: 24 дня х 4 часа в день / 8 часовая неделя / 24 = 96 / 8 / 24 = 0,5 полученный результат не округляется.
Расчет средней численности всех сотрудников за месяц
Для определения общей численности нужно сложить среднюю численность полностью занятых и частично занятых работников. Итоговое значение округляется согласно математическим правилам — больше 0,5 вверх, а меньше — отбрасывается.
Чс = Чм + Чн, где:
- Чм — Полученное количество полностью занятых сотрудников за месяц
- Чн — Полученная численность частично занятых сотрудников за месяц
Пример. Возьмем исходные данные выше описанных примеров, где работали сотрудники за март месяц.
Расчет: 15,45 + 0,5 = 15,95
Расчет средней численности за год
После того, как количество было посчитано за каждый месяц, определяется средняя численность за весь год.
Для этого складываются значения всех 12 месяцев, и полученное число делится на 12. Итоговая цифра снова округляется в большую или меньшую сторону.
Чг = ( Чс1 + Чс2 + … + Чс12 ) / 12, где
- Чс1, Чс2… — полученная средняя численность за каждый месяц
Если компания была зарегистрирована в течение года и не отработала весь период, то итоговая сумма все равно делится на 12.
Помимо годовой, для некоторых отчетов надо определять квартальную численность в среднем. Она производится в аналогичном порядке, только итог сложения показателей за квартал делится на три.
Пример расчета среднесписочной численности работников организации
В данном примере у нас отсутствуют частично занятые работники. Все работают на полную ставку.
| Расчетный месяц | Исходные данные (количество работников) | Расчет показателей |
| Январь | с 01 по 31.01.2016 года — 16 человек | 16 |
| Февраль |
Источник: http://buhuchet-info.ru/teoriya/2732-ssch.html
Расчет среднесписочной численности работников
Сегодня рассмотрим тему: «расчет среднесписочной численности работников», постараемся выделить самое главное и, при необходимости алгоритм действий.
При этом, вам доступны эксклюзивные комментарии нашего эксперта. Все вопросы вы можете задать в специальной форме после статьи.
Обращаем внимание, что перед заданием вопросов стоит внимательно прочитать статью, потому что большинство ответов там уже есть.
Ежегодно, не позднее 20 января, ООО и индивидуальные предприниматели должны сдавать сведения о среднесписочной численности работников за предыдущий год.
Причем, ИП сдают этот отчёт только при наличии работающих в штате, а юридические лица – независимо от наличия персонала.
Кроме того, не позже 20 числа месяца, следующего за тем, когда организация была создана, должны быть сданы сведения о среднесписочной численности работников вновь созданного ООО.
Бланк отчётности КНД 1110018 простой, содержит всего один значимый показатель, но расчёт среднесписочной численности работников надо делать с учетом требований Росстата, а это не всегда просто. Что такое среднесписочная численность работников и как её рассчитать?
| (кликните для воспроизведения). |
Прежде чем разобраться, что такое среднесписочная численность работников (СЧР), надо понять, кто включается в списочную. Согласно Указаниям Росстата ( приказ от 22.11.
2017 № 772 ), в списочную численность включают принятых по трудовому договору, в том числе учредителей компании, если они получают зарплату. Длительность трудового договора не имеет значения, учитываются даже те, кто проработал только один день.
Причем, в расчёт включают не только тех, кто фактически явился на работу, но и отсутствующих на работе по определённым причинам.
В Указаниях Росстата приводится перечень сотрудников, которых включают в списочную численность, и тех, кого не включают.
Включаются в списочный состав
Не включаются в списочный состав
- фактически явившиеся, в том числе и в дни простоя
- находившиеся в командировках, если сохраняется зарплата
- не явившиеся по болезни (на весь период листка нетрудоспособности или до выбытия по инвалидности)
- находившиеся в отпусках по беременности и родам, а также по уходу за ребёнком
- находившиеся в отпусках (оплачиваемых и за свой счет)
- получившие день отдыха за выход в выходные или праздничные (нерабочие) дни
- имевшие выходной день по графику или за переработку рабочего времени
- принятые временно для замещения отсутствующих сотрудников
- не явившиеся по причине выполнения государственных или общественных обязанностей
- принятые на неполный рабочий день/неделю или на полставки
- надомники
- принятые с испытательным сроком
- сотрудники, имеющие специальные звания
- повышающие квалификацию или приобретающие новую профессию с отрывом от производства, если сохраняется зарплата
- направленные временно из других организаций, если на основном рабочем месте не сохраняется зарплата
- студенты на практике, если они зачислены на рабочие места
- находящиеся в учебном отпуске, если зарплата сохраняется частично или полностью
- обучающиеся в образовательных учреждениях и аспирантурах с полным или частичным сохранением заработка
- студенты, ушедшие в дополнительный отпуск, или поступающие для сдачи экзаменов, без сохранения заработной платы
- находившиеся в простоях по независящим от них причинам
- принимавшие участие в забастовках
- работавшие вахтовым методом
- иностранцы, находящиеся на территории России
- совершившие прогулы
- находившиеся под следствием до решения суда
- внешние совместители
- принятые по договорам гражданско-правового характера
- подавшие заявление об увольнении и прекратившие деятельность до истечения срока предупреждения или без предупреждения администрации
- переведённые в другую организацию, если заработная плата на основном месте не сохраняется
- направленные за границу
- собственники организаций, не получающие зарплату
- индивидуальные предприниматели, т.к. они не могут заключить с собой трудовой договор
- члены кооператива, не заключившие трудовых договоров со своей организацией
- направленные на обучение с отрывом от производства, получающие стипендию за счет работодателя
- принятые по ученическому договору на профессиональное обучение с выплатой стипендии
- адвокаты
- военнослужащие при исполнении обязанностей военной службы
- привлечённые по договорам с госорганизациями на предоставление рабочей силы (военнослужащие и лица, отбывающие наказание в виде лишения свободы)
Для определения количества списочного состава надо каждый день вести табель учёта рабочего времени, отмечая в нём тех, кто явился на работу и тех, кто отсутствует по каким-либо причинам. Формы табеля установлены Постановлением Госкомстата России от 05.01.2004 г. № 1:
| (кликните для воспроизведения). |
- Т-12 – универсальный вариант;
- Т-13 – для предприятий, где установлены автоматические турникеты для учета явки.
При заполнении табеля ежедневно по каждому сотруднику указываются отработанные часы и условное обозначение, например:
- дневное время – Я;
- ночное время – Н;
- сверхурочные часы – С;
- служебная командировка – К;
- ежегодный основной оплачиваемый отпуск – ОТ;
- отпуск по беременности и родам – Р;
- временная нетрудоспособность – Б;
- неявка по невыясненным обстоятельствам – НН.
Далее, на основании данных табеля, надо посчитать среднесписочную численность работников за месяц.
Как посчитать среднесписочную численность работников за один месяц? Приводим формулу подсчёта из Указаний Росстата: «Среднесписочная численность работников за месяц исчисляется путем суммирования списочной численности за каждый календарный день, т.е.
с 1 по 30 или 31 число (для февраля – по 28 или 29 число), включая праздничные (нерабочие) и выходные дни, и деления полученной суммы на число календарных дней.
Численность работников за выходные и праздничные дни признается равной той, что была в предыдущий рабочий день».
Важно: есть две категории работающих, которые, хоть и учитываются в списочной численности, но не включаются в расчёт среднесписочной численности работников. Это женщины, которые находятся в отпусках по беременности и родам и по уходу за ребенком, а также те, кто взял дополнительный неоплачиваемый отпуск для обучения или поступления в учебные заведения.Читайте так же: Что значит аффилированные компании
Приведём такой расчёт среднесписочной численности работников:
На конец декабря среднесписочная численность составляла 10 человек. После новогодних выходных с 11 января на работу были приняты еще 15, а 30 января уволились 5 человек. Итого:
- с 1 по 10 января – 10 чел.
- с 11 по 29 января – 25 чел.
- с 30 по 31 января – 20 чел.
Считаем: (10 дней * 10 чел.= 100) + (19 дней * 25 чел. = 475) + (2 дня * 20 чел.= 40) = 615/31 день = 19,8. Округляем до целых единиц, получаем – 20 человек.
Чтобы посчитать среднесписочную численность работников за месяц с несколькими рабочими днями, надо применить другой алгоритм. Например, ООО зарегистрировано 10 марта 2018 года, на работу по трудовому договору были приняты 25 человек, до конца марта списочный состав не менялся. Как быть в этом случае?
В Указаниях приводится такая формула: «Среднесписочная численность работников в организациях, работавших неполный месяц, определяется путем деления суммы численности списочного состава за все дни работы в отчетном месяце, включая выходные и праздничные (нерабочие) дни за период работы на общее число календарных дней в отчетном месяце».
Определяем сумму численности персонала с 10 по 31 марта: 22 дня * 25 чел.= 550. Несмотря на то, что отработано только 22 дня, сумму делим на общее число календарных дней марта, т.е. 31. Получаем 550/31 = 17,74, округляем до 18 человек.
Как рассчитать среднесписочную численность за год или другой отчётный период? В отчётности для налоговой инспекции СЧР составляют по итогам года, а для заполнения формы 4-ФСС необходимые периоды – это квартал, полугодие, девять месяцев и год.
Если год был отработан полностью, то правило подсчёта следующее: (СЧР за январь + СЧР за февраль + … + СЧР за декабрь) разделить на 12, полученный итог округлить до целых единиц. Приведём простой пример:
Списочный состав предприятия за 2018 год менялся незначительно:
Посчитаем среднесписочную за год: (3 * 35 = 105) + (2 * 33 = 66) + (7 * 40 = 280) = 451/12 , итого – 37,58, округляем до 38 человек.
Если же год отработан не полностью, то расчёт производится аналогично такому же за неполный месяц: независимо от количества отработанных месяцев сумма СЧР делится на 12.Из Указаний Росстата: «Если организация работала неполный год, то среднесписочная численность работников за год определяется путем суммирования среднесписочной численности за все месяцы работы и деления полученной суммы на 12».
Как рассчитать среднесписочную численность за неполный год работы?
Предположим, предприятие с сезонным характером деятельности отработало в году только пять месяцев, СЧР помесячно составила:
Считаем: 320 + 690 + 780 + 820 + 280 = 2890/12. Получаем, что средний показатель равен 241 человек.
Аналогично производится расчёт за любой другой отчётный период. Если вам нужен отчёт за квартал, то надо сложить СЧР за каждый месяц реальной деятельности и разделить полученную сумму на 3. Для расчёта за полугодие или девять месяцев полученная сумма делится на 6 или 9 соответственно.
В приведённых примерах мы показали, как считать списочный состав по сотрудникам, занятым полный рабочий день. А как быть, если они заняты неполный день или неделю? Снова обращаемся к Указаниям: «Лица, работавшие неполное рабочее время, учитываются пропорционально отработанному времени».
- Выяснить количество человеко-часов, отработанных всеми сотрудниками, занятых неполное время.
- Результат разделить на продолжительность рабочего дня, исходя из установленных норм, это будет количество человеко-дней по работающим неполное время за данный месяц.
Продолжительность рабочей недели
Продолжительность рабочего дня при 5-ти дневной неделе
Продолжительность рабочего дня при 6-ти дневной неделе
Среднесписочная численность работников: общий порядок и формула расчета
При расчете среднесписочной численности следует руководствоваться порядком, который Росстат предписывает применять для заполнения статистической формы П-4. Этот порядок утвержден приказами Росстата:
- от 28.10.2013 № 428 — для применения за периоды 2015–2016 годов (в т. ч. для составления отчетности по численности для ИФНС за 2016 год);
Источник: https://bvi-en.ru/raschet-srednespisochnoj-chislennosti-rabotnikov/
Как посчитать среднесписочную численность работников за месяц

Среднесписочная численность работников предприятия определяется для проведения налогового, финансового и статистического учетов. Такая численность зачастую вычисляется путем расчета за определенную отчетную дату. Он производится на основе списочной численности на отчетную дату определенного периода.
В списочную численность включаются сотрудники единожды, поэтому в табеле учета рабочих часов отмечаются те, кто фактически отработали время, и отсутствующие.
Среднесписочная численность за месяц вычисляются определением суммы списочного состава работников за все календарные дни месяца (без исключения праздничных и выходных), полученный результат соотносят к количеству календарных дней за отчетный месяц.
Для того чтобы правильно рассчитать ССЧ, необходимо учитывать такие условия:
- некоторые категории сотрудников не учитываются;
- сотрудники, отработавшие неполную рабочую ставку, учитываются в том количестве единиц, которое пропорционально фактическому времени работы;
- сотрудники, которые задействованы по специальному договору от сторонних организаций, отмечаются в учете при фактической явке на рабочее место.
Нормативные акты
Методическими указаниями Министерства финансов предусмотрен единственный нормативный акт, который регламентирует подсчет среднесписочной численности сотрудников. Такой акт зарегистрирован и утвержден Приказом Росстата №435 от 2011г.
Также в своей деятельности предприятия могут руководствоваться Федеральными указаниями для заполнения форм статистического учета (П-1, П-2, П-3, П-4, П-5М).
Кто входит и не входит в ССЧ
Главным требованием к расчету численности является учет всех сотрудников предприятия, с которыми на период составления отчетности заключен трудовой договор.
Сотрудники, которые отсутствуют на рабочем месте, также учитываются при условии, если:
- Персонал по поручению предприятия находится в командировке, и в соответствии с Трудовым кодексом за ним сохраняется сумма заработной платы.
- Сотрудник не явился на рабочее место по причине болезни.
- Сотрудник во время рабочего процесса является представителем предприятия и выполняет государственные или общественные права и обязанности.
Работники, которые в соответствии со стандартами Росстата не включаются в списочную численность:
- Приобщены к работе по совмещению со сторонней организацией.
- Производят хозяйственную деятельность по договору ГПХ.
- Составили заявление об увольнении без предупреждения руководящего состава предприятия и закончили преждевременно исполнять должностные обязанности.
Существует категория сотрудников, которые временно не включаются в среднесписочную численность:
- женщины, находящиеся в декрете по беременности или уходу за ребенком;
- работники, которые находятся в отпуске по причине усыновления;
- работающие лица, которые на определенный отчетный период пользуются бесплатным отпуском по причине поступления в высшее учебное заведение либо сдачи экзаменов.
Основные формулы
Определяющей формулой для расчета численности выступает:
Сумма ССЧ за мес. = Сумма за каждый календарный день месяца / количество календарных дней за отчетный месяц
Следовательно, ССЧ можно рассчитать путем соотношения суммы ССЧ за год к 12 месяцам.
Сумма ССЧ за мес. = Сумма ССЧ за год / 12 месяцев
Для расчета общего количества отработанных дней применяется формула:
К = общее количество дней за месяц / количество рабочего времени
Формула расчета не полностью занятых сотрудников выглядит так:
ССЧ непол. = количество фактически отработанных дней работником / количество календарных дней месяца
Пример 1. На предприятии «Образец» списочная численность на 1 октября составляет 300 чел., с 6 октября на работу принято 20 сотрудников, 16 октября уволено 10 чел., с 29 октября принято 15 чел. Определим ССЧ за октябрь:
ССЧ = 300 * 5 + 320 * 10 + 310 * 13 + 325 * 3 / 31 = 9705 / 31 = 313 чел.
Таким образом, численность сотрудников на предприятии «Образец» в течение месяца колебалась от 300 до 325 человек, в итоге количество занятых работников составило 313 человек.
Пример 2. Организация «Факел» была зарегистрирована 25 октября. На 25 октября численность составила 87 человек, а 29 октября было трудоустроено 17 человек. Рассчитаем среднесписочную численность работников за месяц.
ССЧ = 87 * 4 + 104 * 2 / 31 = 556 / 31 = 18 чел.
Особые случаи
Внешними совместителями называют сотрудников, которые состоят в численности работников одного предприятия, а выполняют трудовую деятельность по совместительству на другом, в соответствии с Трудовым кодексом РФ. Работник отрабатывает неполный рабочий день, а половину, соответственно начисление по заработной плате составляет 0,5 ставки.
Внутренними совместителями называют работников, которые выполняют дополнительные функции в свободное от основной работы время за определенную плату.
В численности работников предприятия внешние отражаются согласно фактически отработанному времени, а внутренние — по должности основной деятельности.
Работники по договору ГПХ отражаются в численности организации в полной мере, даже если они заняты на нескольких предприятиях в одном и том же отчетном периоде. В данном случае руководство организации отражает в приказе о приеме на работу группу учета данного сотрудника.
Следовательно, совместители и работники по договору ГПХ не учитываются в численности работников на определенном предприятии. Именно поэтому рассчитывается среднесписочная и списочная численность сотрудников с учетом данных категорий.
Сроки подачи данных и штрафы
Заполненные формы отчетности подаются ФНС не позднее 20 числа месяца, который следует за отчетным. Сроки предоставления численности строго регламентируются Налоговым кодексом РФ, в частности статьей 80.
Отчет предоставляется в налоговую службу по месту регистрации предприятия. В соответствии с налоговым законодательством, несвоевременная подача среднесписочной отчетности влечет за собой штраф в размере от 300 до 500 руб.
Непредоставление отчетности измеряется штрафом и возможным административным взысканием, в соответствии с трудовым и административным законодательством.
Важная особенность для ССЧ вновь созданной организации
Для предприятий, которые только зарегистрировались, получили регистрационное разрешение на ведение хозяйственной деятельности и встали на учет в налоговую службу, подача отчетных данных может производиться в течение месяца, следующего за месяцем регистрации. Это установлено законодательно, указано в п. 3 ст. 80 Налогового кодекса и сопровождается административной либо материальной ответственностью.
Предоставлять отчет в налоговую обязаны все юридические лица, за исключением ИП, у которых нет сотрудников на момент регистрации. Форма для заполнения утверждена Росстатом и в соответствии с требованиями подается в налоговую службу в бумажном и электронном видах, в независимости от того, превышает ли число работников цифру 100.
Учет работников неполного дня
Учет работников с неполным рабочим днем отражается в ССЧ как 0,5 ставки за день.
В конце месяца подсчитывается фактически отработанное время, в соответствии с пропорцией определяется среднесписочная численность.
Сотрудник имеет право на неполный рабочий день на основании трудового договора, распоряжения руководящего состава, внутреннего распорядка предприятия либо собственного письменного согласия на неполную рабочую ставку.
Исключением являются инвалиды, которые отрабатывают сокращенный рабочий день в соответствии с законодательством, но исчисляются как целая единица отработанного времени.
Для вычисления списочной категории работающих исчисляется сумма отработанных часов за один календарный день, далее производится вычисление суммы часов за месяц, включая праздничные и больничные.
Затем данная сумма суммируется с итогом численности по сотрудникам, которые отработали целую единицу времени, и в соответствии с формулой вычисления определяем ССЧ.
Калькуляторы расчета
Существует значительное количество специализированных программ и интернет-сервисов для вычисления ССЧ. Все они предположительно требуют одни и те же данные для того, чтобы расчет был правильным. Типовая форма внесения данных представлена ниже.
Первая колонка для заполнения — «Начало хозяйственной деятельности». В нее вносятся данные от 1 января отчетного периода. Если же работник принят в организацию в течение года, то указывается дата принятия в соответствии с приказом руководителя. Формат заполнения соответствует стандарту «дата», «месяц», «год».
Вторая колонка — «Окончание хозяйственной деятельности». Она отражает дату окончания отчетного периода либо дату увольнения соответствующего сотрудника. Данный показатель также заполняется в формате, который указан в стандарте.
Следующий показатель — «Ставка». В данной строке указывается цифра «1», если сотрудник отработал полную единицу фактического времени, либо 0,5, если работник занят неполный рабочий день. Определителем для разграничения дробных чисел является точка или запятая.Следующий шаг — нажатие кнопки вычисления ССЧ. Компьютерные программы либо сервисы предоставят точную цифру численности работников на предприятии. Основным и важным моментом данной процедуры является точное и правильное указание каждого из сотрудников, правильная расстановка единицы времени, а также даты приема и увольнения с должностей.
Дополнительная информация по расчету — в данном видео.
Поделитесь с друзьями в соц.сетях
Источник: https://investim.info/kak-poschitat-srednespisochnuyu-chislennost-rabotnikov-za-mesyac/